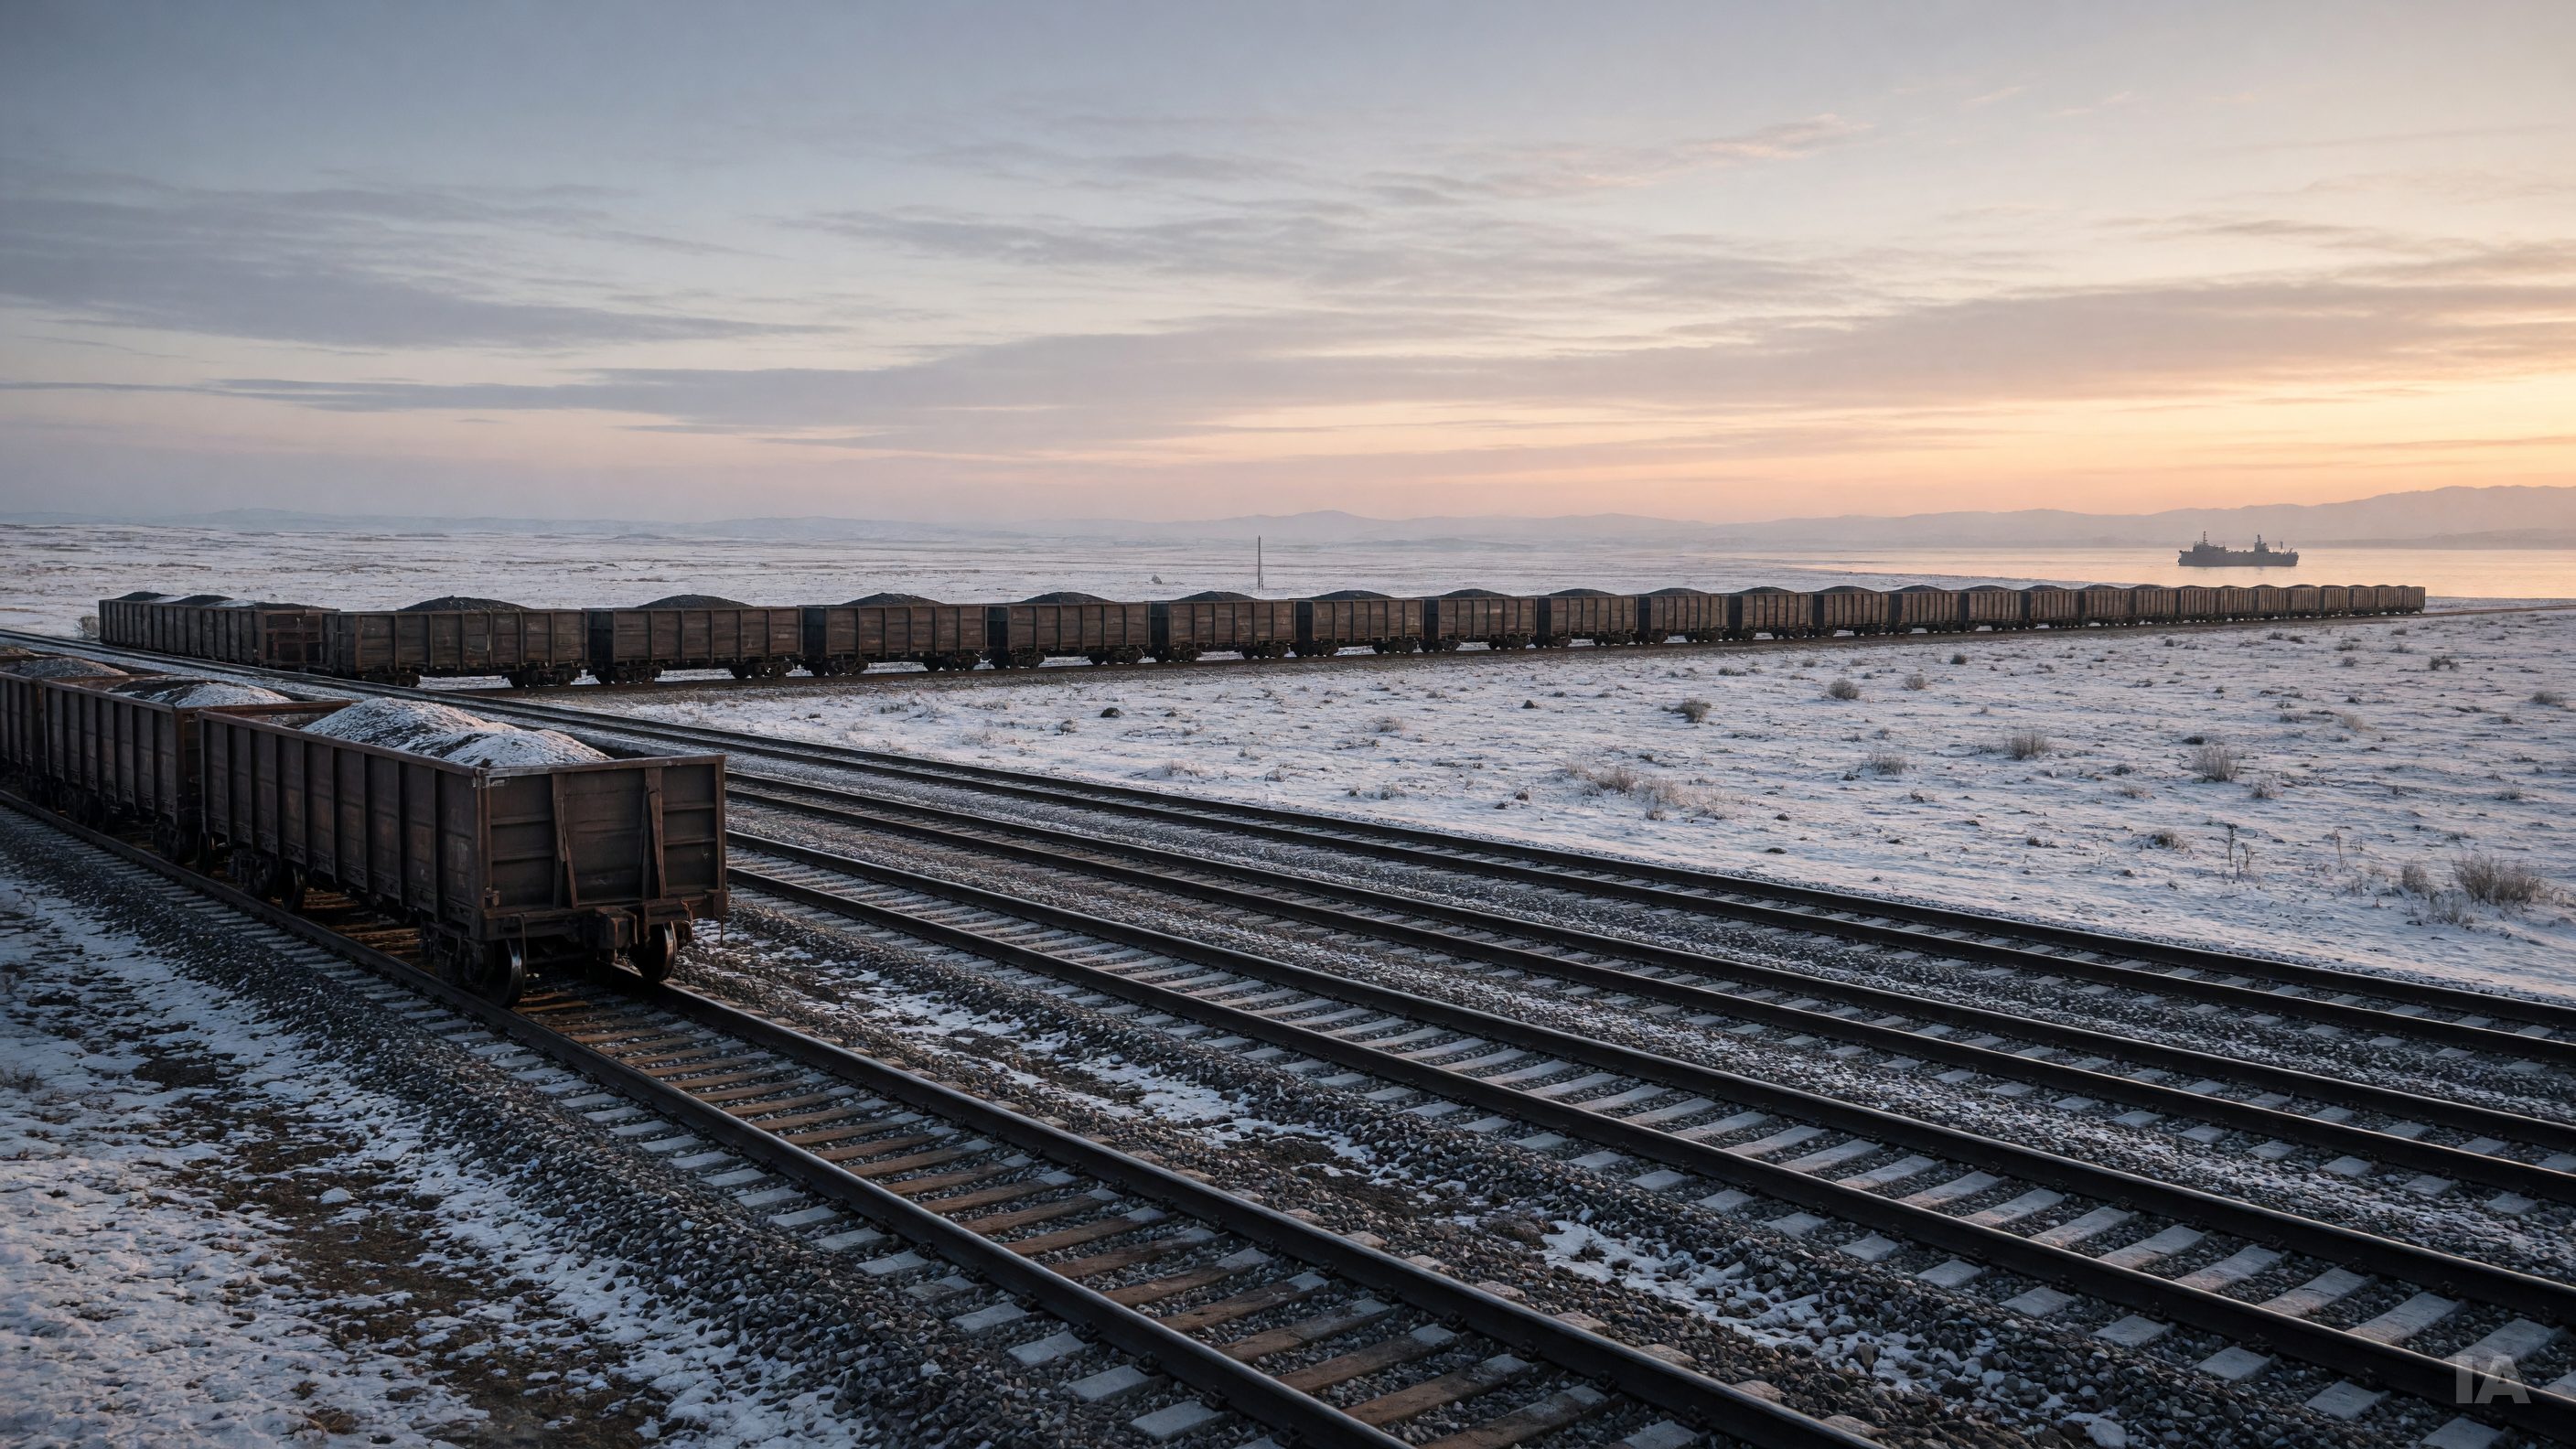
Le plus grand employeur commercial de Russie fait face à un paradoxe : ses trains roulent plus loin, mais ils transportent moins, et ils coûtent plus cher à faire rouler. Selon BFM Business, la compagnie nationale RZD et ses quelque 700 000 employés voient leurs bénéfices s'écrouler et leur dette exploser, au point de se tourner résolument vers l'est et l'Asie. Les chiffres recoupés auprès de sources russes, ukrainiennes et spécialisées dessinent un tableau plus nuancé que le seul mot « effondrement », mais tout aussi préoccupant.
Un record négatif, mais lequel exactement ?
Le « plus bas depuis seize ans » renvoie d'abord au bilan annuel 2025. Selon des données publiées par RZD et rapportées par TVP World, le chargement de marchandises a atteint 1,116 milliard de tonnes en 2025, un creux depuis 2009, soit une baisse de 5,6 % sur un an. Le recul touche le pétrole, la construction, les métaux et le charbon. Selon l'International Railway Journal, le seul mois d'avril 2025 avait déjà produit un plancher mensuel de 92,9 millions de tonnes, en baisse de 8,6 %.
Il faut toutefois distinguer ce record historique de la tendance de l'année en cours. D'après les résultats mensuels de RZD que relaie TASS, le chargement a atteint 95,6 millions de tonnes en octobre 2026, soit 1,4 % de moins qu'un an plus tôt, et 920 millions de tonnes sur dix mois, en recul de 0,8 %. Selon bne IntelliNews, la firme NEFT Research s'attend à environ 1,1 milliard de tonnes pour l'ensemble de 2026, une cinquième baisse annuelle consécutive. Le patron de RZD, Oleg Belozerov, a lui-même reconnu, comme le rapporte Oreanda-News le 19 novembre, que le chargement serait inférieur à celui de 2025, autour de 1,1 milliard de tonnes.
Le repli est donc moins brutal en 2026 qu'en 2025, mais il s'inscrit dans une longue glissade. Selon le Moscow Times, RZD a perdu 14 % de ses expéditions de fret depuis l'invasion de l'Ukraine.
Des profits qui fondent, une dette qui gonfle
Le fret est la principale source de revenus du monopole. Quand il fléchit, les comptes en souffrent. Selon UNITED24 Media, qui cite le Moscow Times, le bénéfice net de RZD a chuté d'un facteur 22 en 2025, à 2,2 milliards de roubles, alors que le chiffre d'affaires progressait de 10,4 %. Cette progression tient en bonne partie aux tarifs, et non aux volumes. Euromaidan Press ajoute que les coûts du service de la dette ont doublé sous l'effet de taux d'intérêt très élevés, relevés pour contenir l'inflation alimentée par les dépenses de guerre.
Les sources divergent sur la qualification des résultats : le Moscow Times parle d'une première perte nette depuis la pandémie, en citant une perte de 4,4 milliards de roubles sur les neuf premiers mois de 2025, tandis que d'autres reprennent le chiffre d'un maigre bénéfice annuel. L'ordre de grandeur reste le même : la rentabilité a quasiment disparu.
La dette, elle, approche 4 000 milliards de roubles, environ 52 milliards de dollars américains selon le Moscow Times. L'International Railway Journal rappelle que RZD figure parmi les trois plus gros débiteurs de l'économie russe. À la fin de 2025, la compagnie a demandé 200 milliards de roubles d'aide d'urgence au Fonds national de richesse, mais, selon le Moscow Times, le ministère des Finances n'en a accordé que 65 milliards. L'économiste Sergueï Alexachenko, du centre NEST à Londres, a qualifié l'entreprise de « effectivement en faillite » (propos rapportés par le même journal).
Les mesures d'économie sont visibles. Selon l'International Railway Journal, l'investissement 2026 est ramené à 713,6 milliards de roubles, environ 9 milliards de dollars, contre 16,3 milliards en 2024. Selon le Moscow Times, l'État a aussi relevé les tarifs de fret de 1 % à partir du 1er mars pour soutenir l'entreprise, ce qui devrait lui rapporter environ 22 milliards de roubles supplémentaires, un pansement modeste face à l'ampleur de la dette.
Pourquoi les wagons restent vides
Plusieurs causes se cumulent. La première est macroéconomique : RZD a elle-même attribué le recul à la faiblesse de la demande intérieure en matériaux de construction, charbon et métaux, comme le rapporte l'International Railway Journal. La seconde est la priorité donnée aux flux militaires : selon la Jamestown Foundation, à mesure que le volume de cargaisons militaires prioritaires augmentait, le transport commercial, qui génère les revenus de RZD, reculait d'autant.
Troisième facteur, un parc de wagons largement excédentaire. RZD estimait en 2025 qu'au moins 200 000 unités de sa flotte de plus de 1,4 million étaient en surplus, selon TASS. Quatrième facteur, les sanctions et la réorientation des échanges : selon bne IntelliNews, les expéditions oscillent entre produits qui gagnent du terrain (grains, métaux) et d'autres qui reculent, comme le pétrole, dont les chargements ont baissé de 7,9 % sur dix mois, dans une année où des frappes de drones ukrainiens ont mis des raffineries hors service.
La guerre pèse aussi par les ports. Selon le Moscow Times, qui cite Kommersant, Vladimir Poutine a ordonné en octobre de donner la priorité au grain sur le réseau, après que des attaques de drones ukrainiens ont coupé les plaques tournantes du Sud. Le journal précise que les exportations de céréales de septembre ont reculé de près d'un facteur quatre sur un an. Résultat : le grain est détourné vers les ports de la Baltique et de l'Arctique, au détriment d'autres marchandises. Le service de renseignement extérieur ukrainien, cité par Ukragroconsult, décrit un engorgement, des demandes refusées et des permis annulés, avec une location de wagons-plateformes en hausse de 26 % en octobre. Ces informations émanent d'une partie belligérante et sont à lire avec prudence, mais elles concordent avec les directions de transport évoquées par la direction de RZD.
Le pari de l'est et des « pays amis »
Face à ce recul, RZD redessine sa carte. Belozerov a indiqué au Kremlin, selon bne IntelliNews, que plus de 93 % du trafic international de la compagnie concerne désormais des pays que Moscou qualifie d'amis. Le trafic avec la Chine a augmenté de 5,5 % et celui avec la Biélorussie de 3 %, tandis que celui avec la Finlande a baissé d'environ un quart et celui avec l'Estonie de 42 %.
L'objectif affiché est de porter la capacité du « polygone oriental », soit le Transsibérien et le Baïkal-Amour, à 180 millions de tonnes, en y faisant passer davantage de céréales, d'engrais et de conteneurs. Le corridor Nord-Sud vers l'Iran et l'océan Indien progresse également : selon le site Russia's Pivot to Asia, le fret via Astara a augmenté de 50 % sur un an en juin, et Moscou négocie avec le Pakistan de premiers services directs de fret ferroviaire. Ce même site est favorable à la thèse du pivot et en rend compte avec enthousiasme ; il convient de lire ses chiffres comme des indicateurs d'orientation, non comme un bilan consolidé.
L'épisode au Moyen-Orient joue un rôle d'accélérateur. Selon des analyses relayées par ce même site, les perturbations maritimes, notamment autour du détroit d'Ormuz, de la mer Rouge et de Suez, rendent les routes terrestres eurasiennes plus attrayantes. C'est la logique que souligne BFM Business en évoquant une compagnie qui profite de la situation.
Moins de tonnes, mais plus de kilomètres
Le tournant vers l'Asie ne règle pas tout. Il se traduit par des trajets plus longs : selon bne IntelliNews, la tonne chargée en octobre a parcouru en moyenne environ 2 280 kilomètres, et le trafic exprimé en tonnes-kilomètres a progressé de 2,5 % malgré la baisse des tonnes. Comme les tarifs dépendent de la distance, un trajet plus long rapporte davantage par tonne. RZD en fait d'ailleurs un argument : la compagnie affirme que la réorientation des flux et l'allongement des distances compensent en partie le recul des volumes.
Mais cette arithmétique a ses limites. Les voies orientales sont saturées, le réseau à voie unique vers la Mongolie est proche de sa capacité, et la différence d'écartement des rails entre la Russie et la Chine impose des transbordements. L'investissement, lui, a été amputé. Le pari de l'est exige justement des capitaux que la compagnie n'a plus.
Ce qu'il faut retenir
Le cas de RZD illustre comment une économie de guerre peut déformer ses infrastructures : les flux militaires et les exportations détournées occupent les voies, la demande civile s'étiole, les taux élevés alourdissent la dette. Les chiffres de 2026 montrent un réseau qui se stabilise à un niveau bas plutôt qu'un redressement, avec des signaux contradictoires selon les marchandises. Avec une dette proche de 4 000 milliards de roubles, des investissements réduits de moitié par rapport à 2024 et un besoin de financer l'est, la question centrale est désormais celle de la solidité financière du monopole, et de la capacité de l'État à continuer de le soutenir. Les prochains résultats annuels, attendus au printemps, donneront la mesure de cette fragilité.