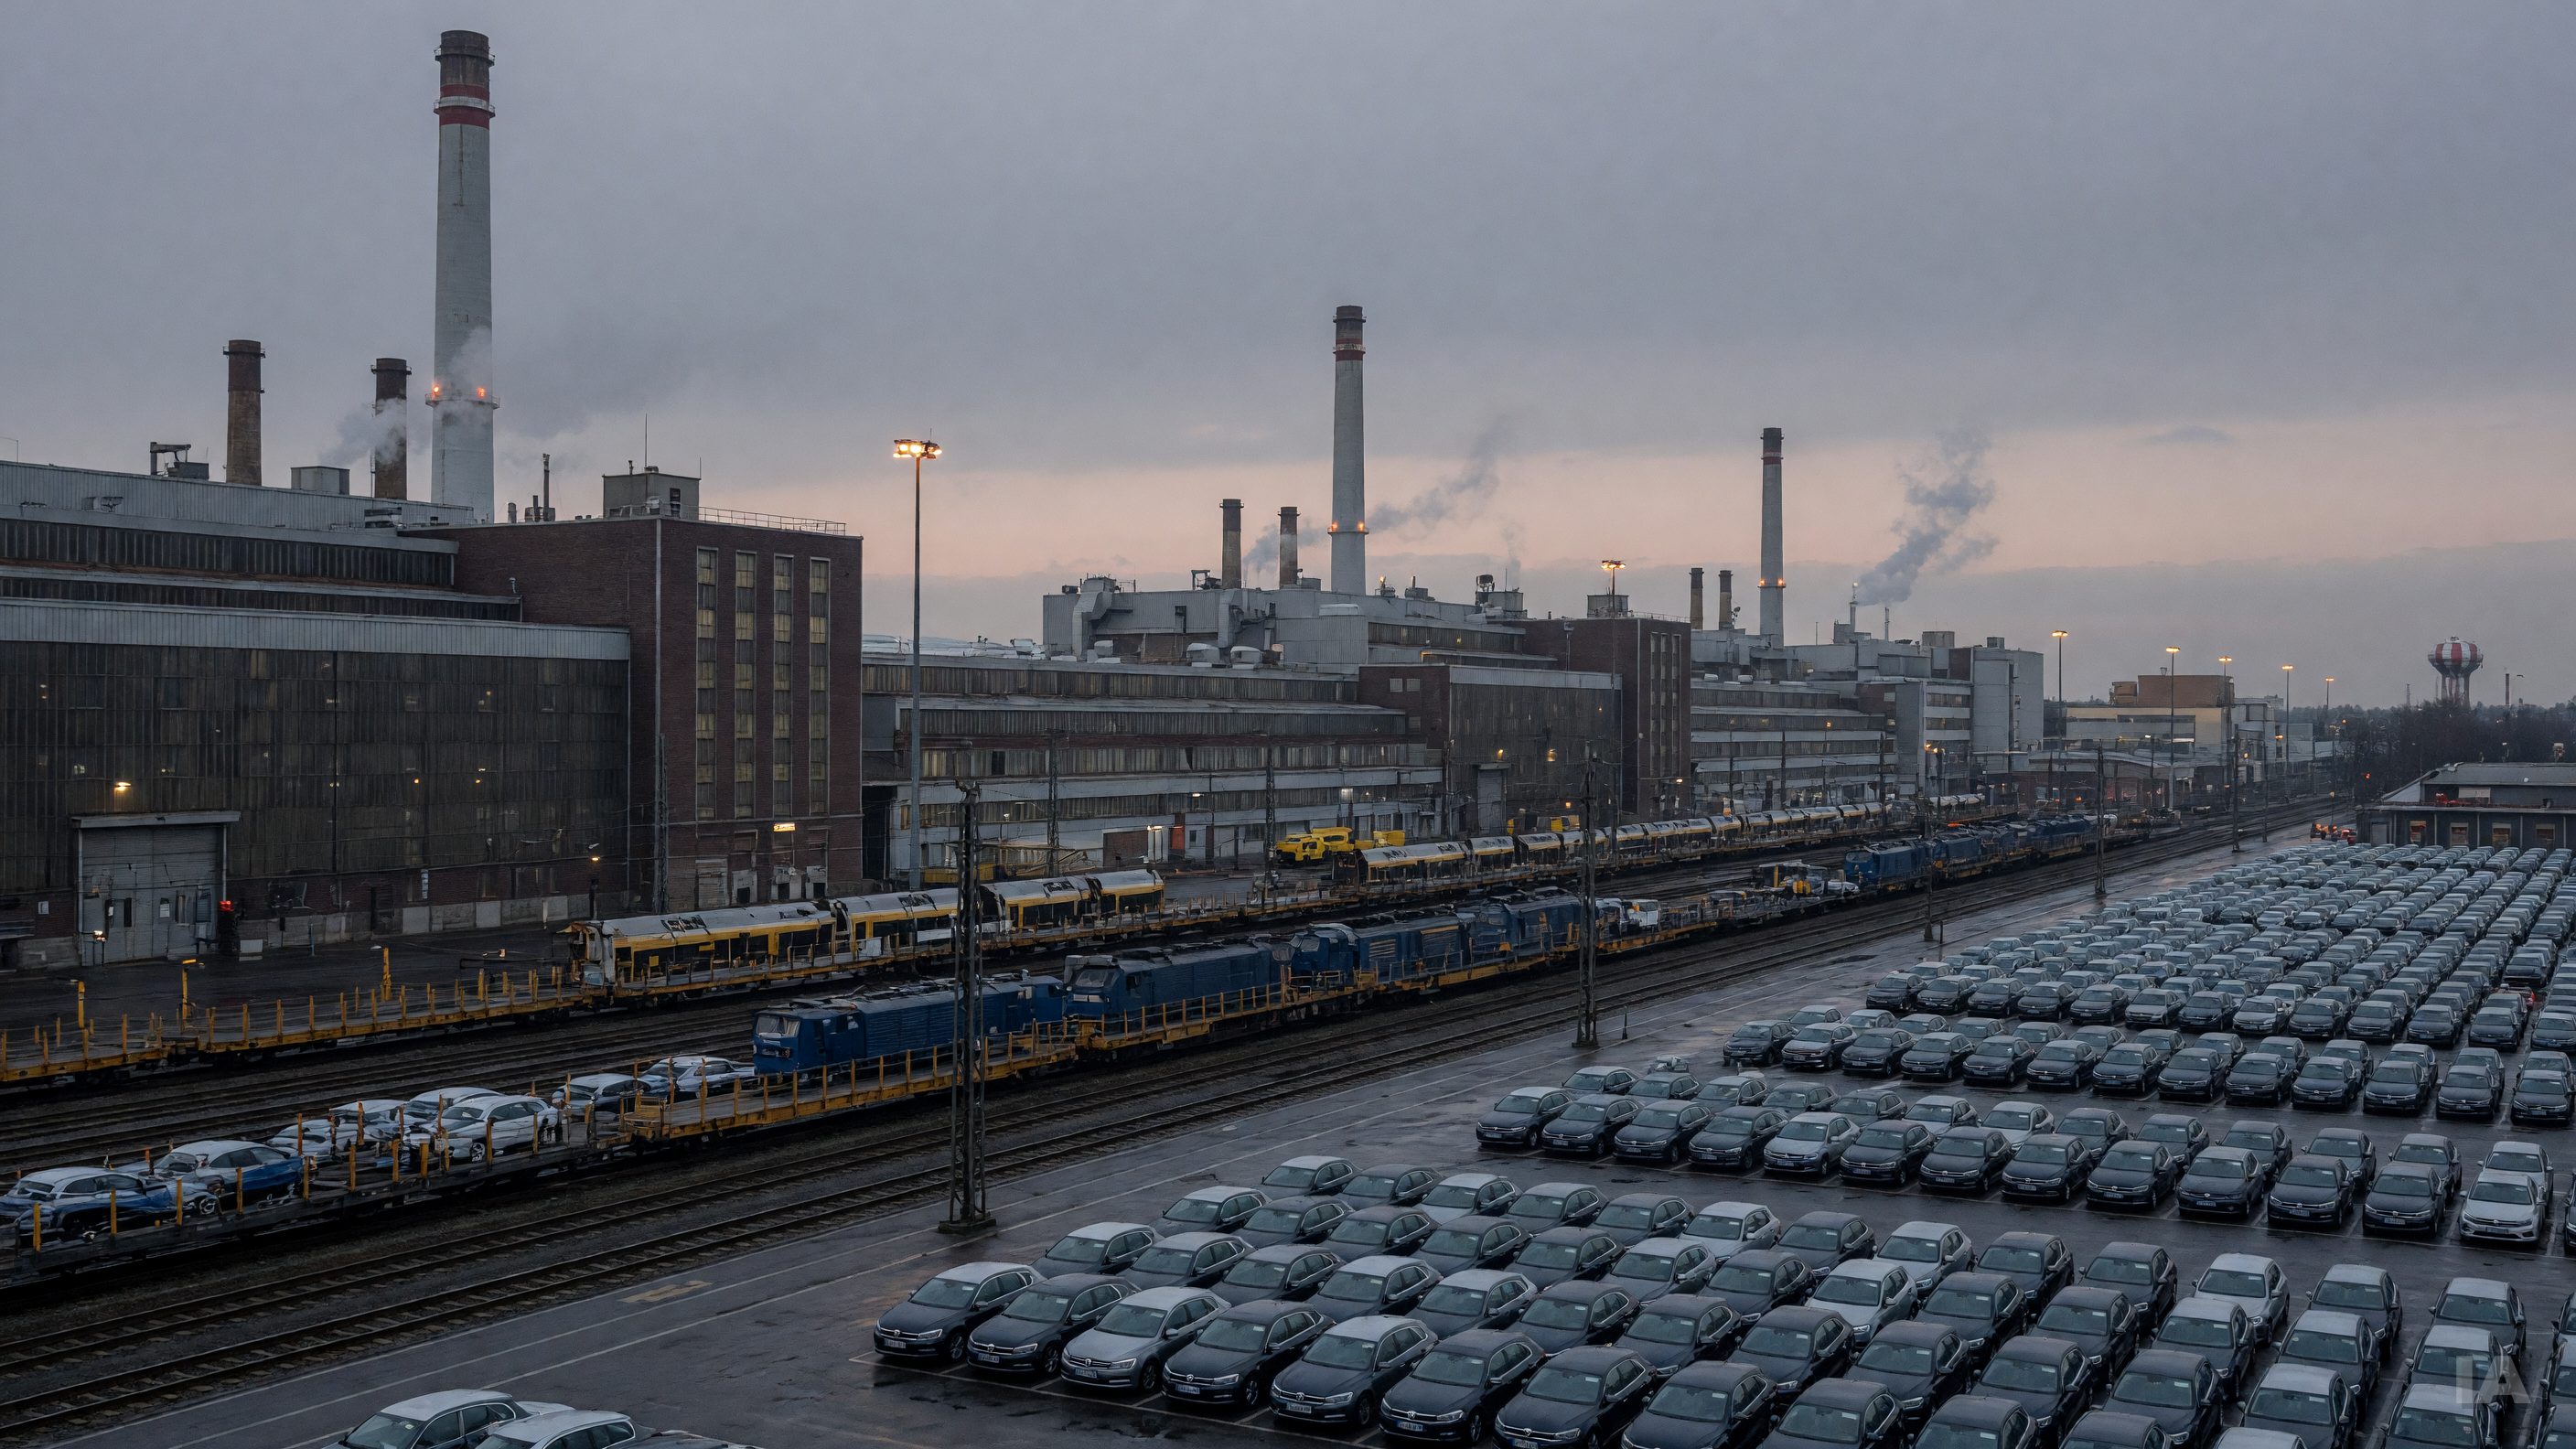
Il y a des avertissements sur résultats qui tiennent de l'accident de parcours, et d'autres qui ressemblent à un diagnostic. Celui que vient de publier Volkswagen appartient clairement à la seconde catégorie. Le groupe de Wolfsburg a annoncé une série de dépréciations d'une ampleur inhabituelle — de l'ordre de 11,5 milliards de dollars selon le décompte du Globe and Mail, l'essentiel étant attribuable à Porsche — et a du même coup rabaissé sa prévision de marge opérationnelle pour l'exercice à environ 1 %, comme le rapporte le quotidien économique allemand Frankfurter Allgemeine Zeitung.
Un pour cent. Pour un constructeur qui vend entre 8 et 9 millions de véhicules par année et dont le chiffre d'affaires dépasse les 320 milliards d'euros, cela signifie qu'après avoir fait tourner une centaine d'usines sur quatre continents, il ne reste pratiquement rien. À titre de comparaison, la direction visait encore, il y a quelques années, une marge de 8 % à 9 % à moyen terme. Toyota, le rival mondial, évolue régulièrement autour de 10 %.
Une écriture comptable qui raconte une décennie
Une dépréciation, en soi, ne fait pas sortir un euro de la caisse. Il s'agit de reconnaître que des actifs inscrits au bilan — une participation, une plateforme technologique, des capacités de production, des écarts d'acquisition — ne vaudront jamais ce que l'on avait espéré. C'est précisément ce qui rend l'exercice révélateur : Volkswagen admet publiquement que les hypothèses sur lesquelles il a bâti sa stratégie ne se réaliseront pas.
Le cas Porsche est emblématique. Introduite en Bourse à l'automne 2022 dans ce qui fut l'une des plus grosses opérations européennes de la décennie, la marque de Stuttgart devait être la vitrine financière du groupe : marges de luxe, clientèle insensible aux cycles, électrification haut de gamme. Le montage était habile — Volkswagen AG conserve la majorité économique, la famille Porsche-Piëch, via Porsche SE, contrôle les droits de vote — mais il liait aussi les comptes du groupe à la valorisation d'une action qui, depuis, a perdu une part considérable de sa valeur d'entrée.
Surtout, le scénario industriel a déraillé. Porsche avait promis une électrification massive de sa gamme. La demande n'a pas suivi au rythme annoncé, particulièrement en Chine, où la marque a vu ses livraisons s'effondrer, et aux États-Unis, où les droits de douane imposés par l'administration Trump sur les véhicules importés ont amputé les marges d'un constructeur qui n'a aucune usine en Amérique du Nord. Résultat : retour du moteur thermique et de l'hybride sur des modèles qui devaient passer au tout électrique, décalage de plateformes, radiation de coûts de développement déjà engagés. Chaque revirement laisse une trace dans le bilan.
Le problème chinois n'est plus conjoncturel
Pendant trente ans, la Chine a été la machine à profits de Volkswagen. Le groupe y a été pionnier, y a longtemps détenu le premier rang du marché, et y a encaissé des dividendes de coentreprises qui finançaient tranquillement le reste de l'empire. Ce cycle est terminé. Les constructeurs locaux — BYD, Geely, Chery, Xiaomi — ont pris la tête du marché des véhicules électrifiés et imposent un rythme de développement que les structures allemandes n'arrivent pas à égaler : cycles de produit de 18 à 24 mois, intégration logicielle maison, guerre des prix permanente.
Volkswagen a réagi en achetant de la vitesse : prise de participation dans Xpeng pour codévelopper des plateformes, ingénierie relocalisée à Hefei, partenariats sur l'architecture électronique. C'est un aveu stratégique majeur. Le constructeur qui exportait sa technologie vers la Chine importe désormais celle de la Chine pour rester dans la course. Et il le fait sur un marché où sa part de marché et son pouvoir de fixation des prix se sont érodés simultanément.
Cariad, ou le coût du logiciel
L'autre gouffre porte un nom : Cariad. La filiale logicielle créée pour doter tout le groupe d'un système d'exploitation unique a accumulé des pertes de plusieurs milliards, retardé le lancement de modèles chez Audi et Porsche, et coûté son poste à un patron, Herbert Diess, poussé vers la sortie en 2022. Volkswagen a fini par chercher le salut à l'extérieur, avec un partenariat de plusieurs milliards de dollars conclu avec l'américain Rivian pour l'architecture électrique et électronique.
Ce détour illustre la limite du modèle industriel allemand tel qu'il s'est construit depuis l'après-guerre : une excellence mécanique et manufacturière hors pair, une organisation par marques et par comités, une culture d'ingénierie séquentielle — et une incapacité structurelle à livrer du logiciel à la manière d'une entreprise technologique. Or, dans l'automobile électrique, le logiciel n'est pas un accessoire : il détermine l'autonomie réelle, l'expérience à bord, la capacité de mise à jour, donc la valeur résiduelle du véhicule.
Restructuration : le plus grand plan de l'histoire du groupe
Le volet social est déjà engagé. Après un automne 2024 de bras de fer avec IG Metall et le comité d'entreprise — le syndicat le plus puissant d'Europe face au conseil d'administration d'un groupe dont le Land de Basse-Saxe détient une minorité de blocage —, un accord a été conclu en décembre 2024 : réduction d'environ 35 000 postes en Allemagne d'ici 2030, baisse des capacités de production de plusieurs centaines de milliers d'unités, gel des hausses salariales, reconversion de sites. Les fermetures d'usines pures et simples ont été évitées, mais Dresde et Osnabrück perdent leur vocation automobile.
C'est là que se joue la vraie difficulté. Volkswagen n'est pas une entreprise ordinaire : c'est une institution politique. La loi Volkswagen, la présence de l'État régional au conseil de surveillance, le poids de la cogestion et le rôle de la famille fondatrice rendent toute décision douloureuse infiniment plus lente qu'ailleurs. Les analystes le disent depuis des années : le groupe a trop de marques (Volkswagen, Audi, Skoda, Seat, Cupra, Porsche, Bentley, Lamborghini, Ducati, sans compter les poids lourds de Traton), trop de plateformes, trop de capacités en Europe pour un marché qui n'a jamais retrouvé ses volumes de 2017.
Un secteur entier sous pression
Volkswagen n'est pas seul. Mercedes-Benz et BMW ont aussi révisé leurs objectifs à la baisse, la chaîne de sous-traitance allemande — Bosch, ZF, Continental — a annoncé des dizaines de milliers de suppressions de postes, et Stellantis a connu sa propre débâcle boursière. Le tableau est celui d'une industrie prise en étau : investissements massifs dans l'électrification imposés par la réglementation européenne, demande finale plus faible que prévu faute d'infrastructures de recharge et de véhicules abordables, concurrence chinoise sur les prix, et barrières douanières américaines qui renchérissent l'accès au marché le plus rentable du monde.
La direction menée par Oliver Blume — qui a longtemps cumulé la présidence du groupe et celle de Porsche, cumul auquel il a fini par renoncer sous la pression des investisseurs — plaide pour une offensive de modèles électriques d'entrée de gamme produits en Europe, autour de la plateforme dite MEB Entry, avec l'ID.Polo et des déclinaisons Skoda et Cupra. L'idée est juste : sans véhicule électrique vendu autour de 20 000 à 25 000 euros, l'Europe cède le segment de volume aux importations asiatiques. Reste à démontrer qu'un groupe dont les coûts fixes allemands sont parmi les plus élevés du secteur peut y gagner de l'argent.
Ce qui change vraiment
À court terme, une marge d'environ 1 % ne met pas Volkswagen en péril : la trésorerie nette de la division automobile demeure substantielle, et une dépréciation ne consomme pas de liquidités. Mais elle ferme des portes. Elle réduit la capacité de distribuer des dividendes, donc de financer Porsche SE et les actionnaires familiaux ; elle fragilise la notation de crédit ; elle rend chaque euro d'investissement en batteries, en logiciel et en conduite automatisée plus difficile à justifier devant les marchés.
Surtout, elle solde comptablement une stratégie. Celle qui consistait à croire qu'un conglomérat de dix marques, piloté depuis la Basse-Saxe, pourrait traverser la rupture technologique la plus violente de l'histoire de l'automobile en conservant ses volumes, ses effectifs, ses marges et sa gouvernance. Les 11,5 milliards de dollars inscrits en pertes de valeur sont, littéralement, le prix de cette illusion.