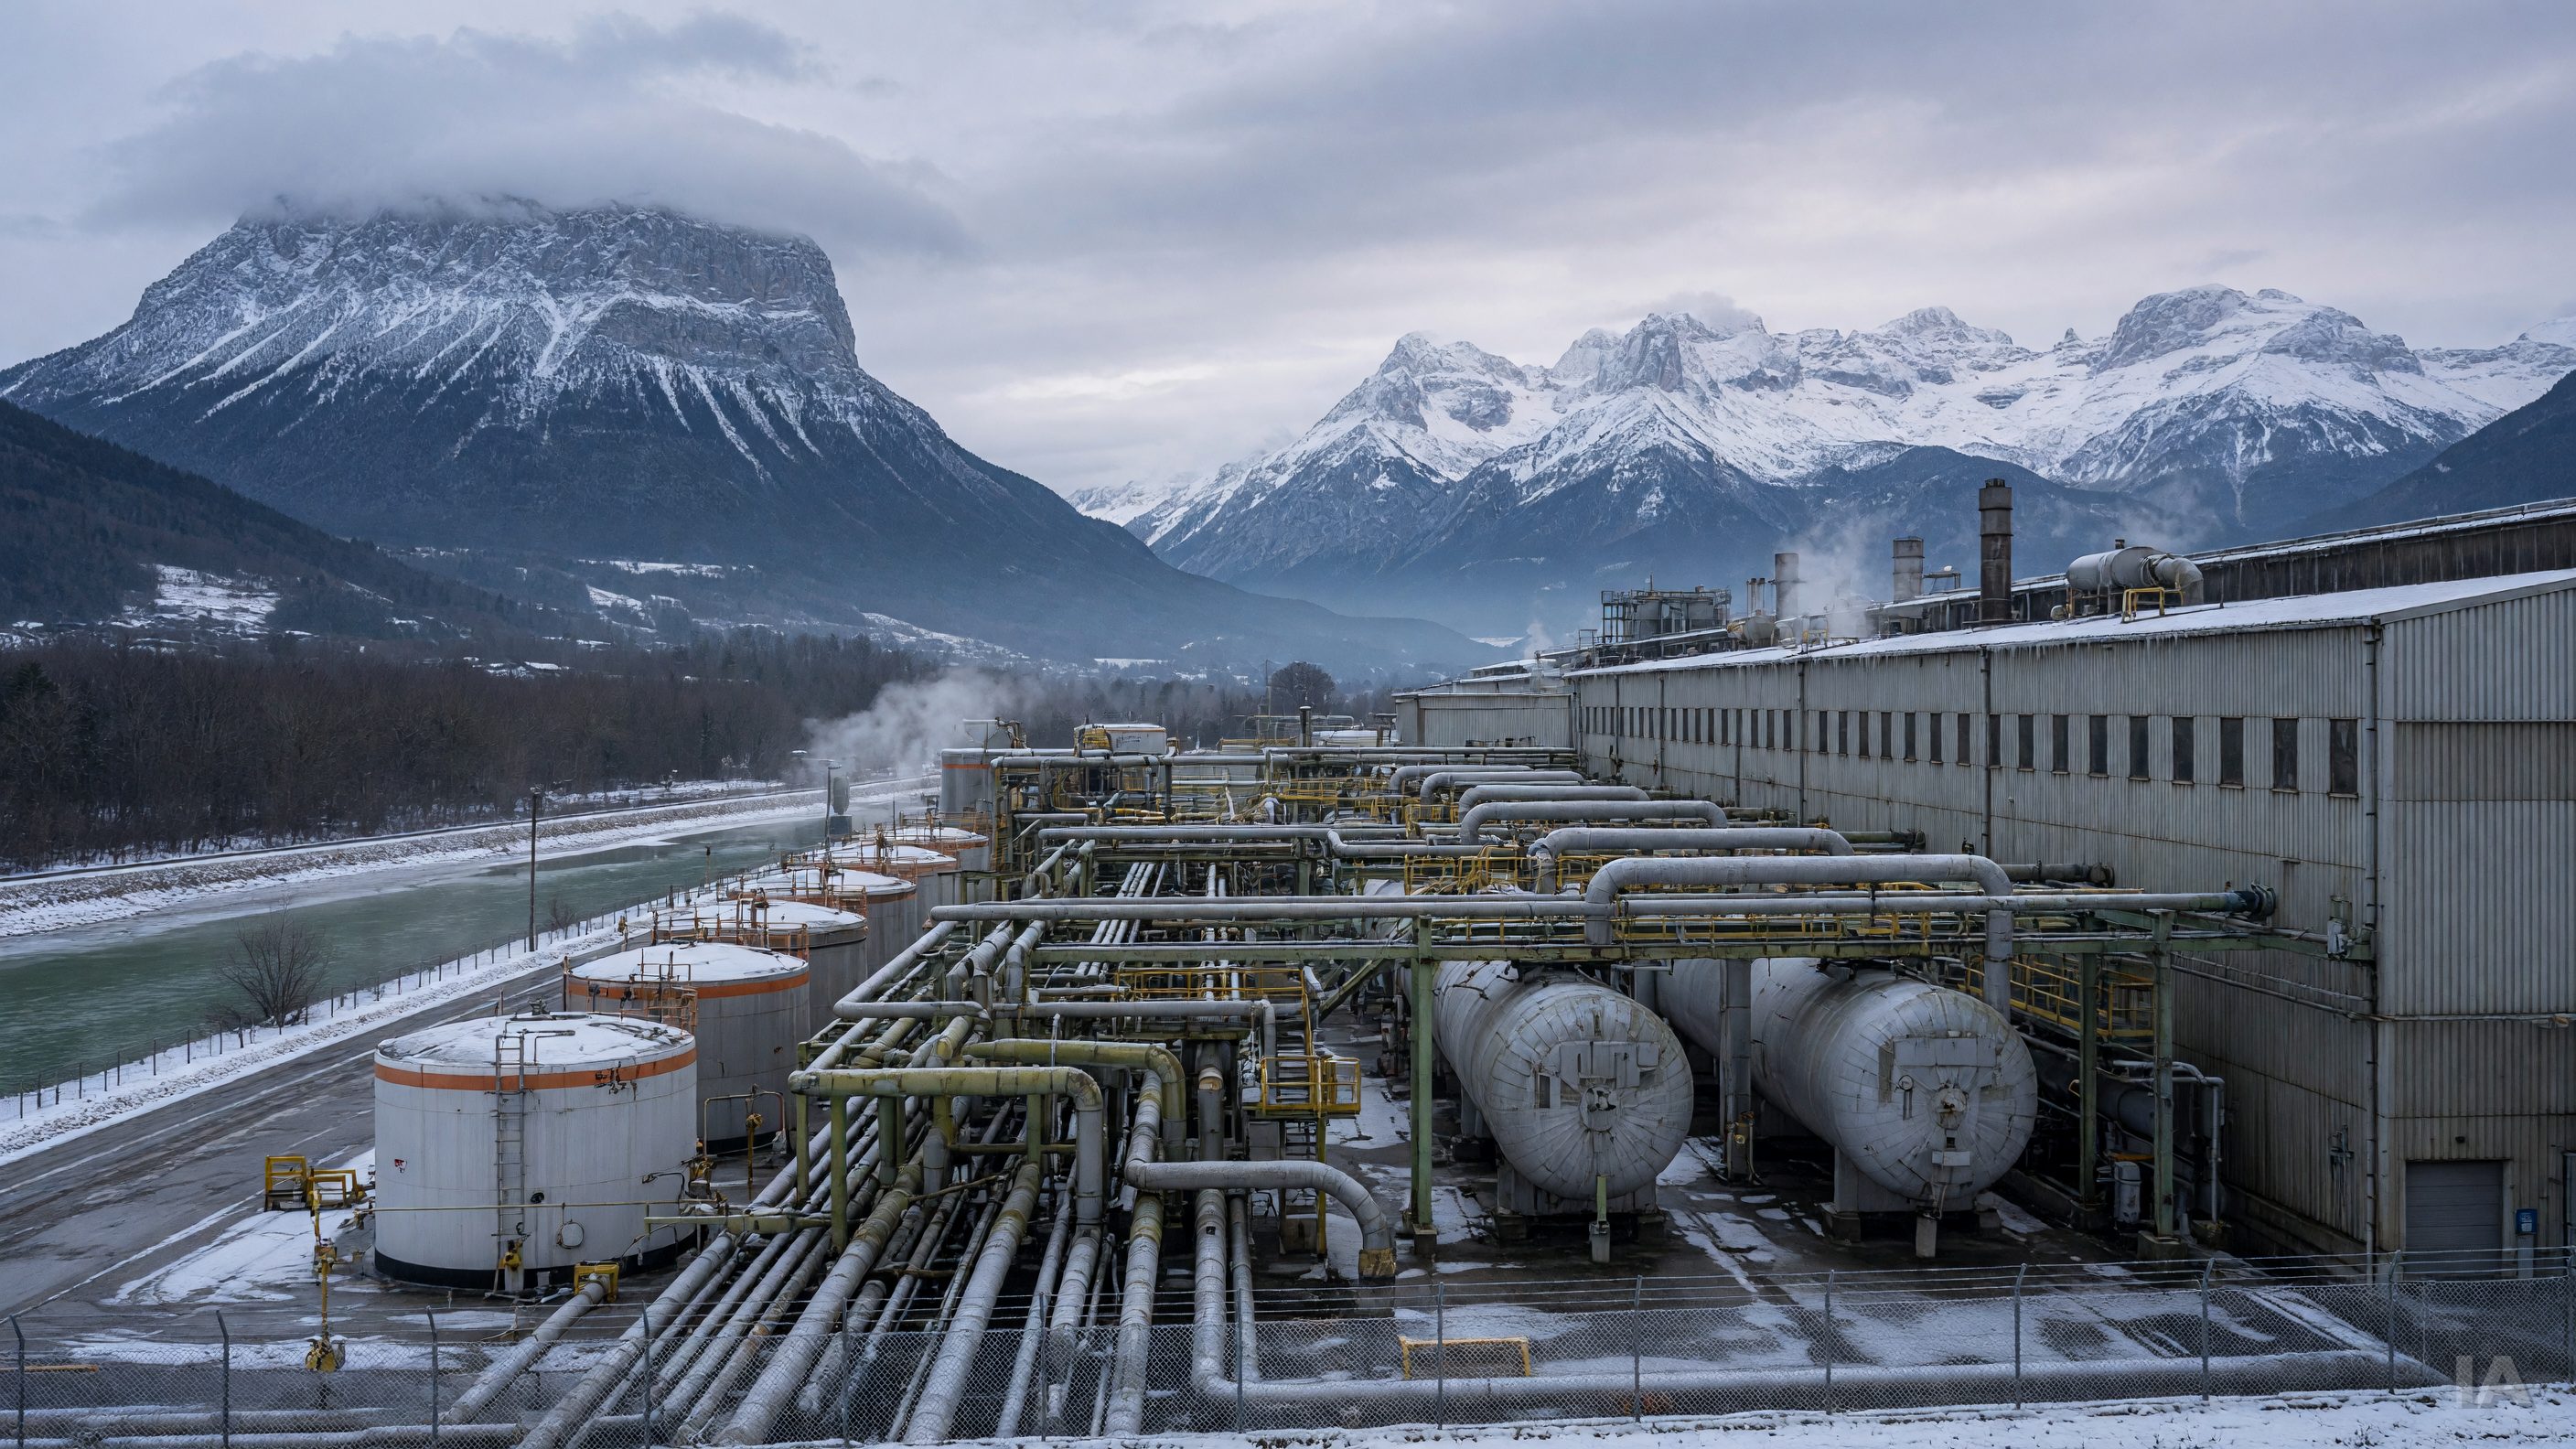
Pendant deux ans, le site de Jarrie a vécu dans l'incertitude. Installée au sud de Grenoble, dans une vallée industrielle qui fabrique de la chimie depuis plus d'un siècle, l'usine d'Arkema a vu son principal voisin et partenaire s'effondrer. Aujourd'hui, elle repart. Selon le magazine Challenges, le chimiste français y investit pour se défaire des productions les moins rentables et se concentrer sur des produits de spécialité. La direction résume l'ambition en une formule : « 2027 doit être l'année de la reconquête ».
L'histoire dépasse largement les Alpes françaises. Jarrie est un concentré des forces qui redessinent la chimie européenne : la surcapacité chinoise, le coût de l'énergie, la fragilité des plateformes industrielles interdépendantes et le pari, fait par la plupart des grands groupes occidentaux, de fuir les molécules de commodité pour des marchés de niche mieux protégés.
Une plateforme bâtie sur l'interdépendance
Pour comprendre le choc, il faut rappeler le fonctionnement d'une plateforme chimique. Au sud de Grenoble, les sites de Jarrie et du Pont-de-Claix formaient une chaîne : les produits de l'un servaient de matières premières à l'autre, par canalisations, dans une logique d'économies d'échelle. Arkema produisait notamment du chlore par électrolyse de saumure, une chimie de base qui trouvait l'un de ses débouchés chez Vencorex, fabricant d'isocyanates utilisés dans les peintures, les vernis et les revêtements.
Vencorex, contrôlé par le groupe thaïlandais PTT Global Chemical, a été placé en redressement judiciaire à l'automne 2024, miné par la concurrence asiatique sur ses marchés. Les salariés ont porté plusieurs projets de reprise, dont une coopérative, et réclamé l'intervention de l'État au nom de la souveraineté industrielle, le site fournissant des maillons de chaînes jugées sensibles, jusqu'à la défense et au spatial. Le tribunal de commerce de Lyon a finalement retenu, au printemps 2025, une offre partielle de BorsodChem, filiale hongroise du géant chinois Wanhua, qui ne reprenait qu'une petite fraction des effectifs. Le symbole a marqué les esprits : un acteur chinois récupérant les restes d'une usine française affaiblie par la concurrence chinoise.
Pour Arkema, la disparition de ce client a provoqué une onde de choc immédiate. Une partie de sa production de chlore perdait sa raison d'être économique, et l'équilibre même de la plateforme était remis en cause. Le groupe a annoncé l'arrêt d'activités et un plan de suppression de postes à Jarrie, ouvrant une période de crise sociale dans une vallée où l'industrie chimique structure l'emploi local et le tissu de sous-traitants.
Ce que recouvre concrètement la relance
La relance décrite par Challenges ne consiste pas à reconstruire l'ancien modèle. Arkema réoriente le site : il conserve et développe les productions à plus forte valeur ajoutée et abandonne celles qui dépendaient de volumes désormais perdus ou d'une concurrence sur les prix impossible à soutenir. Jarrie produit notamment des composés chlorés de spécialité, comme les perchlorates, qui entrent dans la propulsion spatiale et militaire. Pour ces marchés, la qualité, la sécurité d'approvisionnement et la proximité des clients comptent davantage que le prix à la tonne.
L'investissement annoncé vise donc à adapter l'outil à des volumes plus faibles mais mieux valorisés, et à rendre le site viable sans l'ancien partenaire. Le magazine présente Jarrie comme un « cas d'école » de la stratégie mondiale du groupe. Le calendrier fixé, 2027, sonne comme un engagement : c'est l'horizon auquel Arkema entend démontrer qu'un site fragilisé peut redevenir rentable en changeant de métier plutôt qu'en fermant.
Une stratégie engagée depuis quinze ans
Jarrie n'est pas une exception, c'est l'application locale d'une trajectoire ancienne. Depuis sa création en 2006, à partir des actifs chimiques de Total, Arkema, dirigé par Thierry Le Hénaff, s'est progressivement délesté de ses activités de commodité. Le groupe a cédé ses activités vinyliques, puis ses polymères acryliques de type PMMA, et racheté des spécialistes à forte marge, au premier rang desquels le fabricant de colles Bostik en 2015, suivi d'autres acquisitions dans les adhésifs.
Les spécialités représentent désormais l'essentiel du chiffre d'affaires du groupe : adhésifs pour l'emballage, la construction et l'électronique ; matériaux avancés comme les polyamides de haute performance issus de l'huile de ricin ; polymères fluorés destinés notamment aux batteries des véhicules électriques. La logique est simple : sur ces marchés, le client paie pour une formulation, un service technique et une qualité certifiée, ce qui protège les marges face à des concurrents capables de produire moins cher en volume.
La chimie européenne sous pression chinoise
Ce virage répond à une contrainte qui s'est brutalement durcie. La Chine a massivement investi dans la pétrochimie et la chimie de base au cours de la dernière décennie, au point de dépasser sa propre demande intérieure dans de nombreuses familles de produits. Les excédents s'exportent à bas prix, alors même que les industriels européens paient leur énergie plus cher que leurs concurrents américains ou asiatiques depuis la crise gazière de 2022.
Le résultat est visible dans toute l'Europe. Les grands noms du secteur, de BASF en Allemagne à Dow ou à des acteurs pétrochimiques aux Pays-Bas et en Belgique, ont annoncé des fermetures d'unités ou la mise sous cocon de capacités. L'organisation professionnelle européenne, le Cefic, alerte régulièrement sur la désindustrialisation du continent. La Commission européenne a présenté en 2025 un plan d'action pour la chimie, qui promet des mesures sur l'énergie, la simplification réglementaire et la défense commerciale contre le dumping. Vencorex illustre précisément ce qui arrive à un producteur de chimie intermédiaire exposé frontalement aux importations.
Les limites du pari des spécialités
Le pari des spécialités n'est pourtant pas une garantie. D'abord, les concurrents chinois montent eux aussi en gamme. Wanhua, qui a repris une partie de Vencorex, est devenu l'un des premiers producteurs mondiaux d'isocyanates et investit dans des segments plus sophistiqués. La frontière entre commodité et spécialité se déplace : ce qui était une niche il y a dix ans peut devenir un marché de volume demain.
Ensuite, les spécialités restent dépendantes de la chimie de base en amont. Quand les chaînes locales se défont, l'approvisionnement en matières premières se complique, se renchérit ou dépend d'importations. Une plateforme chimique qui perd ses maillons intermédiaires risque de fragiliser aussi ceux qui restent. C'est tout l'enjeu de Jarrie : prouver qu'un site peut survivre après la disparition de son voisin.
Enfin, la transformation a un coût social. Se recentrer sur des volumes plus faibles signifie généralement moins d'emplois, et l'ancrage territorial de ces usines ne se reconstitue pas facilement.
Une reconquête reproductible ?
La question posée par Jarrie dépasse Arkema. La relance tient à des conditions précises : un groupe qui dispose déjà d'un portefeuille de spécialités, des produits à fort enjeu stratégique qui justifient une production européenne, et une capacité d'investissement que n'ont pas tous les industriels. Un producteur isolé de chimie de base, sans débouchés de niche ni maison mère solide, n'a pas ces options, comme l'a montré le sort de Vencorex.
Si l'objectif de 2027 est tenu, Jarrie deviendra un argument pour ceux qui estiment que l'Europe peut conserver une chimie compétitive en montant en gamme. S'il échoue, il rappellera que la montée en gamme ne suffit pas quand la base industrielle se délite. Entre ces deux scénarios, l'Europe devra décider si elle protège aussi une partie de sa chimie de commodité, faute de quoi les spécialités pourraient finir par dépendre d'intrants venus de Chine.