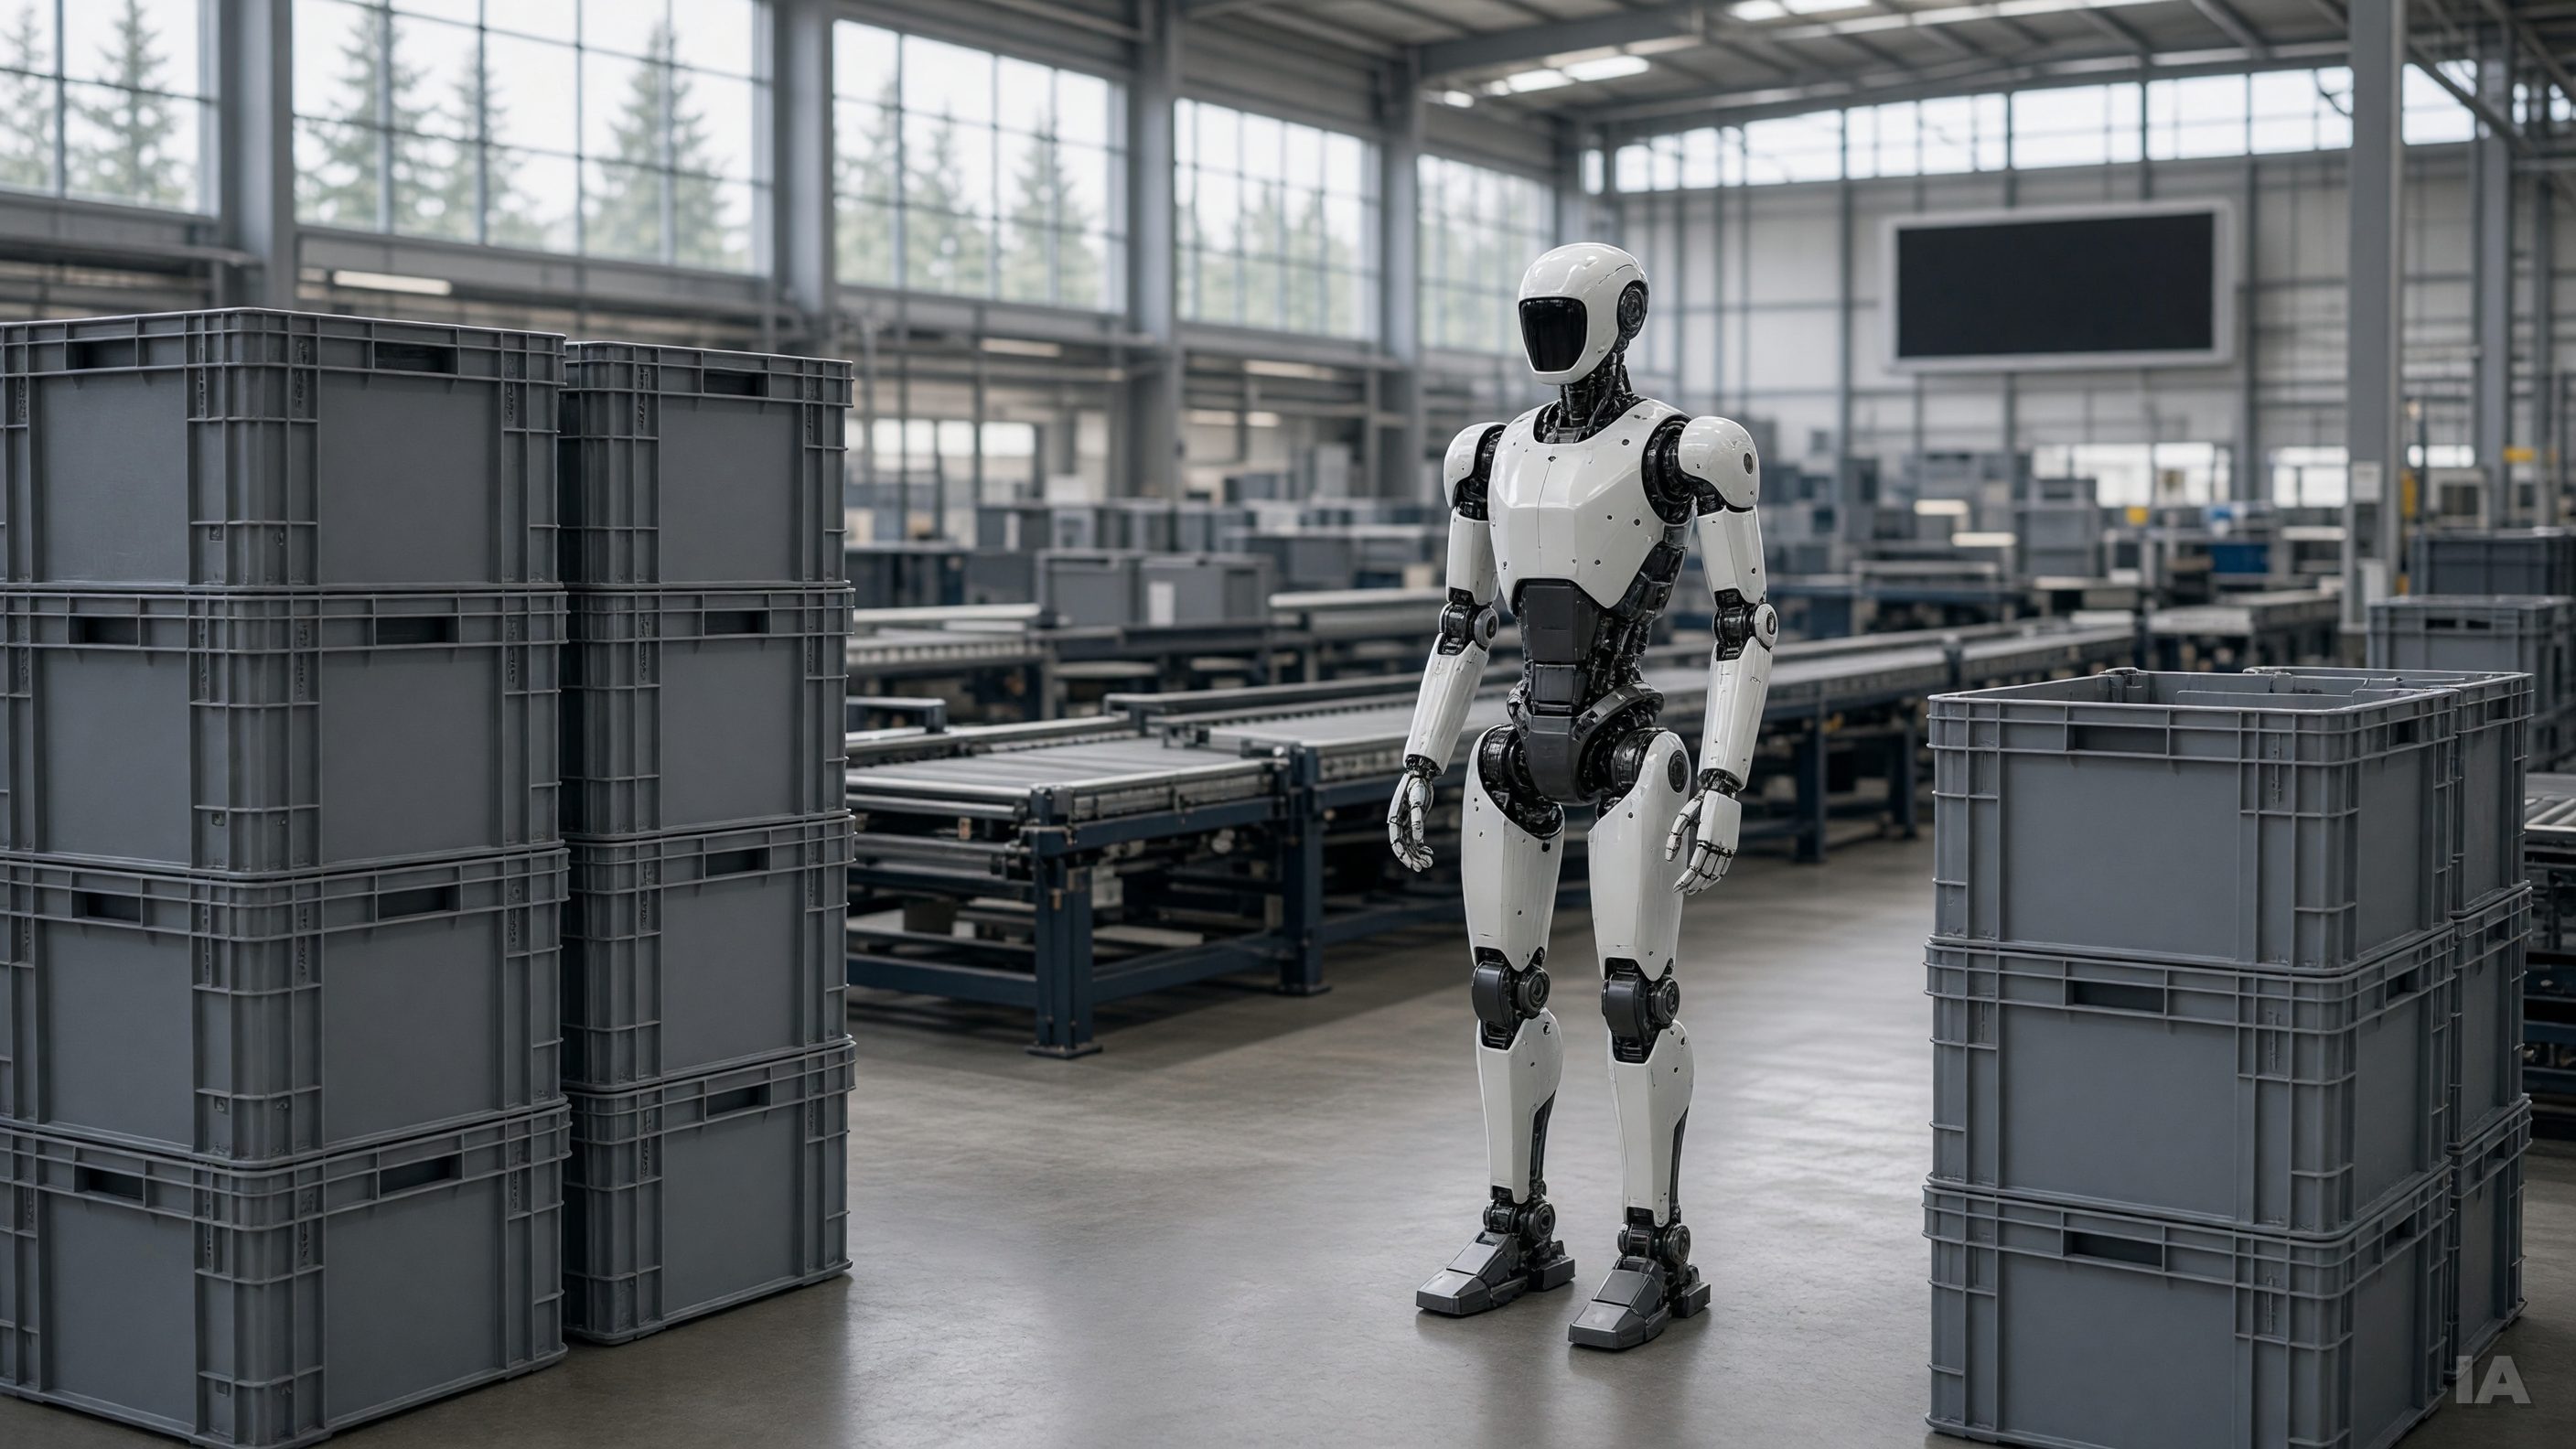
Le 5 novembre, un titre inédit doit apparaître sur les écrans du Nasdaq : AGLT, le symbole d'Agility Robotics, fabricant du robot bipède Digit. Ce sera, selon l'entreprise, la seule société américaine cotée entièrement consacrée aux humanoïdes et dotée de déploiements commerciaux réels. Le moment est pourtant délicat : les valeurs technologiques reculent, et les chiffres de ventes de l'entreprise sont minuscules.
Une entrée en Bourse par la porte latérale
Contrairement à ce que laissent entendre certains titres, il ne s'agit pas d'un premier appel public à l'épargne classique. Agility fusionne avec Churchill Capital Corp XI, une société d'acquisition à vocation spécifique (SPAC), c'est-à-dire une coquille déjà cotée qui lève de l'argent pour absorber une entreprise privée. Dans un communiqué déposé auprès de la SEC, le gendarme boursier américain, Churchill XI a annoncé le 2 novembre que ses actionnaires avaient approuvé l'opération, avec plus de 84 % des votes exprimés en faveur. La clôture est prévue le 4 novembre, et la cotation des actions et des bons de souscription le lendemain.
L'opération valorise Agility à 2,5 milliards de dollars américains avant l'apport d'argent frais, selon la synthèse de Dealroom. Mais la cagnotte a fondu en cours de route. Dans son communiqué du 30 octobre, l'entreprise chiffre la levée brute attendue à environ 465 millions de dollars américains : environ 164 millions issus du compte en fiducie de la SPAC, environ 201 millions d'un placement privé mené par le géant de la fabrication Foxconn à 10 dollars l'action, et 100 millions de capitaux déjà reçus.
À l'origine, on parlait de plus de 620 millions. Dealroom explique l'écart par les rachats d'actions : les détenteurs d'environ 61,5 % des actions de catégorie A ont réclamé leur argent, ce qui a fait passer la fiducie d'environ 424 millions à 164 millions. Autrement dit, une bonne partie des investisseurs de la SPAC a préféré sortir avant même que Digit ne soit coté.
174 000 $ de ventes, 2,5 G$ de valorisation
C'est le contraste qui a attiré l'attention de Futu Niu Niu (富途牛牛), la plateforme chinoise de courtage dont provient le titre de départ. Selon une analyse de New Market Pitch qui s'appuie sur le dépôt de septembre auprès de la SEC, Agility a enregistré 1,78 million de dollars de ventes en 2025 et seulement 0,17 million au premier semestre de 2026, pour une perte nette de 138,1 millions en 2025. Le même texte rappelle que plus de 300 millions de dollars de commandes pluriannuelles pour le Digit 5 sont conditionnels, et que les neuf engagements de sites ne correspondent pas à neuf sites en exploitation.
Les premiers dépôts, relevait GeekWire en juin, ne divulguaient pas le chiffre d'affaires. Le média de Seattle soulignait aussi que ces commandes « committed » proviennent d'un contrat de trois ans portant sur 1 000 robots, passé par un client dont l'identité n'est pas révélée, et qu'elles ne constituent pas un revenu courant. Dans ses facteurs de risque, l'entreprise reconnaît elle-même ne pas avoir encore généré assez de revenus pour couvrir ses dépenses d'exploitation, et ne garantit pas qu'elle atteindra la rentabilité.
Pour juger de l'écart, un blogueur japonais a calculé que la valorisation avant apport représente environ 1 400 fois le chiffre d'affaires de 2025. Ce calcul n'a rien d'officiel, mais il illustre bien la nature du pari : on n'achète pas des ventes, on achète une trajectoire.
Le modèle : louer le robot plutôt que le vendre
Digit n'a pas de prix catalogue. Selon un banc d'essai de Robozaps, Agility le loue dans le cadre de contrats de « robot en tant que service », qui regroupent la machine, le logiciel infonuagique, la maintenance et la gestion de flotte, avec un tarif modélisé autour de 8 500 $ US par mois. Le Digit 5, dévoilé le 15 septembre, doit pouvoir travailler près des humains sans les barrières de sécurité qu'imposaient les versions précédentes, rapportait Bloomberg dans un article reproduit dans les dépôts de la SEC.
Les usages actuels restent circonscrits : déplacer des bacs en plastique, décharger des robots mobiles autonomes, alimenter des convoyeurs. Le plus gros client cité dans les documents est le groupe logistique GXO, qui étend son déploiement à deux sites supplémentaires. Sur le terrain, c'est donc de la manutention d'entrepôt, loin de l'« employé polyvalent » que laissent miroiter les vidéos virales.
Un marché en repli, et pas seulement à New York
L'arrivée d'Agility coïncide avec une séance difficile pour la technologie. Selon Investing.com, le Nasdaq a cédé 1,1 % le 2 novembre, après avoir plongé de 2,9 % la veille, sa pire journée depuis début juin, et terminé octobre en baisse de plus de 5 %. Le Nasdaq-100 est entré en zone de correction, soit un recul de plus de 10 % depuis son sommet d'octobre, d'après BigGo Finance. Les inquiétudes portent sur la rentabilité des dépenses colossales en intelligence artificielle, que des émissions de dette de grands acteurs du secteur ont ravivées.
Le malaise est mondial. CNN rapporte que les grands indices chinois ont perdu plus de 20 % depuis juin, et que l'action d'Unitree, le plus important fabricant mondial de robots humanoïdes par les ventes, après avoir bondi de 600 % à ses débuts à Shanghai en août, a depuis perdu la moitié de sa valeur. Même scénario sur le segment : le magazine Inc. note que Xpeng a levé 900 millions de dollars pour sa division robotique en août et que son titre a tout de même reculé.
La ruée vers l'étiquette « humanoïde »
Le terme est devenu un argument de vente. Inc. a recensé 47 sociétés qui le mentionnent dans leurs documents réglementaires cette année, contre 13 auparavant, parmi lesquelles des SPAC et des équipementiers automobiles. Une autre compilation, relayée par StrongMocha, en compte 52, mais conclut que seules neuf construisent, vendent ou possèdent réellement un fabricant de robots humanoïdes. Le chroniqueur d'Inc. résume bien le risque : certaines entreprises fabriquent des robots, d'autres fabriquent un récit sur les robots.
Les analystes, eux, restent séduits par le potentiel de long terme. Goldman Sachs a relevé sa prévision à environ 6,5 millions d'humanoïdes livrés en 2035, pour un marché d'environ 138 milliards de dollars américains. Mais ces projections côtoient des signaux de prudence : Finimize rappelle que Tesla a indiqué qu'il faudrait encore au moins un an pour que la production de son Optimus atteigne 20 000 unités par mois, ce qui a pesé sur des fournisseurs comme Harmonic Drive.
Ce qu'il faudra surveiller
Les précédents ne sont guère rassurants pour les nouveaux venus : le Motley Fool rappelle que les titres récemment introduits perdent souvent du terrain rapidement une fois l'enthousiasme de la nouveauté retombé, et conseille d'attendre le creux qui suit habituellement une fusion de ce type. Un avis d'investissement parmi d'autres, mais qui reflète une méfiance répandue.
Pour Agility, l'épreuve se déplace maintenant des annonces vers les chiffres. Devenue publique, l'entreprise devra publier chaque trimestre sa consommation de trésorerie, la rentabilité unitaire de ses robots et les conditions de ses contrats. Dealroom le résume ainsi : l'exécution, et non la cotation, sera le vrai test. Trois jalons concrets se dessinent : la livraison effective des Digit 5, la transformation des engagements en revenus récurrents, et la validation des normes de sécurité qui permettraient de retirer les barrières autour des robots.
Le contexte de la concurrence compte aussi. D'après Reuters, repris par Investing.com, Meta a construit un prototype d'humanoïde avec la jeune pousse chinoise Fourier. Tesla, Figure et les fabricants chinois courent tous après le même marché. Agility a l'avantage d'être le premier à s'exposer au regard des investisseurs publics. C'est aussi un désavantage : sans revenus significatifs, son titre servira de baromètre à l'appétit du marché pour une promesse, dans un moment où cet appétit s'amenuise.