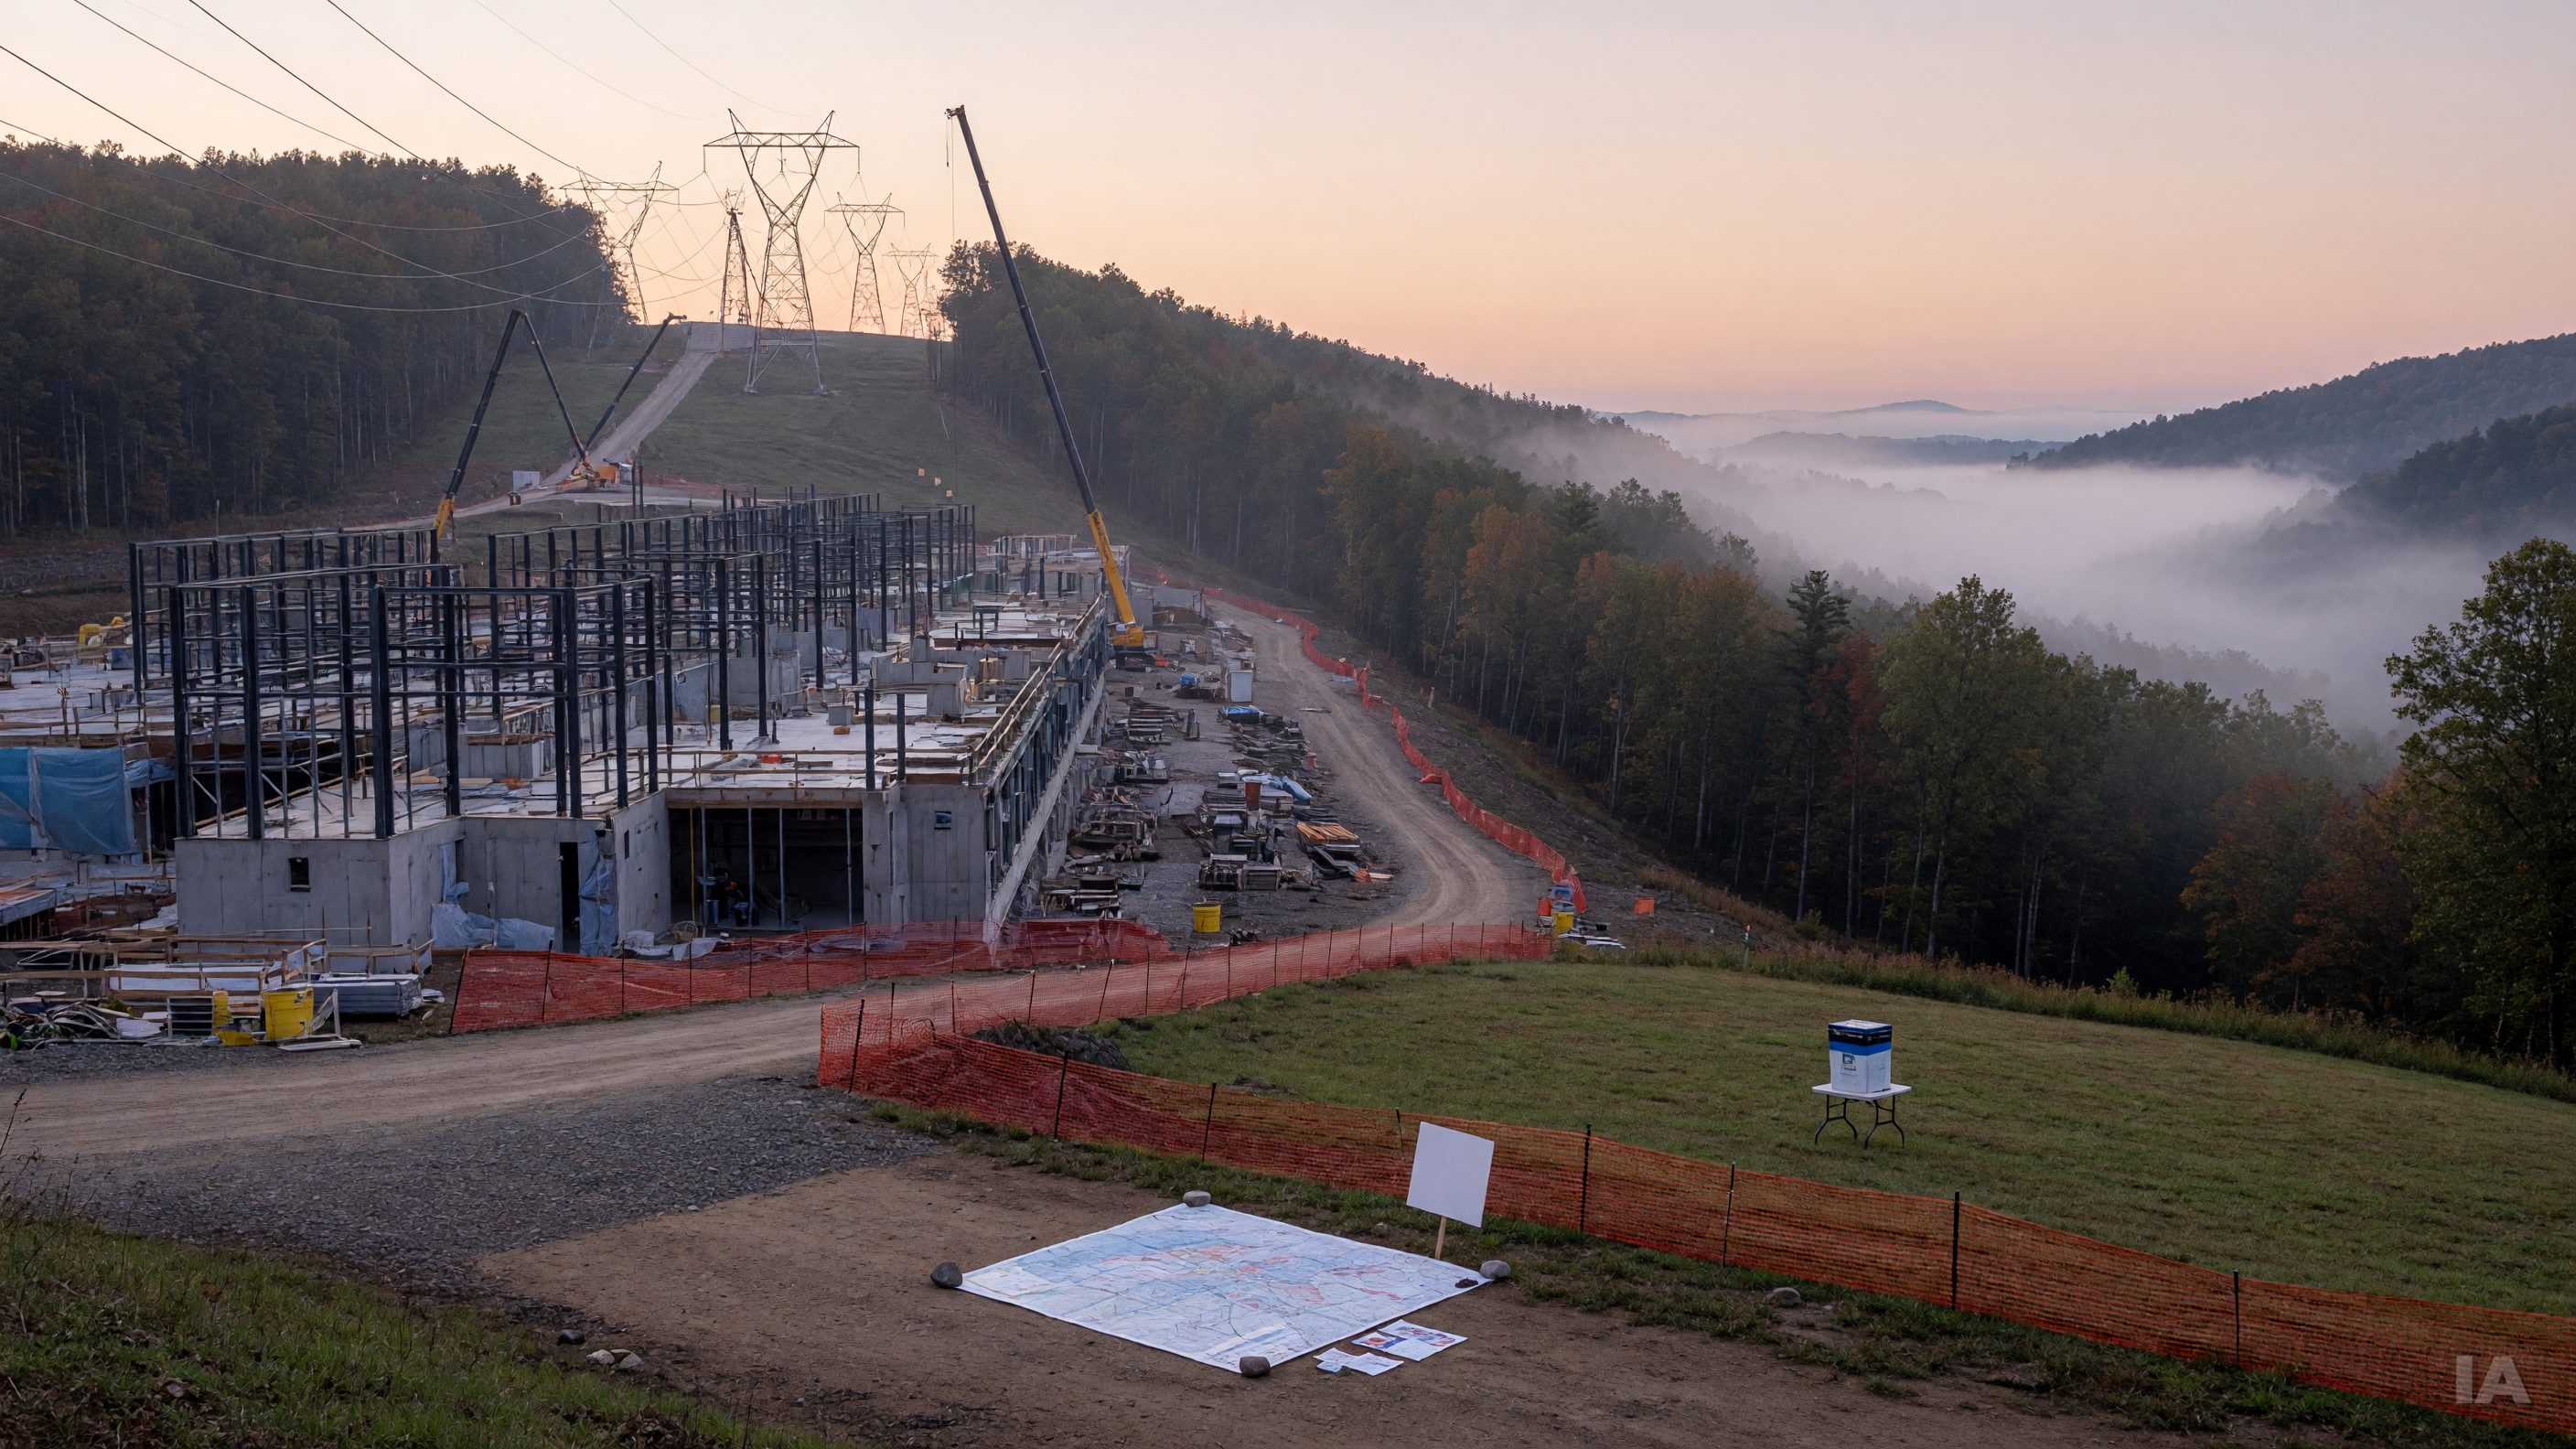
Une entrée en Bourse de 35 milliards de dollars américains n'est jamais un événement banal. Quand elle repose sur un seul chantier, un campus de centres de données en construction dans l'État américain de la Virginie-Occidentale, elle devient un test grandeur nature : celui de la capacité des acteurs de l'infrastructure d'intelligence artificielle (IA) à transformer des promesses de puissance de calcul en revenus réels, au moment précis où les marchés se mettent à douter de la facture. Le dossier Nscale, décrit cette semaine par le Financial Times, en est une illustration presque caricaturale.
Ce que l'on sait du dossier Nscale
Selon le Financial Times, Nscale est un « néo-nuage » (neocloud) appuyé par Nvidia. Le terme désigne une nouvelle catégorie d'entreprises qui n'offrent pas des services d'infonuagique généralistes, comme les trois grands fournisseurs établis, mais louent de la puissance de calcul spécialisée, bâtie autour de processeurs graphiques destinés à l'entraînement et à l'exécution de modèles d'IA. Leur modèle économique est simple sur le papier : acheter ou construire de la capacité, la louer à long terme à de grands clients, encaisser la différence.
Le quotidien britannique rapporte que l'entreprise vise une valorisation d'environ 35 milliards de dollars américains lors de son premier appel public à l'épargne, et que cette ambition repose largement sur un campus de centres de données en Virginie-Occidentale. Ce même campus, toujours d'après le Financial Times, est confronté à trois types de difficultés : des problèmes de construction, une opposition locale et des risques de financement. Le journal parle d'un pari « quitte ou double », formule qui résume bien la situation : si le campus entre en service à l'échelle et au rythme prévus, la valorisation peut se justifier ; s'il s'enlise, c'est tout l'édifice financier qui vacille.
Il convient de rester prudent sur les détails. Les chiffres précis du projet, son calendrier, la nature exacte des contrats de location et la structure de la dette relèvent d'une enquête que seul le Financial Times a publiée à ce jour dans nos repères, et nous n'avons pas été en mesure de les recouper de façon indépendante. Ce qui est établi, en revanche, c'est le cadre : une société très capitalisée, un actif physique unique et concentré, et une introduction en Bourse censée financer la suite.
Pourquoi un campus, et pourquoi la Virginie-Occidentale
La logique de ces campus est avant tout énergétique. Un centre de données consacré à l'IA consomme des quantités d'électricité considérables, et la disponibilité de l'énergie, plus que celle du terrain, est devenue le facteur limitant de toute la filière. Les promoteurs cherchent donc des régions où le courant est abondant, relativement bon marché et où les raccordements au réseau peuvent être obtenus. Les anciens territoires miniers et énergétiques de l'est des États-Unis, riches en infrastructures de transport d'électricité et en main-d'œuvre industrielle, répondent à ce profil.
Mais cette géographie a son revers. Les projets de cette taille se heurtent à des riverains inquiets de la consommation d'eau, du bruit, de la pression sur le réseau électrique et des factures d'énergie. L'opposition locale mentionnée par le Financial Times s'inscrit dans un mouvement plus large aux États-Unis, où des collectivités contestent de plus en plus les centres de données géants. Et la construction elle-même, qui exige des quantités massives d'équipements électriques, de câblage et de main-d'œuvre qualifiée, est exposée aux pénuries. Le Financial Times a d'ailleurs consacré une analyse distincte aux difficultés de l'industrie américaine à augmenter sa production, entre droits de douane, restrictions à l'immigration et manque de travailleurs spécialisés : des contraintes qui touchent aussi les chantiers de ce type.
Un lancement qui tombe au pire moment
Le calendrier n'aide pas. Les repères d'actualité de ce vendredi montrent des marchés nerveux. Le Financial Times relate que la déroute des valeurs technologiques mondiales s'aggrave, des résultats d'entreprises américaines ravivant les craintes liées aux dépenses en IA, avec une ouverture attendue en baisse à Wall Street après un recul de l'indice Nikkei 225, très chargé en technologie. La lettre FirstFT qui présente le dossier Nscale mentionne elle-même, parmi ses autres sujets du jour, la débâcle boursière des technos.
Le journal consacre aussi une analyse à ce qui fait bouger les actions des géants de l'infonuagique, signe que les investisseurs scrutent désormais de près le rapport entre les sommes englouties dans les infrastructures et les revenus qu'elles génèrent. Pendant deux ans, la simple annonce de nouvelles capacités de calcul suffisait à faire grimper les titres. La question a changé : combien de ces investissements seront rentabilisés, et à quel horizon?
C'est dans ce contexte que Nscale demande aux investisseurs de miser des dizaines de milliards sur un modèle qui dépend de trois variables fragiles : la demande de calcul des grands clients, la capacité à livrer les sites à temps et le coût du capital. Une entreprise qui construit pour louer est exposée à un décalage cruel : les dépenses sont immédiates et massives, les revenus n'arrivent qu'une fois les sites opérationnels et les clients installés.
Le facteur Nvidia et le risque de circularité
L'appui de Nvidia est à la fois un atout et un point de vigilance. Pour une jeune société, avoir pour actionnaire ou partenaire le principal fournisseur de puces d'IA garantit un accès privilégié à du matériel très convoité. Mais il alimente aussi un débat récurrent dans le secteur : celui de la circularité du financement. Quand un fabricant de puces investit dans ses propres clients, qui utilisent ensuite ces fonds pour lui acheter des puces, une partie de la demande apparente peut refléter la générosité du fournisseur plutôt qu'un besoin final solide. Le Financial Times n'accuse pas Nscale de cela dans les extraits dont nous disposons, mais la structure même des néo-nuages, souvent adossés à leur fournisseur de matériel, rend la question légitime pour tout investisseur appelé à souscrire.
Un secteur qui s'interroge sur sa propre solidité
Le cas Nscale ne se comprend pas isolément. Le Financial Times a publié cette semaine une analyse de l'entrée en Bourse annoncée d'Anthropic, résumée « en trois chiffres », en soulignant que le dossier déposé laisse en suspens des questions sur l'état réel des activités de l'entreprise et du secteur dans son ensemble. L'idée est la même : à mesure que les grands noms de l'IA se tournent vers les marchés publics, les investisseurs obtiennent enfin des états financiers, et ces documents révèlent autant d'incertitudes qu'ils n'en dissipent.
Cette convergence est révélatrice. Les acteurs de la couche logicielle, comme Anthropic, et ceux de la couche d'infrastructure, comme Nscale, ont besoin les uns des autres : les premiers louent la puissance de calcul que les seconds construisent. Si l'un des maillons faiblit, la chaîne entière en ressent les effets. Un campus en retard retarde les revenus de l'infrastructure ; une demande moins vigoureuse que prévu fragilise les contrats de location qui servent de garantie aux prêteurs.
Ce qu'il faut surveiller
Plusieurs éléments permettront de juger si ce pari tient la route :
- Le calendrier du campus. Chaque trimestre de retard pèse sur les revenus attendus et sur la crédibilité des prévisions présentées aux investisseurs.
- La solidité des contrats. La qualité des clients, la durée des engagements et les clauses en cas de livraison tardive détermineront la valeur réelle du carnet de commandes.
- Le financement. Les risques de financement évoqués par le Financial Times renvoient à la dépendance à l'égard de la dette et du marché. Si l'appétit des investisseurs pour les actions technologiques continue de se dégrader, le prix et le calendrier de l'opération pourraient être révisés.
- L'acceptabilité locale. Un projet contesté par ses voisins s'expose à des recours, des retards de permis et un coût politique croissant.
Un test pour toute la filière
Que l'entrée en Bourse de Nscale se concrétise telle quelle, soit retardée ou soit révisée à la baisse, elle servira de baromètre. Un succès confirmerait que les marchés restent prêts à financer l'infrastructure de l'IA malgré la nervosité ambiante. Un report ou une valorisation rognée enverrait un signal contraire : celui d'une période où l'on exige désormais des preuves de rentabilité avant d'ouvrir le portefeuille.
Dans les deux cas, le dossier rappelle une réalité que l'enthousiasme des derniers mois avait tendance à faire oublier. L'IA, malgré son aura d'immatérialité, repose sur du béton, de l'acier, de l'électricité et des permis de construire. Et les marchés, eux, finissent toujours par vouloir savoir quand ces investissements très concrets commenceront à rapporter.