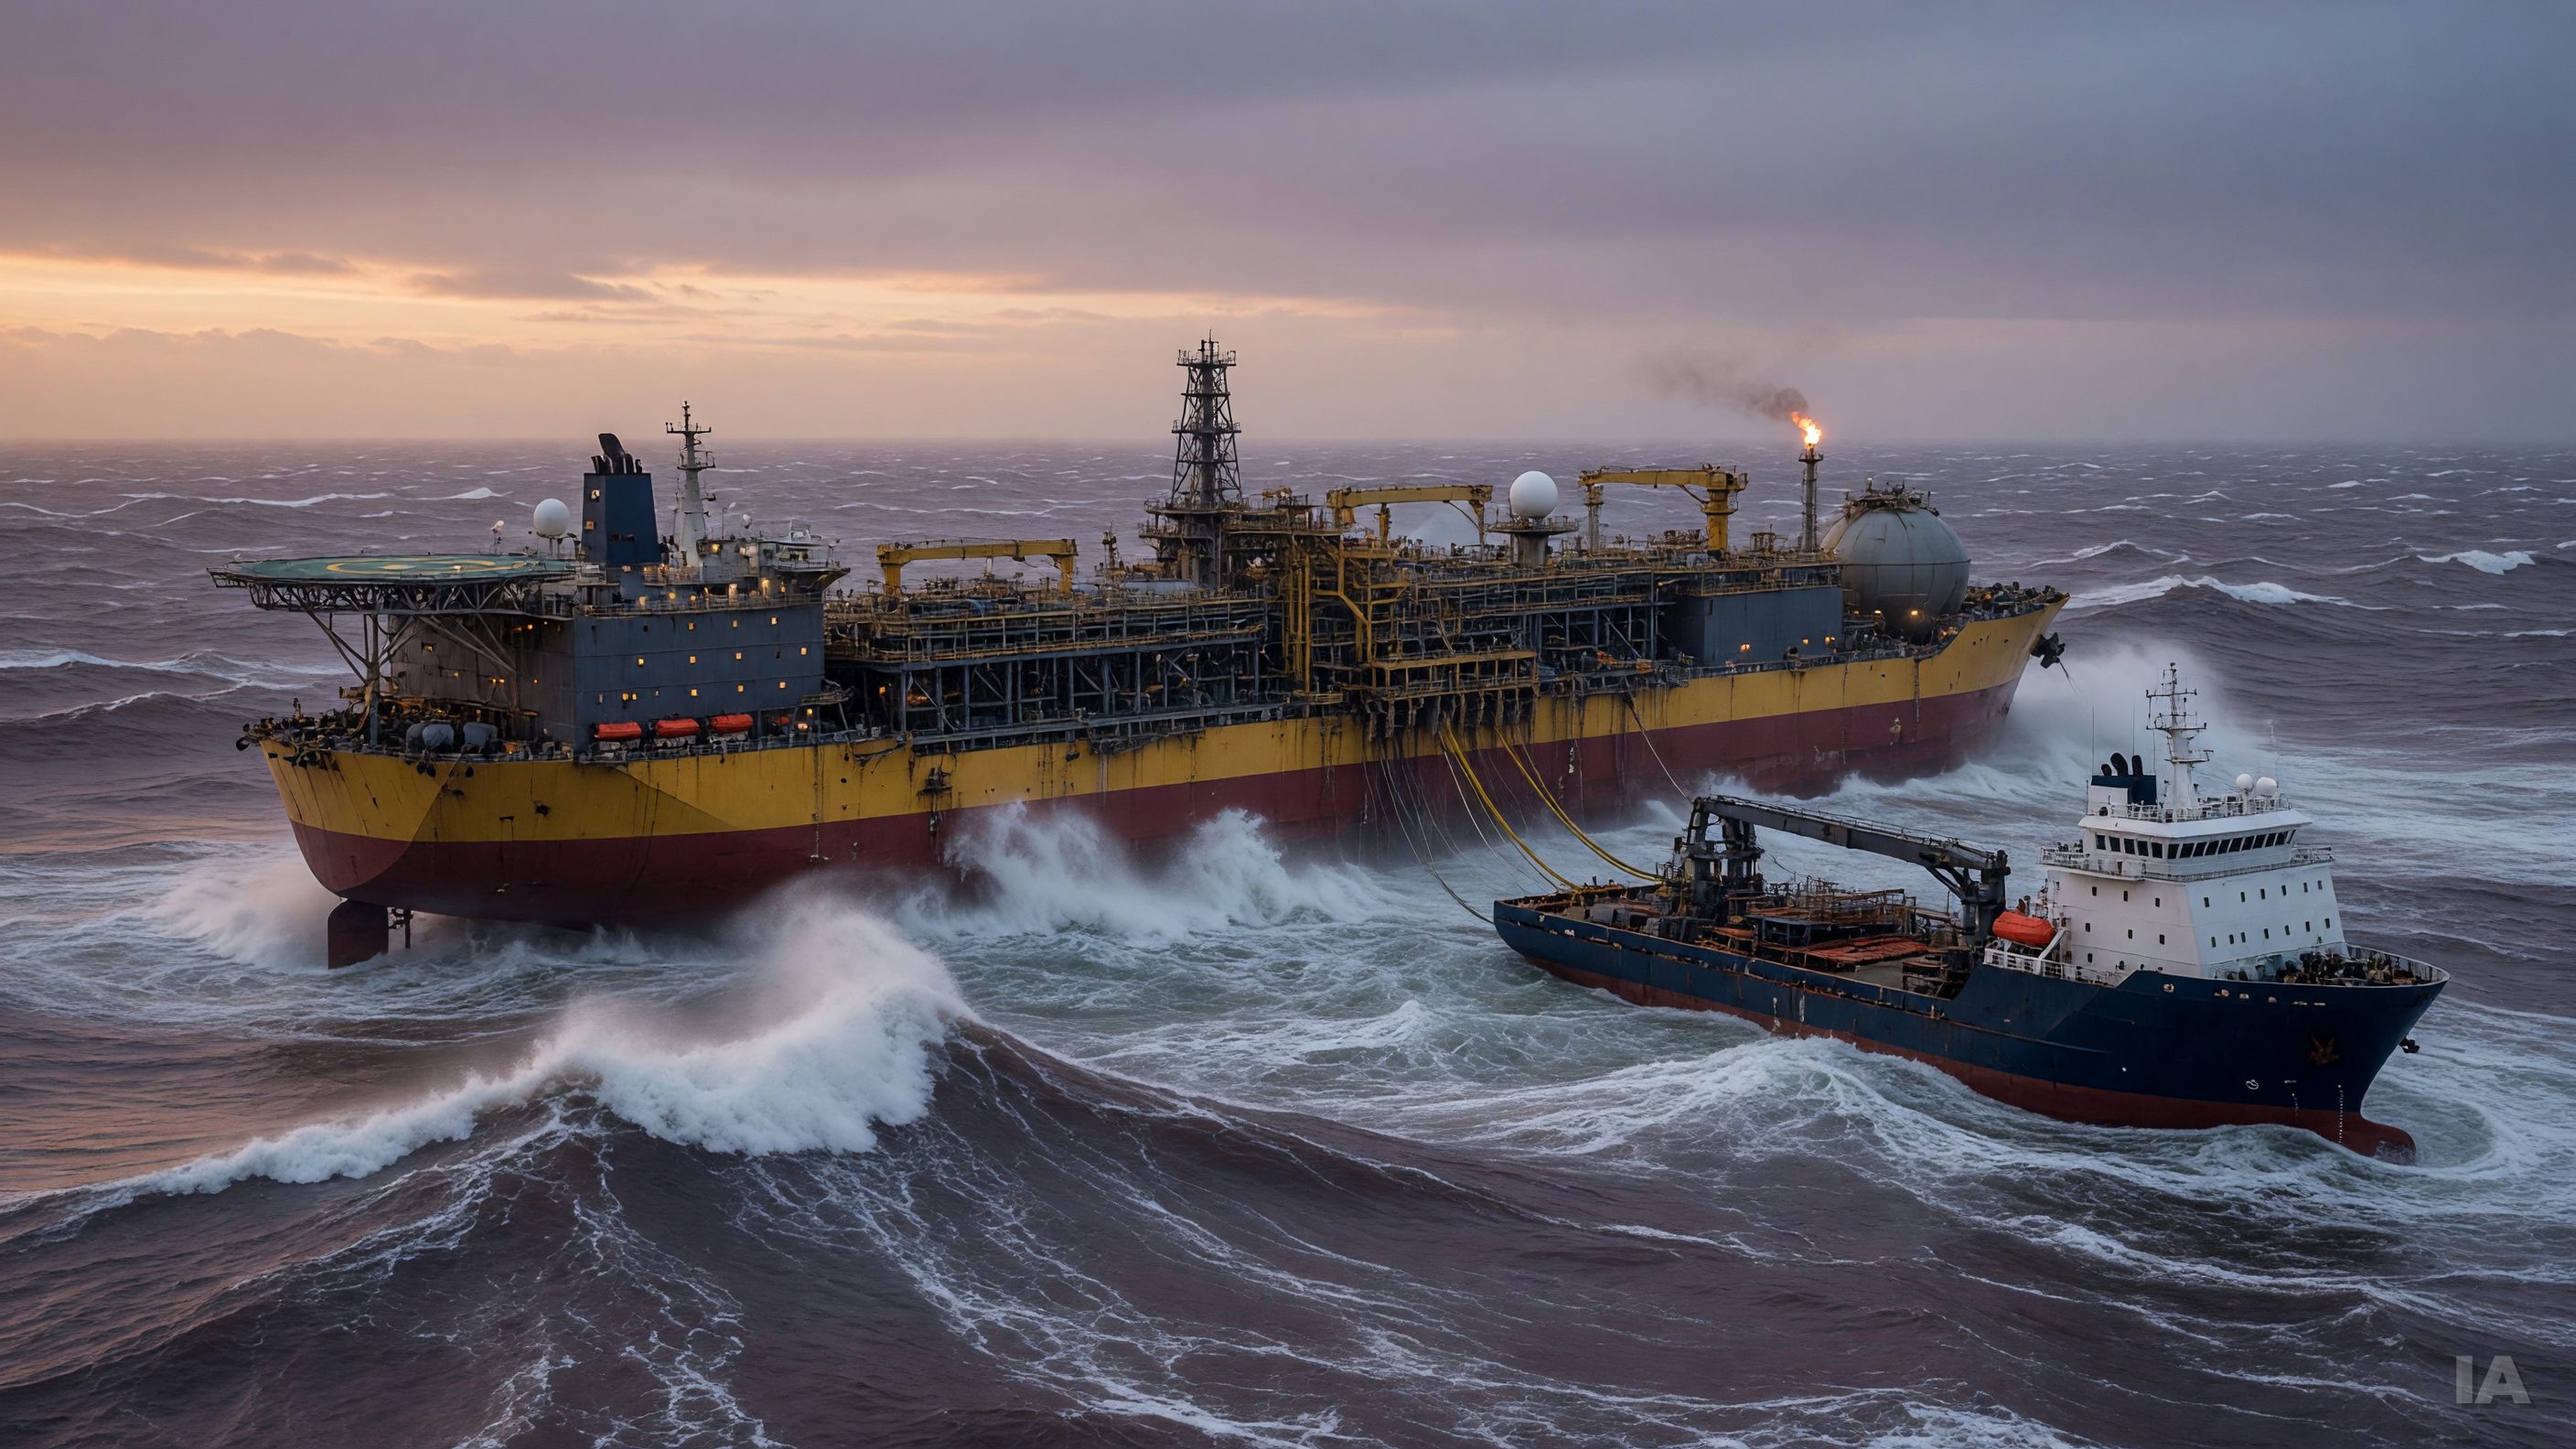
Une grande pétrolière canadienne se retire de ses champs extracôtiers, et c'est un exploitant de mer du Nord qui prend la relève. Selon Quartz, Suncor vend ses actifs pétroliers au large du Canada à Ithaca Energy pour un montant pouvant atteindre 1,55 milliard de dollars canadiens. La transaction porte sur trois gisements : Terra Nova, White Rose et West White Rose.
Ce que prévoit la transaction
D'après Quartz, Ithaca Energy paiera 1,2 milliard de dollars canadiens à la clôture et assumera 1,9 milliard de dollars canadiens de passifs liés à ces trois champs. La différence entre les 1,2 milliard comptants et les 1,55 milliard annoncés repose sur une part variable : le prix « jusqu'à » signifie qu'une partie du montant dépend de conditions futures, dont les repères disponibles ne précisent pas la nature.
Le chiffre le plus parlant n'est peut-être pas celui du prix, mais celui des passifs. En reprenant 1,9 milliard de dollars canadiens d'obligations, Ithaca assume davantage que ce qu'elle verse en argent frais. Dans l'industrie, ces passifs désignent généralement, entre autres, les coûts de démantèlement et de remise en état des installations en fin de vie. Les sources consultées ne détaillent toutefois pas la composition exacte de ce montant, et il convient de ne pas la présumer.
Pourquoi un vendeur se délesterait d'actifs matures
Le schéma est connu dans le secteur pétrolier mondial. Les grandes sociétés intégrées ont tendance à recentrer leur capital sur les projets qu'elles jugent les plus rentables ou les plus alignés avec leur stratégie, et à céder les champs plus anciens, dont la production décline et dont la facture de fin de vie approche. Ces actifs ne sont pas sans valeur : ils sont simplement moins attrayants pour un acteur qui doit arbitrer entre de nombreux usages de ses dollars.
Pour un acquéreur spécialisé, le calcul est différent. Une société dont le métier consiste à exploiter des champs matures peut en tirer une rentabilité que le vendeur n'y voit plus, en optimisant les coûts d'exploitation et en prolongeant la vie des installations. Ithaca Energy, active en mer du Nord, s'inscrit dans cette catégorie d'exploitants qui rachètent des gisements délaissés par les majors. L'opération lui ouvre une présence sur la façade atlantique canadienne, un terrain d'exploitation extracôtier distinct de celui qu'elle connaît.
Un marché pétrolier qui change les calculs
Le moment de la transaction n'est pas anodin. Quartz rapporte, dans un autre article, que le président exécutif de ConocoPhillips, Ryan Lance, voit le plancher du prix du pétrole grimper à 70 $ le baril, et qu'il estime que la production américaine pourrait dépasser 14,5 millions de barils par jour aux prix actuels. Ces propos reflètent la vision d'un dirigeant de l'industrie, non une mesure officielle, mais ils indiquent que les producteurs raisonnent avec un baril suffisamment élevé pour justifier des investissements.
La géopolitique pèse aussi sur les prix. Fortune rapporte que l'Ukraine affirme avoir réduit de 51 % la capacité de raffinage de pétrole de la Russie, et que Vladimir Poutine a admis que les frappes avaient atteint leur objectif « en partie ». Fortune pose la question de l'ampleur de l'effet sur l'économie russe, en évoquant un coup porté à environ 1 % de son produit intérieur brut. Ce contexte de tensions sur l'offre, jumelé à un baril jugé plus solide par certains dirigeants, aide à comprendre pourquoi des acheteurs sont prêts à se positionner sur des actifs de production existants plutôt que de miser sur des découvertes incertaines.
Passifs : le véritable enjeu de ces ventes
Les cessions d'actifs matures soulèvent une question récurrente : qui paiera, au bout du compte, pour le démantèlement ? Lorsqu'un exploitant de plus grande taille vend à une société plus petite ou plus spécialisée, les régulateurs et les observateurs s'interrogent généralement sur la capacité du nouveau propriétaire à honorer ces obligations sur toute la durée de vie des champs. C'est un débat ancien dans l'industrie mondiale, notamment en mer du Nord, et il explique pourquoi le montant de 1,9 milliard de dollars canadiens de passifs retient autant l'attention que le prix lui-même.
Les éléments disponibles ne permettent pas de dire comment cette question sera traitée dans le cas présent : ni les garanties financières exigées, ni les approbations réglementaires nécessaires, ni le calendrier de clôture ne figurent dans les repères consultés. Ce sont pourtant ces points qui détermineront si la transaction se déroule sans heurt.
Ce qu'il faut retenir
- Suncor se retire de trois champs extracôtiers canadiens : Terra Nova, White Rose et West White Rose.
- Ithaca Energy paiera 1,2 milliard de dollars canadiens comptant, pour un total pouvant atteindre 1,55 milliard, selon Quartz.
- L'acquéreur assume 1,9 milliard de dollars canadiens de passifs, un montant supérieur au paiement initial.
- L'opération illustre un mouvement de fond : les grandes pétrolières allègent leur portefeuille de gisements matures, que des exploitants spécialisés reprennent.
- Le contexte de prix, que certains dirigeants jugent plus soutenu, et les tensions sur l'offre russe rendent ces achats plus attrayants.
Une transaction à suivre
Ce type d'opération se lit à deux niveaux. Pour le vendeur, c'est un choix d'allocation du capital et une façon de réduire son exposition à des obligations de fin de vie. Pour l'acheteur, c'est un pari sur la capacité à extraire encore de la valeur de champs déjà bien connus, à un prix que le marché juge acceptable. Les détails à surveiller sont la nature de la part conditionnelle du prix, les garanties entourant les passifs et l'avis des autorités de réglementation. Tant que ces éléments ne sont pas publics, il serait imprudent d'aller plus loin dans l'interprétation.