Un projet de reprise qui cherche encore ses contours
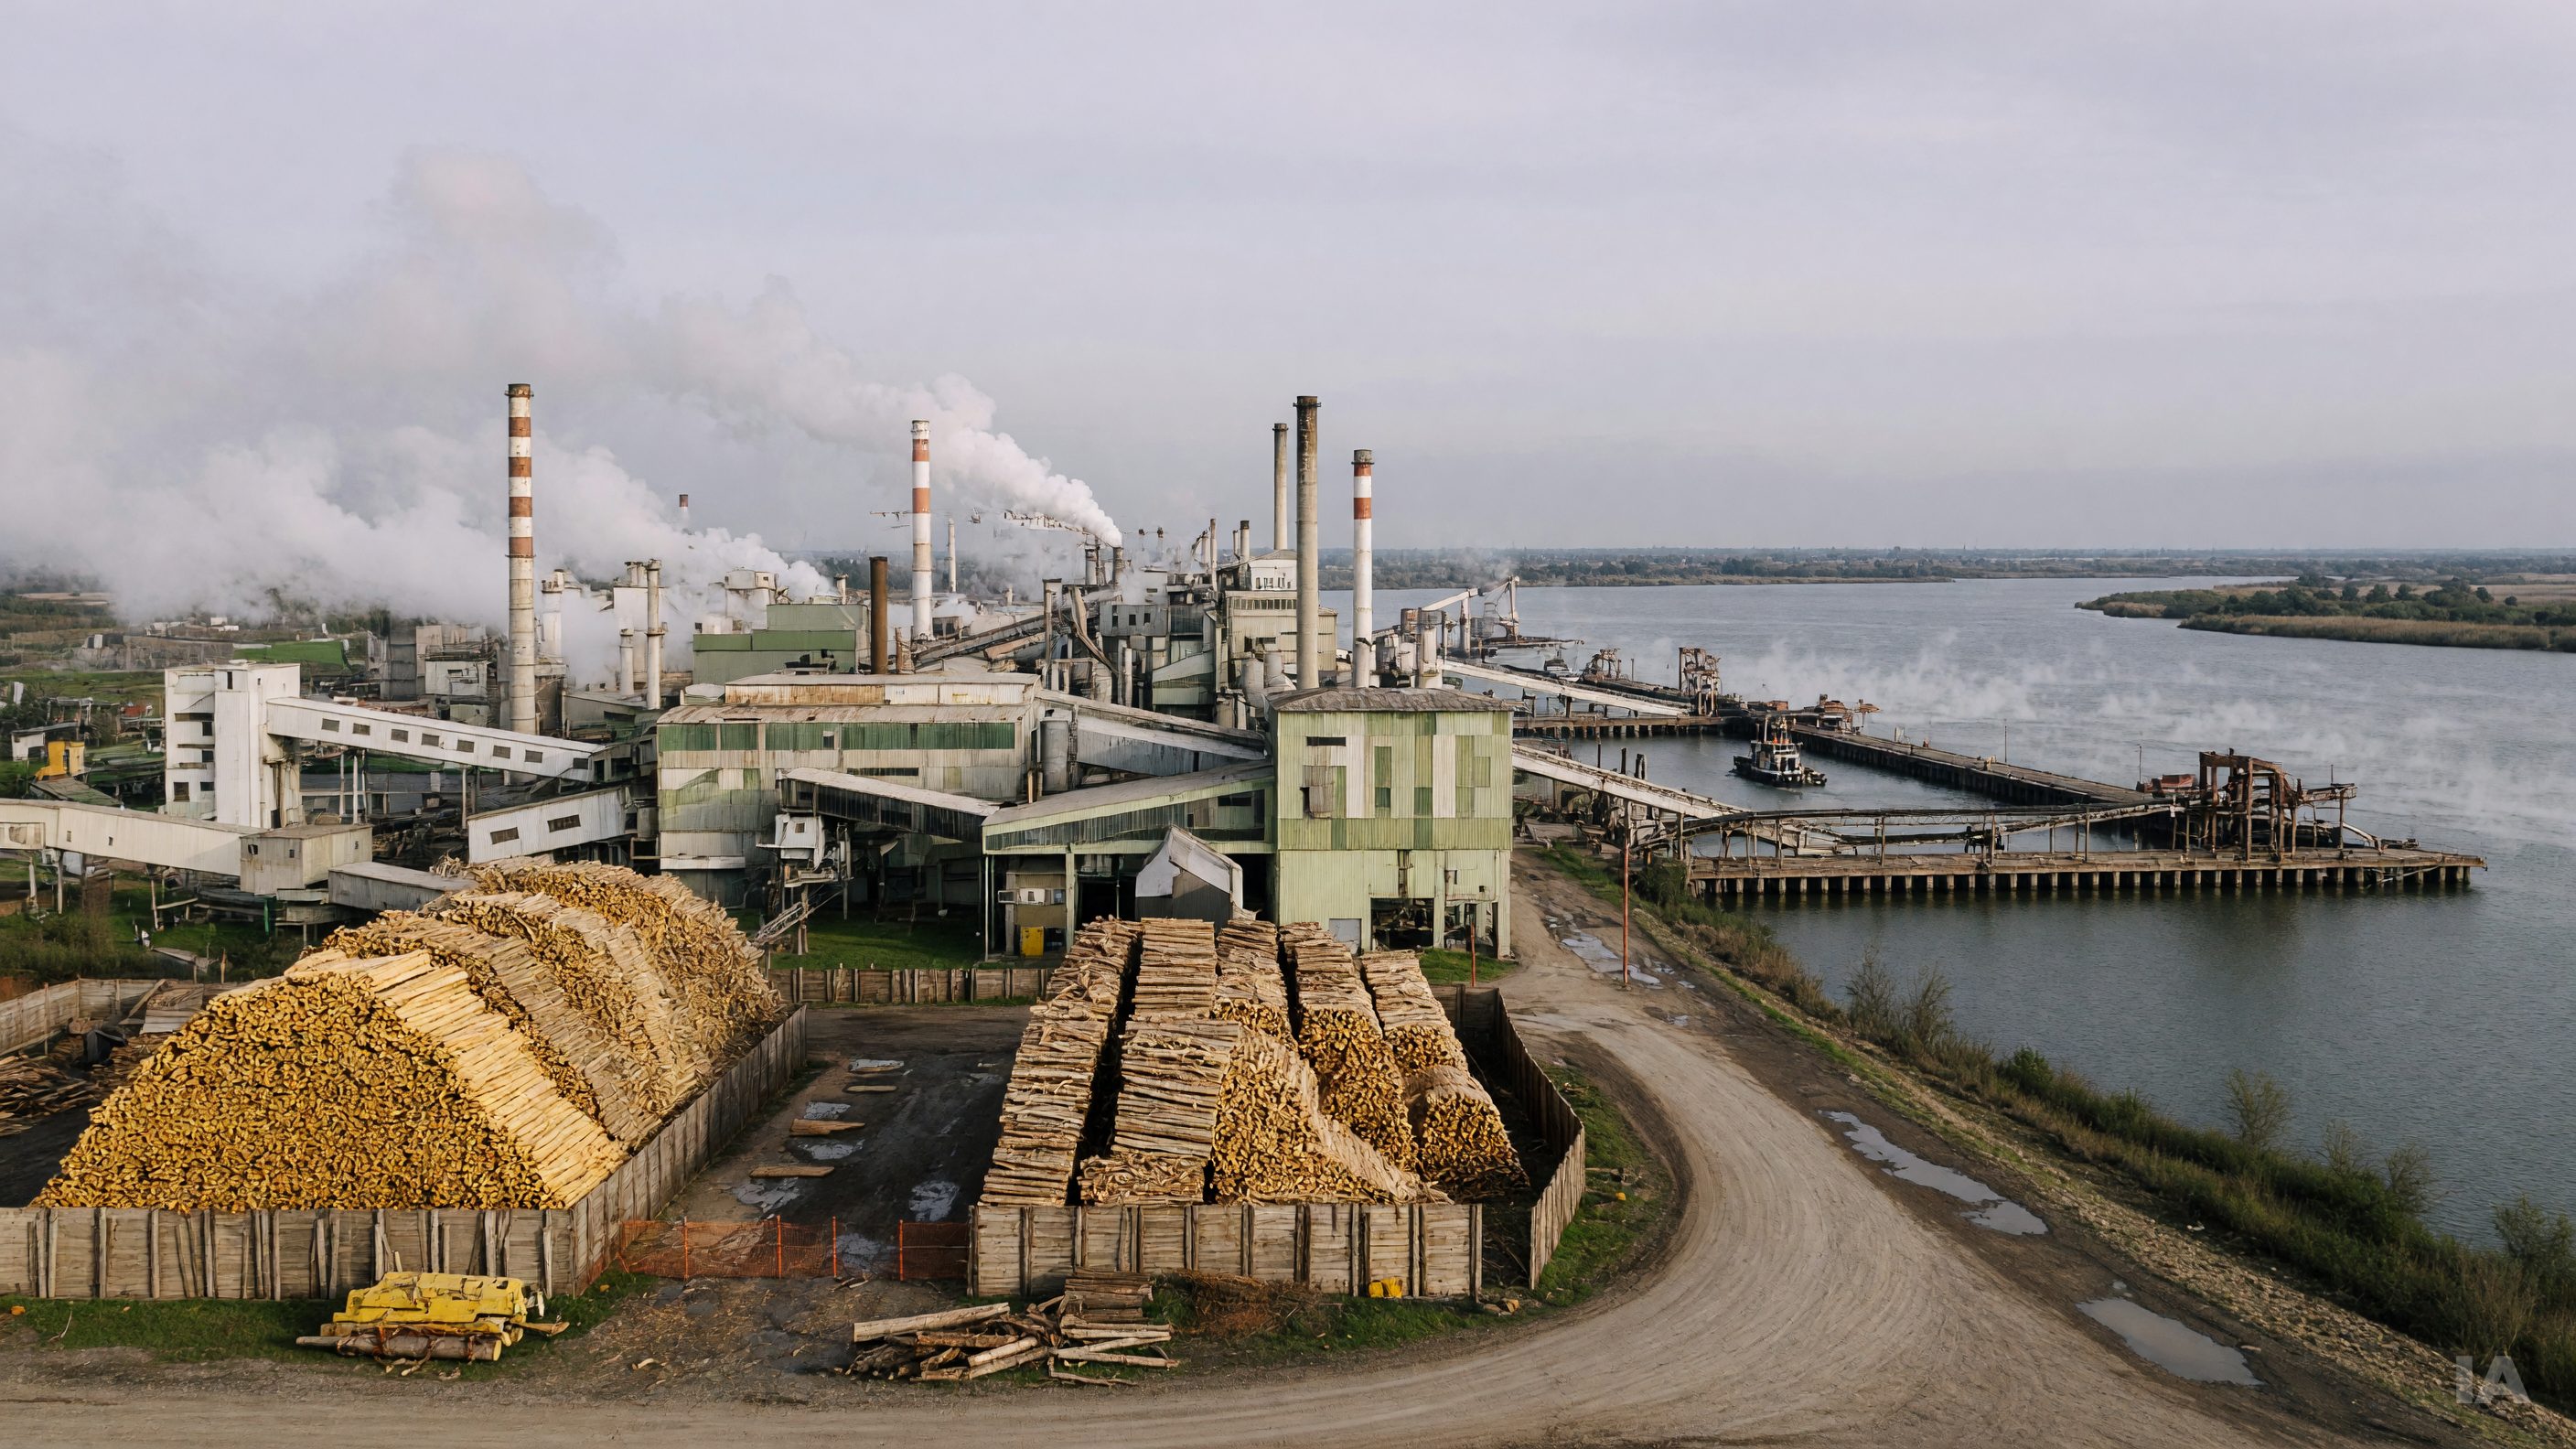
À Témiscaming, sur la rive québécoise du lac Témiscamingue, l'usine de cellulose exploitée par le groupe américain Rayonier Advanced Materials (RYAM) pourrait changer de mains. Selon Radio-Canada, des gestionnaires locaux de l'établissement, des syndiqués et des Premières Nations se mobilisent pour reprendre les rênes du site et le relancer sous contrôle canadien.
À ce stade, il s'agit d'une démarche en construction. Les informations publiquement rapportées sont minces : le texte de Radio-Canada fait état de l'intention des différentes parties, mais pas d'une offre ferme, d'un montage financier arrêté ni d'une réponse publique de l'actionnaire actuel. Il convient donc de distinguer ce qui est établi, c'est-à-dire l'existence d'un mouvement de reprise, de ce qui demeure hypothétique, soit l'aboutissement d'une transaction.
Un modèle d'affaires qui explique l'intérêt, et la fragilité
Pour comprendre l'enjeu, il faut s'arrêter sur ce que produit réellement une usine comme celle de Témiscaming. Il ne s'agit pas de papier journal ni de papier d'emballage. La cellulose de spécialité est une matière première dérivée de la pâte de bois, très purifiée, qui entre dans la fabrication de produits aussi variés que les filtres, les additifs pour l'alimentation et la pharmacie, les revêtements, certains textiles ou encore des composants de l'industrie électronique.
C'est un créneau de niche, aux marges potentiellement plus élevées que celles des pâtes commerciales, mais aussi exposé à des cycles de prix marqués, à la concurrence de producteurs asiatiques et à des coûts d'énergie et de fibre qui pèsent lourd. Une usine de ce type vit de la régularité de son approvisionnement en bois, de la performance de ses équipements, souvent anciens, et de sa capacité à rester compétitive face à des concurrents qui disposent de sites plus récents.
C'est précisément dans ce contexte que les propriétaires de sites industriels de ce genre réévaluent régulièrement leurs actifs : fermer, mettre en veilleuse, vendre ou investir. Le fait que des acteurs locaux se manifestent suggère que le site se trouve à l'une de ces croisées de chemins, sans que les sources consultées permettent de préciser les motifs exacts de l'actionnaire.
Qui sont les acteurs, et que peuvent-ils apporter
La configuration décrite par Radio-Canada est atypique : des cadres de l'usine, des travailleurs syndiqués et des communautés autochtones. Chacun apporte quelque chose de distinct.
Les gestionnaires locaux connaissent les procédés, les clients, les points faibles de l'installation et les marges de manœuvre. Leur crédibilité tient à cette connaissance fine d'un outil industriel complexe. Les syndiqués représentent la main-d'œuvre qualifiée, difficile à reconstituer une fois dispersée, et leur participation signale en général une volonté de préserver des emplois plutôt qu'un simple pari financier. Les Premières Nations, enfin, sont des parties prenantes de plus en plus incontournables dans les projets liés à la forêt et aux ressources : leur présence ouvre la porte à des partenariats d'approvisionnement en fibre, à des accès à du capital et à une légitimité sociale qui facilite l'obtention d'autorisations.
Ce type d'alliance n'est pas sans précédent dans le monde industriel. Les rachats d'usines en difficulté par leurs salariés et des investisseurs locaux existent en Europe comme en Amérique du Nord, avec des résultats inégaux. Le principal défi est toujours le même : réunir assez de capital pour acquérir l'actif, financer les investissements de remise à niveau et traverser une période de transition sans client ni crédit assurés.
Le nerf de la guerre : le financement et la fibre
Une reprise de ce genre repose sur trois piliers que le dossier, tel que rapporté, ne permet pas encore d'évaluer.
Le premier est le prix. Il dépend de la valeur que l'actionnaire accorde à l'usine, de l'état de ses équipements et des éventuels passifs, notamment environnementaux, qui accompagnent un site industriel exploité depuis longtemps. Un actif jugé non stratégique peut se négocier à un prix modeste, mais cela ne dispense pas le repreneur d'investissements importants.
Le deuxième est le financement. Un consortium composé de gestionnaires, de syndiqués et de communautés ne dispose pas des mêmes ressources qu'un fonds ou qu'un industriel. Il devra probablement s'appuyer sur des prêteurs, des investisseurs institutionnels ou des programmes publics. C'est là que la question « intérêts canadiens » prend tout son sens : elle désigne autant l'origine des capitaux que l'ancrage des décideurs.
Le troisième est l'accès à la fibre de bois, matière première centrale. Sans contrat d'approvisionnement stable et à un coût soutenable, aucune relance n'est viable. C'est aussi un terrain où les communautés autochtones peuvent peser, selon la nature des droits et des ententes en place.
Une tendance plus large dans l'industrie forestière
Le cas de Témiscaming s'inscrit dans un mouvement qui dépasse largement ce site. Partout dans les pays producteurs de pâtes et de cellulose, les groupes cotés réorganisent leur portefeuille d'usines, se défont des sites les moins rentables et concentrent leurs investissements là où les marges le justifient. Les repreneurs régionaux, parfois soutenus par des fonds spécialisés, jouent un rôle croissant dans le maintien d'une activité industrielle qui serait sinon perdue.
Ce phénomène répond à une logique économique, mais aussi sociale : une usine de cette taille est souvent l'employeur principal d'une petite ville, avec des effets d'entraînement sur les fournisseurs, les transporteurs et les services locaux. D'où la mobilisation de parties qui, normalement, ne se retrouvent pas autour d'une même table.
Ce qu'il faut surveiller
Plusieurs éléments permettront de juger du sérieux de la démarche. D'abord, la confirmation publique d'une offre ou, à tout le moins, d'un processus de négociation avec l'actionnaire actuel. Ensuite, la composition du financement et l'identité des investisseurs, qui diront si le projet repose sur des fondations solides ou sur une simple volonté de sauvegarde. Enfin, le plan industriel : quels produits, quels clients, quelles modernisations, et à quel horizon.
Il faudra aussi observer la réaction de RYAM. Le groupe n'a pas, dans les éléments rapportés, détaillé publiquement sa position sur une éventuelle cession. Tant qu'il ne l'aura pas fait, toute conclusion sur l'issue du dossier serait prématurée.
Une affaire d'abord industrielle
Au fond, ce dossier illustre une question que se posent de nombreuses régions industrielles : que devient un site de production lorsque son propriétaire international ne le juge plus central, et qui est prêt à en prendre la relève ? À Témiscaming, la réponse en cours d'élaboration est celle d'une reprise par ceux qui connaissent l'usine de l'intérieur. Sa réussite dépendra moins de la bonne volonté que de la solidité du montage financier et de la viabilité commerciale d'un produit de spécialité sur un marché mondial exigeant.