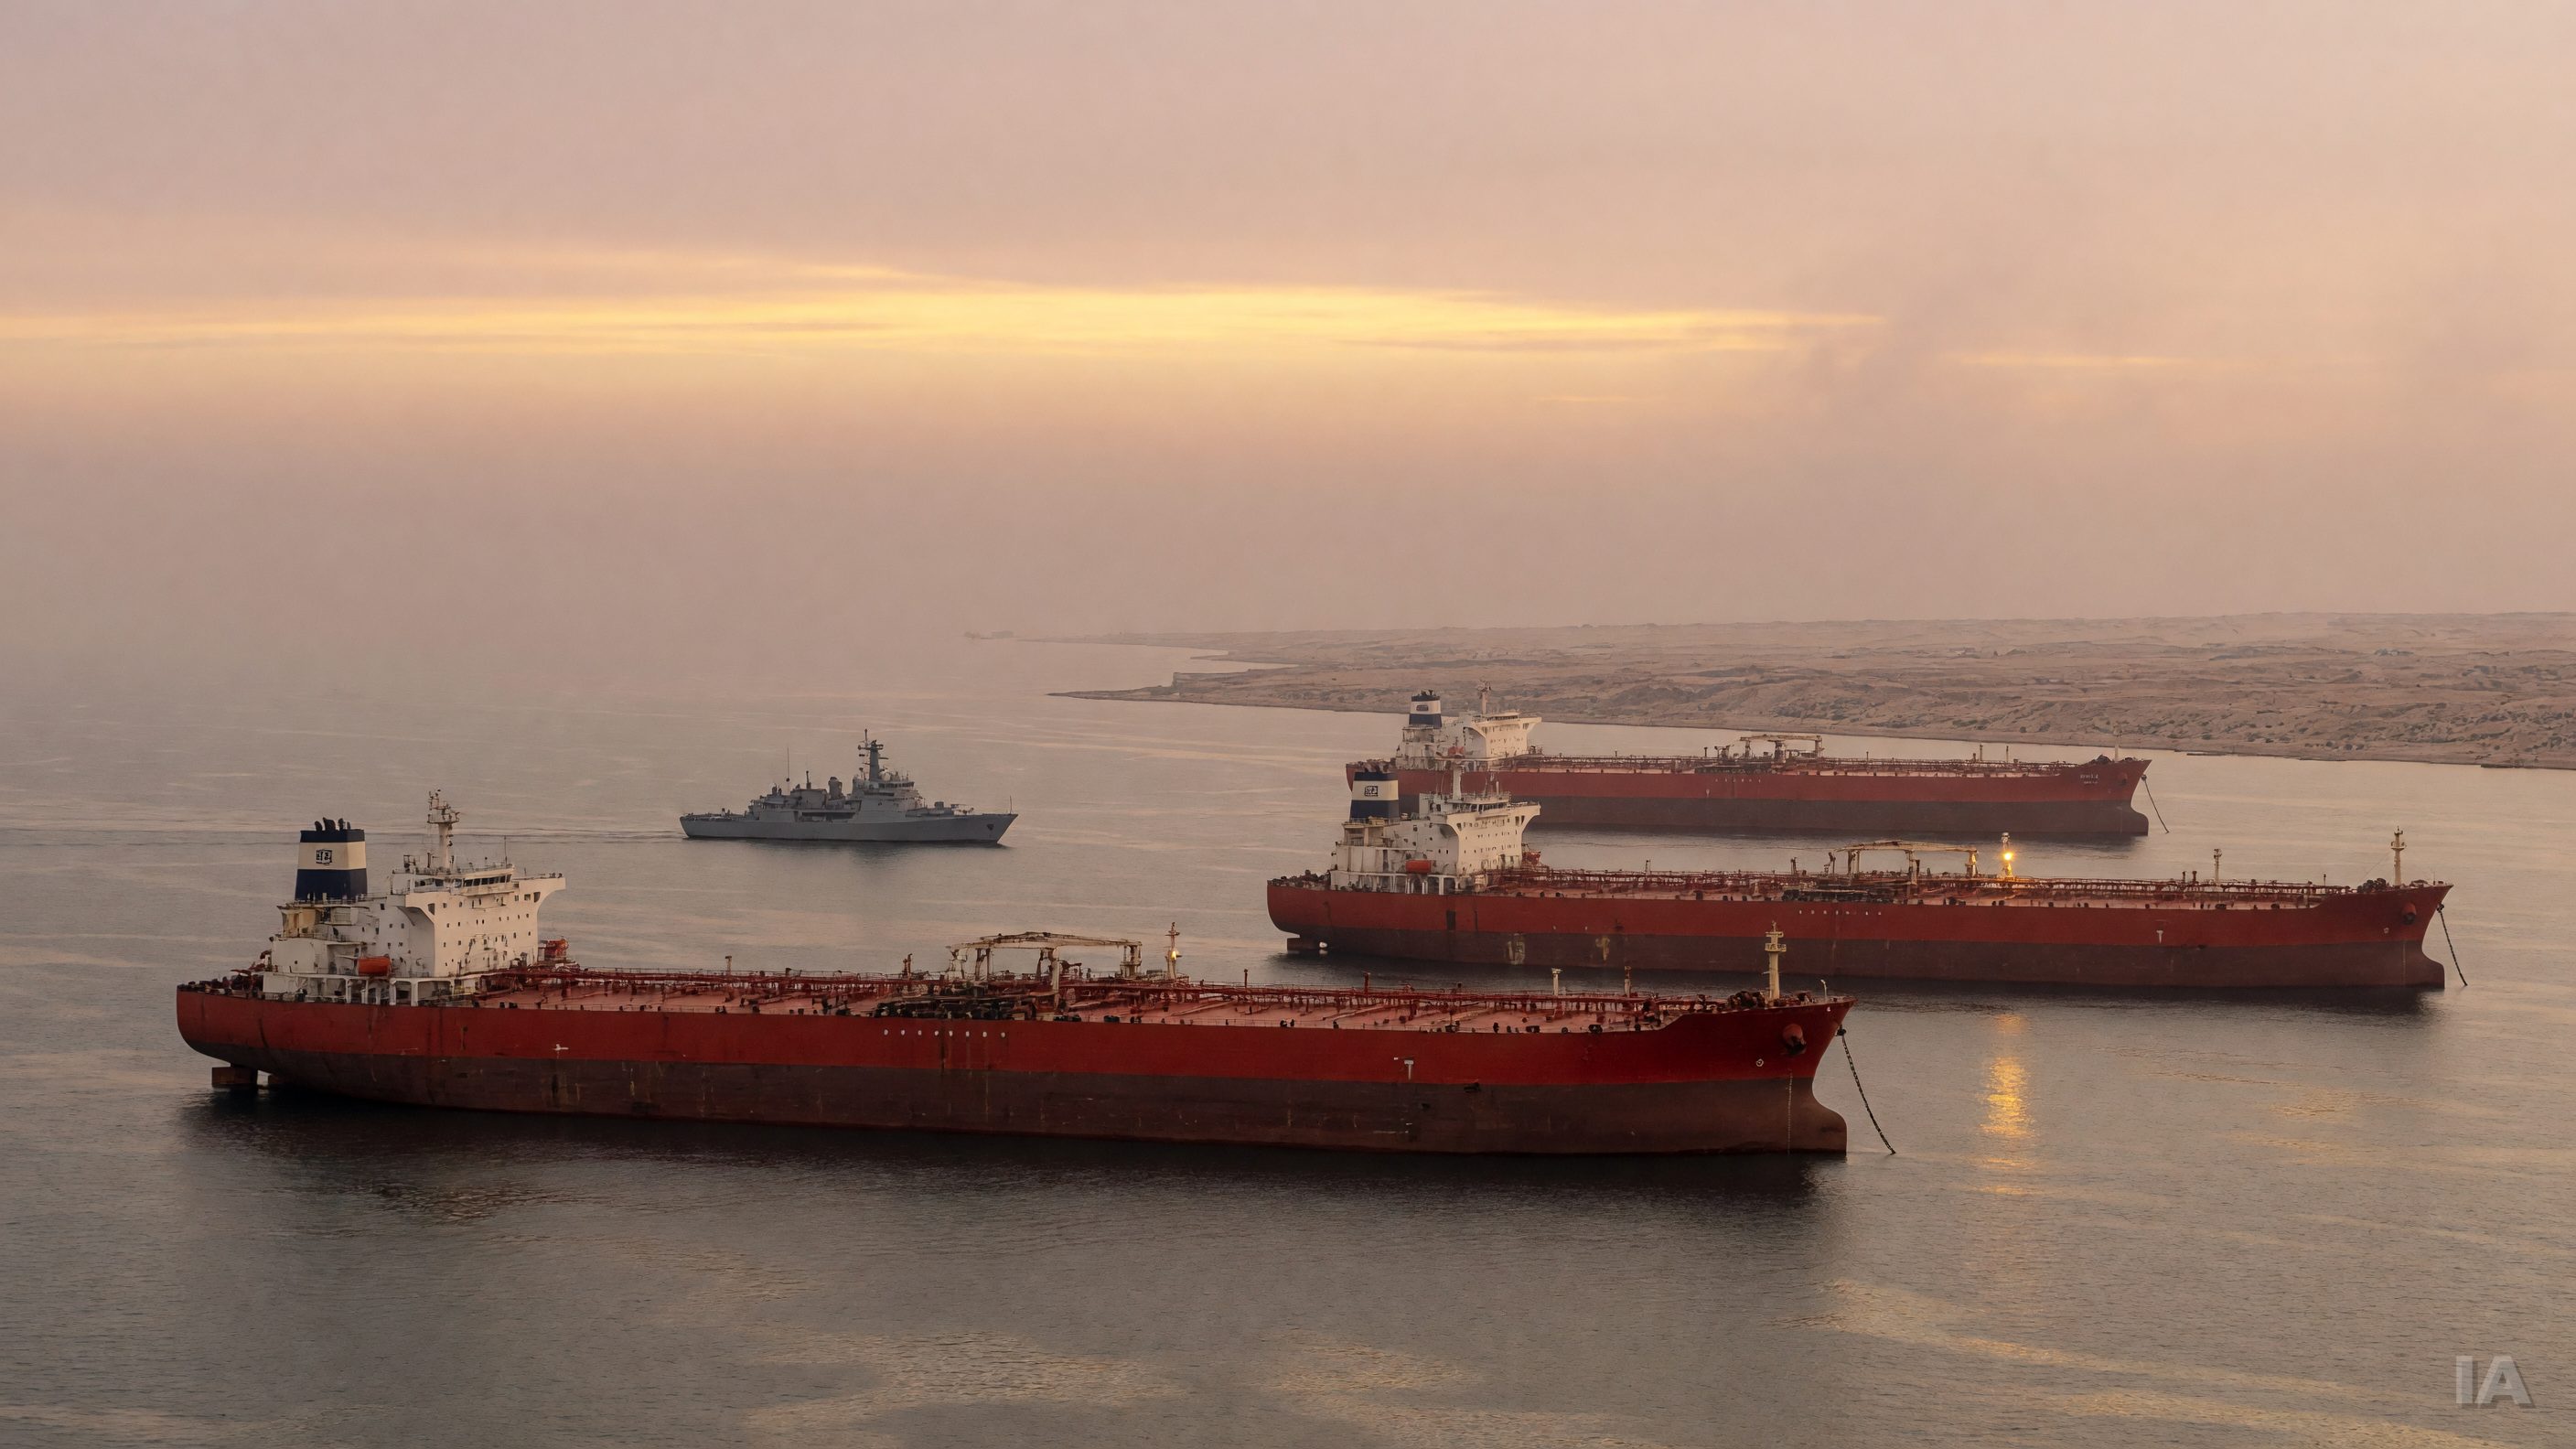
Une crise géopolitique ne frappe pas l'économie mondiale uniquement par le prix du baril. Elle passe aussi, et parfois surtout, par la coque des navires. Deux analyses publiées cette semaine par The Economist dessinent les deux faces d'un même dossier : d'un côté, les taux de fret des pétroliers atteignent des sommets, car l'étau qui s'est resserré sur le Golfe a fait bondir le coût du transport du brut ; de l'autre, les affaires dans les monarchies de la région ne se rétablissent que lentement, et les entreprises qui en ont les moyens vont chercher leurs profits ailleurs.
Le détroit d'Ormuz, goulot de la chaîne pétrolière
Pour comprendre pourquoi le fret s'emballe, il faut revenir à la géographie. Le détroit d'Ormuz, qui relie le golfe Persique à la mer d'Oman, voit transiter en temps normal environ le cinquième de la consommation mondiale de pétrole, selon les estimations régulièrement publiées par l'Agence américaine d'information sur l'énergie. L'Arabie saoudite, l'Irak, le Koweït, les Émirats arabes unis, le Qatar pour son gaz naturel liquéfié et l'Iran y font passer l'essentiel de leurs exportations.
Les solutions de contournement existent, mais elles sont limitées. Riyad dispose d'un oléoduc Est-Ouest qui achemine du brut jusqu'au port de Yanbu, sur la mer Rouge, et Abou Dhabi d'une conduite vers Fujaïrah, sur le golfe d'Oman. Leurs capacités ne couvrent qu'une fraction des volumes habituellement chargés dans le Golfe. Dès qu'une menace pèse sur la navigation, c'est donc toute la mécanique du transport maritime pétrolier qui se grippe.
Pourquoi le coût d'acheminement s'envole
Le prix d'un voyage de pétrolier dépend d'un équilibre simple entre le nombre de navires disponibles et la demande de transport, mesurée en tonnes-milles, c'est-à-dire les volumes multipliés par les distances parcourues. Une crise dans le Golfe agit sur plusieurs leviers à la fois.
D'abord, l'offre effective de navires se contracte. Des armateurs refusent d'envoyer leurs bâtiments dans la zone, d'autres imposent des délais, et des pétroliers restent immobilisés en attente de conditions plus sûres. Chaque navire bloqué ou ralenti est une capacité retirée du marché.
Ensuite, les primes d'assurance « risques de guerre » grimpent, parfois fortement, pour chaque passage dans une zone jugée dangereuse. Ce surcoût se répercute directement sur le taux demandé aux affréteurs.
Enfin, la réorganisation des flux allonge les trajets. Les acheteurs asiatiques et européens qui se détournent du brut du Golfe se tournent vers l'Afrique de l'Ouest, les Amériques ou la mer du Nord, des provenances plus éloignées de leurs raffineries. À volume égal, la demande en tonnes-milles augmente, ce qui absorbe davantage de navires.
Le phénomène n'est pas inédit. En 2019, après les attaques contre des pétroliers en mer d'Oman et les sanctions américaines visant des filiales du transporteur chinois COSCO, les taux des très grands transporteurs de brut avaient connu une flambée spectaculaire, quoique brève. L'invasion russe de l'Ukraine en 2022, puis les attaques des Houthis en mer Rouge à partir de la fin de 2023, avaient à leur tour redessiné les routes et gonflé les distances. The Economist décrit aujourd'hui un marché « au sommet de la vague », une formule qui rappelle aussi qu'une vague finit toujours par retomber.
Les gagnants : armateurs et raffineurs
Les premiers bénéficiaires sont évidemment les propriétaires de pétroliers. Leur flotte, construite à une époque où les carnets de commandes des chantiers navals étaient maigres, ne peut pas s'agrandir rapidement : il faut plusieurs années pour livrer un grand transporteur de brut. Dans un marché où l'offre est rigide, chaque choc de demande se traduit presque entièrement en hausse de prix, et donc en marges exceptionnelles pour les armateurs cotés à Oslo, New York ou Athènes.
En aval, les raffineurs tirent aussi leur épingle du jeu. Lorsque les approvisionnements sont perturbés, ce ne sont pas seulement les prix du brut qui montent, mais aussi ceux des produits raffinés comme le diesel, le carburéacteur et l'essence. L'écart entre le coût du pétrole brut et la valeur des produits finis, la marge de raffinage, a tendance à s'élargir quand les capacités régionales sont sollicitées et que les importations de produits deviennent plus chères à acheminer.
Les chiffres européens en témoignent. Selon des données de la Banque d'Espagne rapportées par El País, les revenus des entreprises de raffinage espagnoles ont bondi de 36 % au premier semestre de 2026. Le quotidien madrilène souligne que l'ensemble des entreprises non financières a amélioré ses ratios, même en excluant cette poussée des énergéticiennes, mais la performance du raffinage illustre à quel point la crise se transforme en rente pour certains maillons de la chaîne.
Les perdants : importateurs et consommateurs
À l'autre bout, la facture est payée par ceux qui achètent. Les grands importateurs asiatiques, Chine, Inde, Japon et Corée du Sud en tête, qui dépendent le plus du brut du Golfe, subissent à la fois un pétrole plus cher et un transport plus coûteux. Les compagnies aériennes, les transporteurs routiers et les industries grandes consommatrices d'énergie voient leurs coûts grimper, souvent sans pouvoir les répercuter immédiatement sur leurs clients.
La pression finit par remonter jusqu'aux ménages, puis jusqu'au débat politique. En Espagne, le chef de l'opposition, Alberto Núñez Feijóo, réclame la suppression de la TVA sur les aliments de base et une baisse de celle sur l'énergie, rapporte El País, dans un plan présenté comme une défense du pouvoir d'achat. Le contraste est frappant : dans un même pays, les raffineurs affichent des revenus en forte hausse pendant que la classe politique cherche des moyens d'alléger la facture énergétique des consommateurs.
Dans le Golfe, une reprise en demi-teinte
Paradoxalement, la région au cœur de la crise n'en profite pas. The Economist décrit une reprise lente des affaires dans les pays du Golfe. Lorsque les exportations sont entravées, les volumes vendus reculent, et un baril plus cher ne compense pas forcément un baril qui ne sort pas. Les secteurs non pétroliers sur lesquels misent les stratégies de diversification, tourisme, aviation, logistique, finance, immobilier, dépendent d'une image de stabilité que les tensions militaires abîment.
Pour les entreprises, la conséquence est logique : celles qui le peuvent déplacent une partie de leurs activités et de leurs investissements hors de la région. Ce mouvement prolonge une tendance déjà amorcée avant la crise. Saudi Aramco a multiplié depuis plusieurs années les prises de participation dans des raffineries et des complexes pétrochimiques en Asie, notamment en Chine, afin de sécuriser des débouchés pour son brut. ADNOC, la société nationale d'Abou Dhabi, a créé en 2024 XRG, une filiale chargée d'investir à l'international dans le gaz et la chimie. Les grands opérateurs portuaires et logistiques du Golfe possèdent eux aussi des terminaux sur plusieurs continents.
La crise accélère donc une réorganisation stratégique : il ne s'agit plus seulement de vendre du pétrole brut, mais de posséder des maillons de la chaîne de valeur situés ailleurs, raffineries, réseaux de distribution, actifs gaziers, afin que les profits ne dépendent pas entièrement d'un détroit vulnérable.
Une rente fragile, une leçon durable
Les épisodes de 2019, de 2022 et de la mer Rouge l'ont montré : les flambées du fret pétrolier sont intenses, mais rarement éternelles. Une désescalade, une réouverture sécurisée des routes ou l'arrivée de nouveaux navires suffisent à faire refluer les taux. Les armateurs le savent et hésitent à commander massivement des navires qui seraient livrés une fois la tempête passée.
Ce qui risque de durer, en revanche, c'est la leçon tirée par les acteurs de la chaîne. Les importateurs diversifient leurs sources et renforcent leurs réserves stratégiques, les raffineurs valorisent leur flexibilité, et les géants pétroliers du Golfe accélèrent leur déploiement hors de la région. La tension dans le Golfe ne fait pas que renchérir le transport du brut : elle redessine, navire après navire et investissement après investissement, la carte économique du pétrole mondial.