Deux entreprises qui n'ont jamais vendu une seule action au grand public figurent aujourd'hui parmi les actifs les plus chers de la planète. OpenAI et Anthropic, nées respectivement en 2015 et en 2021, lèvent des dizaines de milliards de dollars par tour de table, signent des contrats d'infrastructure qui se chiffrent en centaines de milliards, et repoussent pourtant, année après année, l'échéance qui semblait inévitable : l'introduction en Bourse.
Le magazine français Challenges vient de mettre en regard les chiffres de cette course, en soulignant que la valorisation du cadet, Anthropic, aurait rattrapé puis dépassé celle de son aîné sur le marché secondaire. La donnée mérite prudence — ces valorisations privées se négocient de gré à gré, sans obligation de publication —, mais elle dit quelque chose de l'état du marché : les investisseurs ne cherchent plus à départager un gagnant, ils achètent une exposition à toute la filière.
Une escalade financière sans précédent récent
Le rythme donne le vertige. En mars 2025, OpenAI bouclait un tour de financement de 40 milliards de dollars américains piloté par SoftBank, sur une valorisation d'environ 300 milliards. Quelques mois plus tard, une vente d'actions par des employés portait l'entreprise autour de 500 milliards, la hissant au rang de société privée la plus valorisée au monde, devant SpaceX.
Anthropic, de son côté, annonçait en septembre 2025 une série F de 13 milliards de dollars sur une valorisation de 183 milliards après investissement, menée par ICONIQ, Fidelity et Lightspeed. L'entreprise mettait alors en avant un revenu annualisé passé d'environ un milliard en début d'année à plus de cinq milliards, tiré surtout par les entreprises clientes et par le codage assisté — un segment où Claude s'est imposé comme référence chez les développeurs.
À ces montants s'ajoutent les engagements croisés avec les fournisseurs de puces et de nuage, qui brouillent la frontière entre investissement et commande. Nvidia a signé une lettre d'intention pour investir jusqu'à 100 milliards de dollars dans les centres de données d'OpenAI; Microsoft et Nvidia ont annoncé des engagements pouvant atteindre 5 et 10 milliards dans Anthropic, en parallèle d'un contrat d'achat de capacité Azure de 30 milliards. Google, déjà actionnaire d'Anthropic, lui a ouvert l'accès à un parc massif de processeurs TPU. Amazon reste le principal bailleur du laboratoire, avec 8 milliards investis et une infrastructure dédiée.
Le calcul, ce gouffre qui interdit la sobriété
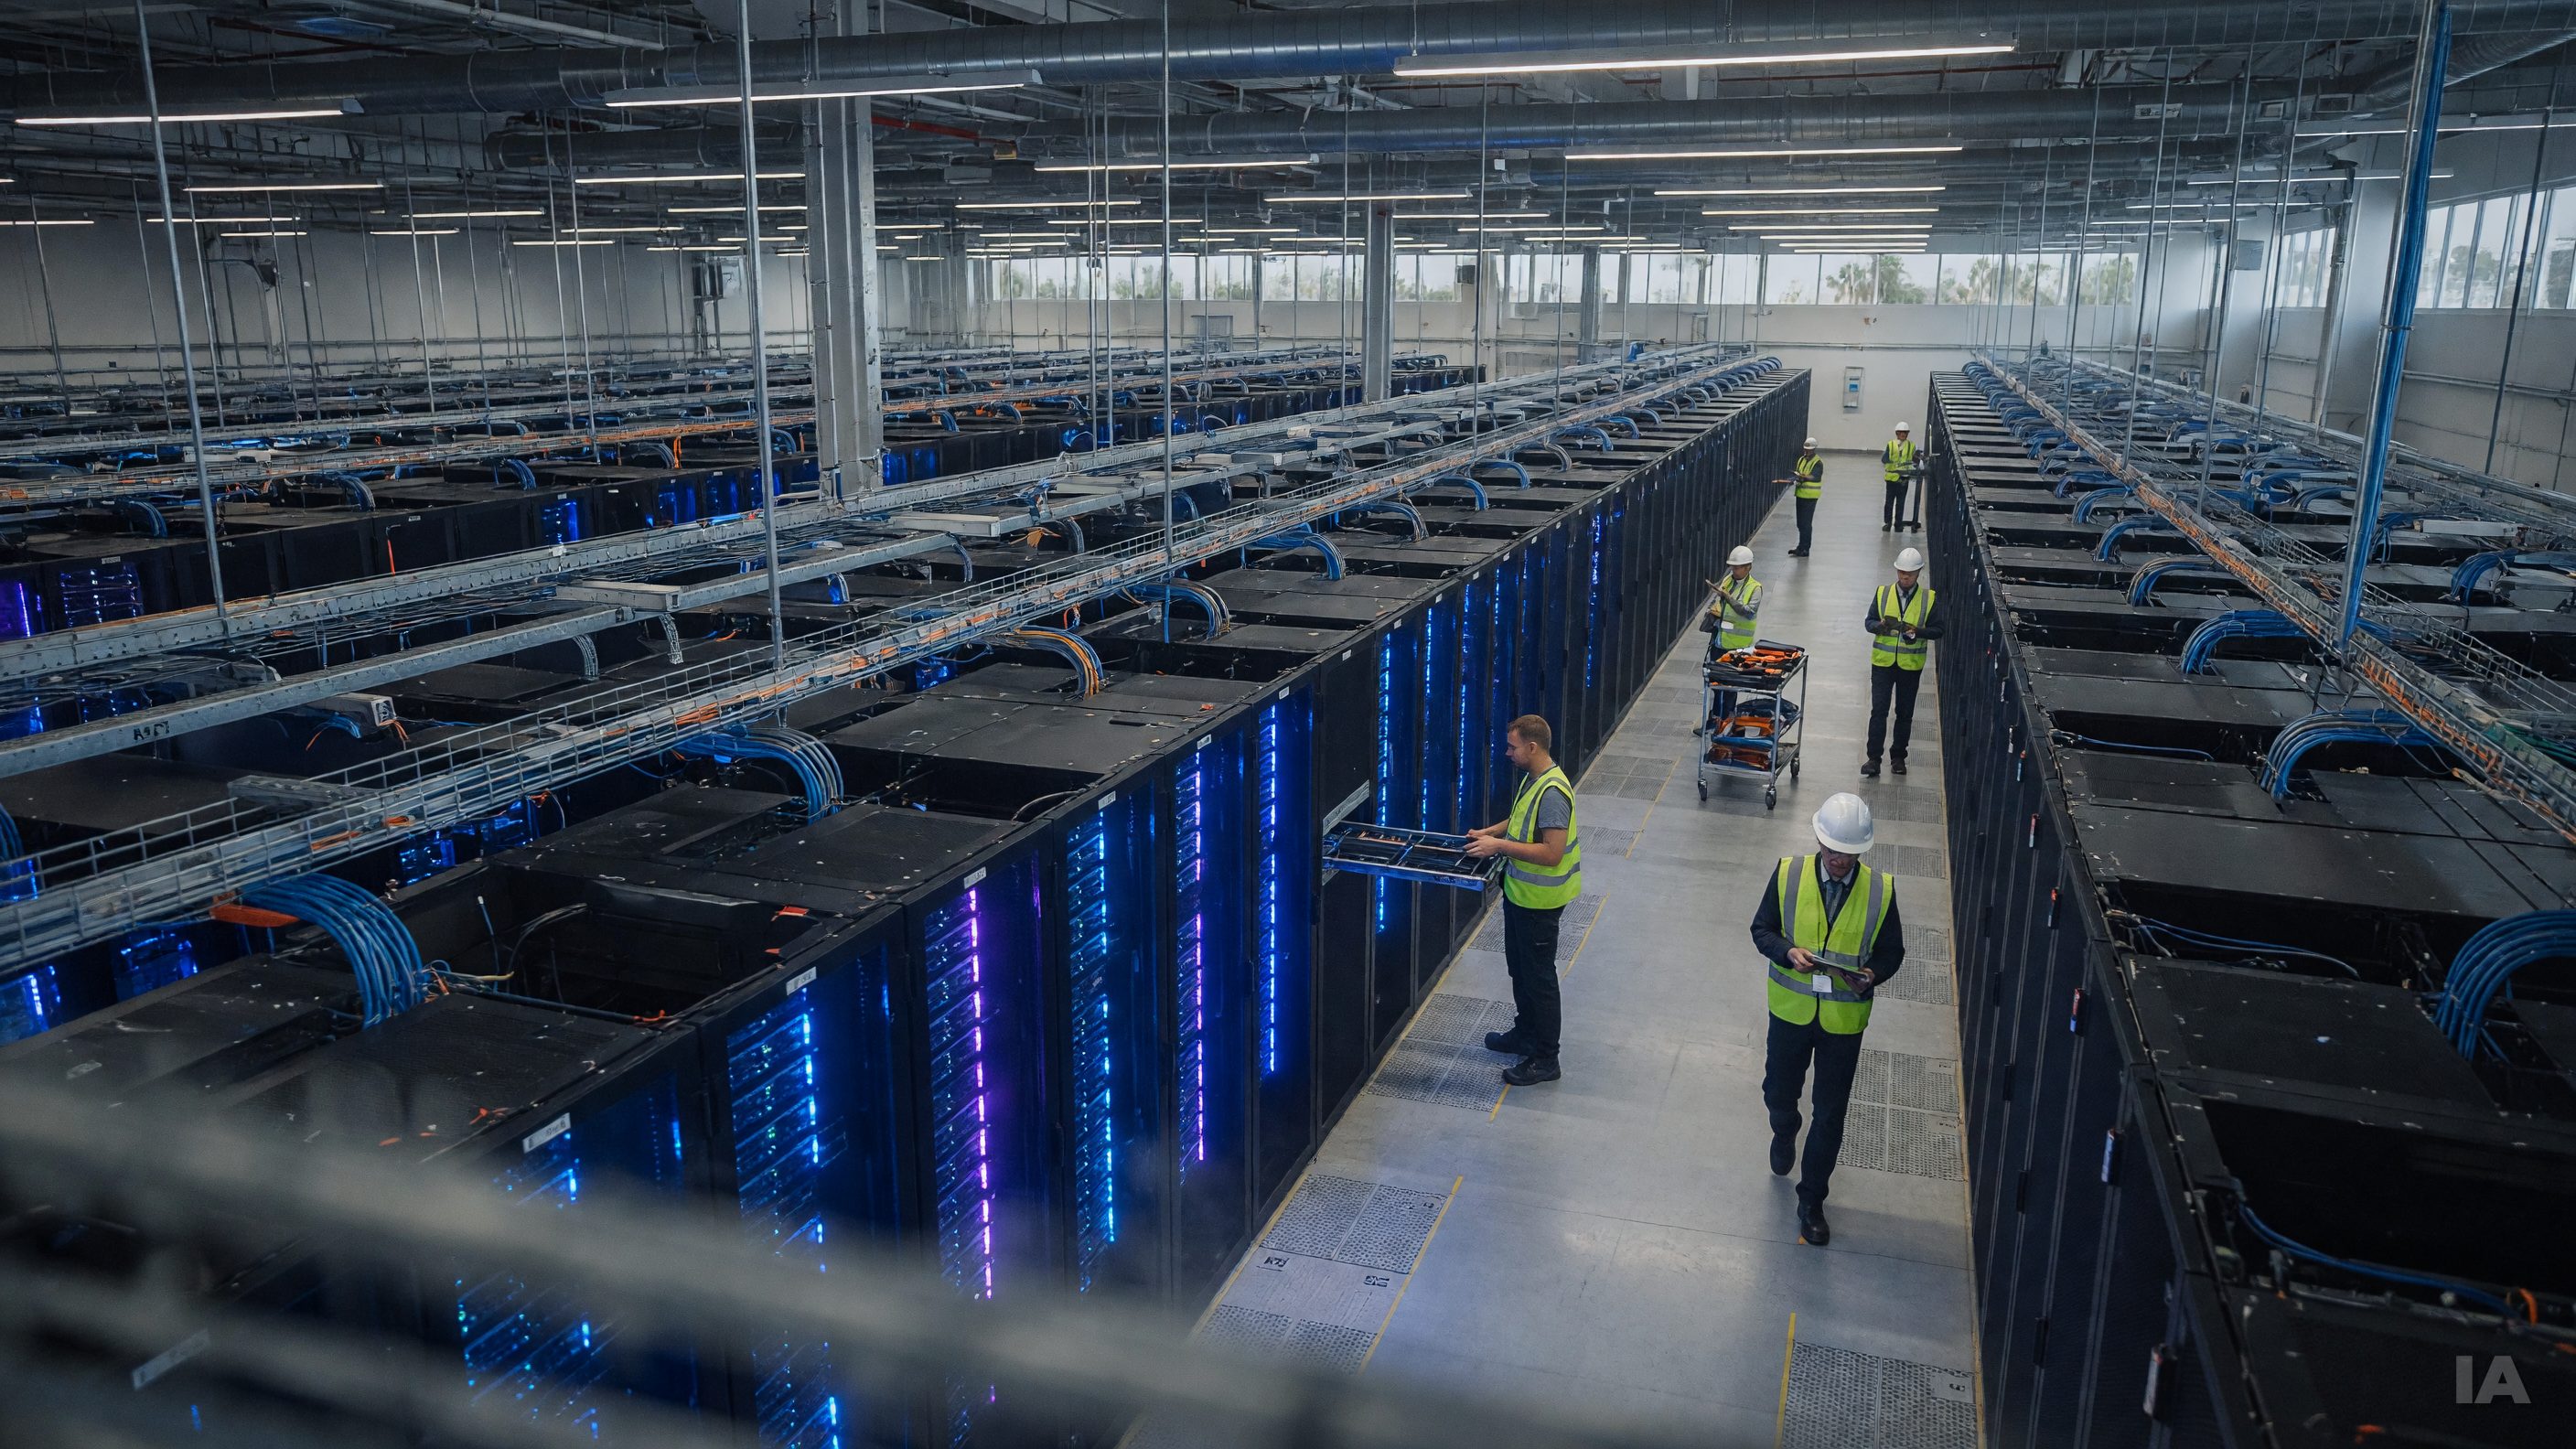
Ce qui distingue ces sociétés des grandes réussites logicielles des années 2010 tient en un mot : le capital fixe. Un éditeur de logiciels traditionnel pouvait croître avec peu d'argent. Un laboratoire de modèles de fondation doit financer des campagnes d'entraînement qui coûtent des milliards, puis une capacité d'inférence qui grimpe avec chaque nouvel utilisateur.
Le projet Stargate, annoncé début 2025 avec SoftBank et Oracle, prévoit à lui seul jusqu'à 500 milliards de dollars d'investissements en infrastructure aux États-Unis. Cette course se lit partout dans le monde physique : à Hong Kong, le South China Morning Post rapporte que le pôle de calcul intensif prévu dans la Métropole du Nord entrera en service par phases dès le milieu de 2027, plus tôt que prévu, le fournisseur d'électricité CLP Power assurant disposer de la capacité nécessaire pour alimenter l'équivalent de trois à quatre grappes comparables à celle de Sandy Ridge. L'électricité, le foncier et les transformateurs sont devenus des variables stratégiques au même titre que les algorithmes.
Dans ces conditions, une entrée en Bourse ne réglerait qu'une partie du problème. Les marchés publics savent financer des dépenses en capital, mais ils exigent en contrepartie une visibilité trimestrielle sur les marges. Or aucun des deux laboratoires n'est rentable, et les deux annoncent explicitement que les pertes continueront de se creuser avant de se résorber.
L'argument de la responsabilité juridique
À cette contrainte financière s'en ajoute une autre, plus politique. Dans des propos rapportés par TechRadar, le patron de Palantir, Alex Karp, affirme qu'OpenAI n'entrera jamais en Bourse, essentiellement à cause du volume de responsabilité juridique que l'entreprise porte. Son raisonnement : un laboratoire dont les produits peuvent causer des dommages à grande échelle — désinformation, contrefaçon, préjudices individuels — a davantage intérêt à négocier son cadre réglementaire à Washington qu'à s'exposer à la discipline et à la transparence permanentes des marchés publics.
L'argument n'est pas théorique. Anthropic a accepté en 2025 de verser environ 1,5 milliard de dollars pour solder un recours collectif d'auteurs portant sur l'utilisation d'ouvrages piratés dans l'entraînement de ses modèles, le plus important règlement jamais conclu en matière de droit d'auteur aux États-Unis. OpenAI affronte le procès intenté par le New York Times ainsi que des poursuites civiles très médiatisées liées aux effets de ses agents conversationnels sur des utilisateurs vulnérables. Cotée, une entreprise devrait chiffrer chacun de ces risques dans ses documents réglementaires, sous l'œil d'actionnaires activistes et de cabinets spécialisés dans les recours boursiers.
S'ajoute la question de la gouvernance. OpenAI a réorganisé sa structure fin 2025 : la branche opérationnelle est devenue une société d'utilité publique contrôlée par la fondation OpenAI, laquelle conserve un pouvoir de nomination. Anthropic, elle, est une public benefit corporation dotée d'un « Long-Term Benefit Trust ». Ces montages, conçus pour placer la mission au-dessus du rendement, sont mal compatibles avec la promesse implicite d'une cotation : maximiser la valeur pour l'actionnaire.
Une dépendance réciproque qui fait office de marché
Tant que Microsoft, Amazon, Google et Nvidia acceptent de jouer à la fois le rôle de fournisseur, de client et d'investisseur, la Bourse n'est pas nécessaire. Ces géants, eux, sont cotés : ce sont leurs actions qui absorbent, par procuration, l'enthousiasme et les doutes du marché pour l'intelligence artificielle. Le mécanisme inquiète une partie des analystes, qui y voient une circularité — un fournisseur qui finance son propre client gonfle mécaniquement son carnet de commandes.
Pendant ce temps, la promesse de productivité se matérialise ailleurs. Wired décrit comment AT&T automatise des pans entiers de son ancien empire des télécommunications pour démontrer à Wall Street qu'il peut faire davantage avec moins d'employés et moins d'électricité. C'est là, chez les utilisateurs cotés, que se mesurera la valeur réelle des modèles — et c'est ce verdict, plus qu'un prospectus d'introduction, qui déterminera si les valorisations actuelles des deux laboratoires étaient une anticipation lucide ou un excès d'époque.
Les prochains mois diront lequel des deux scénarios l'emporte : celui d'une entrée en Bourse spectaculaire, qui offrirait enfin une sortie aux fonds engagés depuis 2023, ou celui décrit par Alex Karp, d'entreprises trop stratégiques et trop exposées pour se soumettre au jugement quotidien des marchés.