Mercredi 7 octobre, la Banque centrale d'Irak a dévalué le dinar face au dollar américain, une première depuis plus de trois ans. Selon RFI, qui a rapporté l'information, il s'agit du premier État arabe du Golfe à dévaluer sa monnaie depuis le début de la guerre israélo-américaine contre l'Iran. La raison immédiate tient en un mot : Ormuz. Avec la fermeture presque totale de ce détroit, l'Irak peine à exporter son pétrole, c'est-à-dire la quasi-totalité de ce qui finance son économie.
Une précision d'emblée : au moment de rédiger ces lignes, les détails chiffrés de la dévaluation, notamment le nouveau taux officiel et l'ampleur exacte de la baisse, ne sont pas établis de façon vérifiable à partir des éléments disponibles. Plutôt que d'avancer des chiffres incertains, cet article s'attache à expliquer la mécanique, les risques et le contexte.
Ce qui s'est passé
Le dinar irakien est arrimé au dollar : la Banque centrale fixe un taux de change officiel et le défend avec ses réserves. Dévaluer, c'est décider d'abaisser la valeur officielle de la monnaie nationale par rapport au dollar. Le geste, rare dans la région, intervient dans un contexte où l'État irakien voit s'amenuiser l'entrée de devises, alors que ses dépenses, elles, ne diminuent pas.
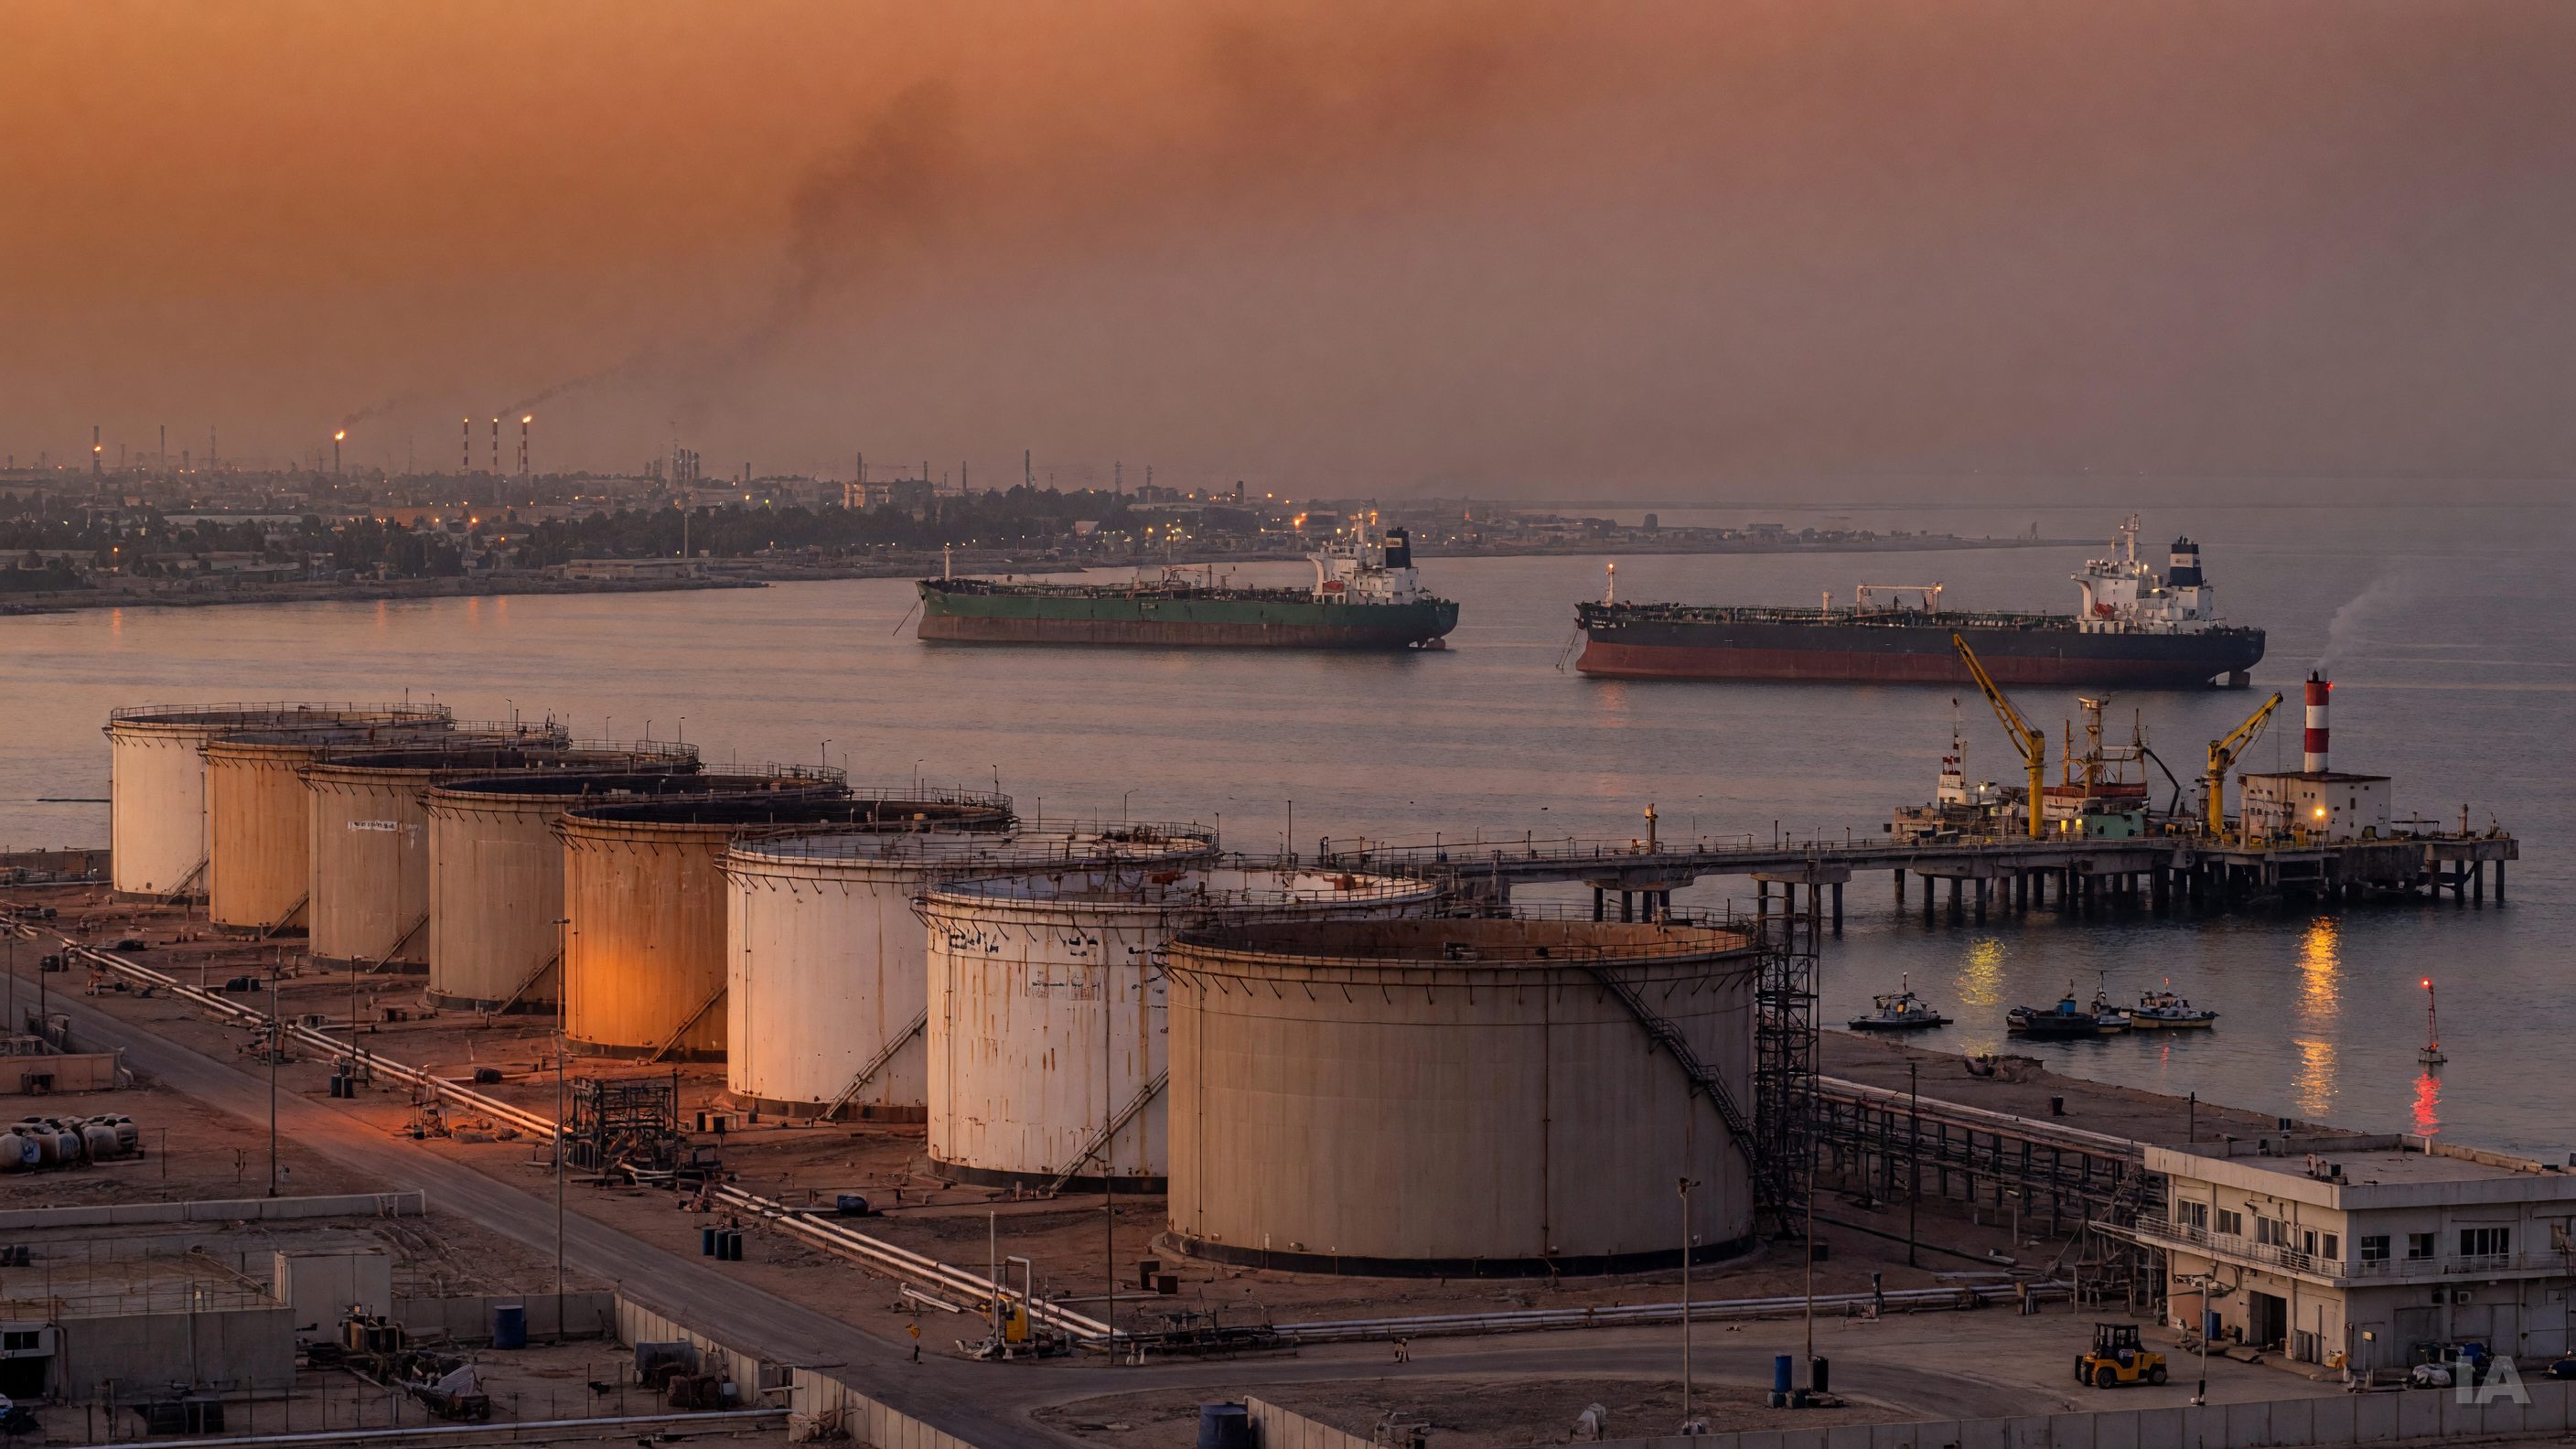
Le point de départ est géographique. Le détroit d'Ormuz, couloir étroit entre l'Iran et la péninsule arabique, est la sortie maritime de l'essentiel du pétrole du Golfe. L'Irak, dont les grands champs du sud et les terminaux de Bassora donnent sur le Golfe, en dépend de manière presque totale. Quand le passage se referme, le brut s'accumule, les cargaisons s'entassent, et les dollars ne rentrent plus.
Pourquoi l'Irak est si exposé
L'économie irakienne est l'une des plus dépendantes du pétrole au monde. Le brut fournit la grande majorité des recettes publiques et l'essentiel des devises du pays. Ces revenus servent à payer une fonction publique pléthorique, des pensions, des subventions et les importations de biens de consommation, dont une bonne partie des denrées de base.
Le système est connu pour sa rigidité. L'État verse les salaires en dinars, mais ces dinars sont, dans les faits, adossés à des recettes pétrolières libellées en dollars. Que les exportations s'effondrent et c'est tout l'édifice qui vacille : déficit budgétaire qui se creuse, réserves de change sollicitées, pression sur le taux de change.
L'Irak ne dispose pas, par ailleurs, d'une véritable porte de sortie alternative à l'échelle de ses volumes. Les oléoducs qui contournent le Golfe existent mais leur capacité est limitée et leur exploitation dépend de facteurs politiques et sécuritaires qui n'ont rien de simple. Le transport par camion-citerne ne remplace pas un détroit.
Ce que cherche à faire la dévaluation
Une dévaluation vise d'abord à soulager les finances publiques. Si les recettes pétrolières sont encaissées en dollars, un dinar plus faible permet à l'État d'obtenir davantage de dinars pour chaque dollar converti, ce qui aide à financer les salaires et les dépenses courantes. C'est un coup de pouce comptable, pas une création de richesse.
Elle peut aussi servir à rapprocher le taux officiel du taux du marché parallèle. Dans les pays où la devise est administrée et où les dollars se raréfient, un écart se creuse en général entre le prix officiel et celui des bureaux de change non officiels. En réajustant le taux, les autorités tentent de réduire cet écart, de décourager la spéculation et de préserver ce qui reste de réserves.
L'objectif est donc défensif : gagner du temps, en espérant que la voie maritime se rouvre ou que des alternatives prennent le relais.
Les risques pour la population
Le prix à payer est connu. L'Irak importe massivement, des aliments aux appareils ménagers en passant par les médicaments. Un dinar plus faible renchérit mécaniquement ces importations, et donc le coût de la vie. Pour des ménages dont les revenus dépendent largement de l'État, l'érosion du pouvoir d'achat peut être rapide.
Le pays a déjà connu un épisode comparable : fin 2020, face à une chute des recettes liée à l'effondrement des prix du brut, Bagdad avait dévalué le dinar. La mesure avait suscité une vive grogne et provoqué des critiques jusque dans les rangs politiques, avant qu'un retour partiel vers un taux plus fort n'intervienne par la suite. Ce précédent montre à quel point la question du taux de change est politiquement sensible en Irak.
Un signal pour le reste du Golfe
Le fait que l'Irak soit le premier État arabe du Golfe à franchir le pas est en soi un signal. La plupart des monarchies pétrolières de la région arriment elles aussi leur monnaie au dollar et ont jusqu'ici défendu ces parités, souvent grâce à de très importants coussins de réserves. L'Irak, plus fragile, plus endetté en termes de dépendance et moins diversifié, apparaît comme le maillon faible de la chaîne.
Reste à savoir si d'autres suivront. Cela dépendra de la durée de la fermeture d'Ormuz, de la capacité de chaque pays à écouler son brut par d'autres voies et de l'épaisseur de ses réserves. Pour l'heure, rien dans les éléments disponibles n'indique qu'un second État du Golfe s'apprête à modifier sa parité.
Un contexte mondial sous tension
La dévaluation irakienne s'inscrit dans un environnement financier international déjà nerveux. Du côté des États-Unis, le compte rendu de la dernière réunion de la Réserve fédérale, rapporté par le New York Times, montre que les responsables s'inquiétaient de plus en plus des risques d'inflation lors de leur rencontre de septembre et estimaient qu'il restait du travail à accomplir pour la contenir. Un choc pétrolier d'origine géopolitique pèse sur les prix de l'énergie et, par ricochet, sur l'inflation mondiale, ce qui complique la tâche des banques centrales.
Sur le plan sécuritaire régional, la tension se lit aussi dans d'autres dossiers. Selon Mint, l'Arabie saoudite a ouvert une enquête sur la sécurité aérienne après une attaque au couteau dans le poste de pilotage d'un vol de Flydubai, que les Émirats arabes unis ont qualifiée d'« attaque terroriste » et pour laquelle ils ont ouvert leur propre enquête criminelle. Ce fait divers n'a pas de lien établi avec la crise pétrolière, mais il rappelle le climat d'instabilité qui entoure la région.
Ce qu'il faut surveiller
Plusieurs indicateurs diront si la dévaluation aura rempli son office :
- La réouverture, même partielle, d'Ormuz. Sans reprise des exportations, la dévaluation ne règle rien et ne fait que repousser l'échéance.
- Le niveau des réserves de change de la Banque centrale. C'est le véritable amortisseur : leur érosion déterminerait la capacité de Bagdad à tenir sa nouvelle parité.
- L'écart entre taux officiel et taux parallèle. S'il se creuse de nouveau, c'est que le marché ne croit pas à la stabilité du nouveau taux.
- L'inflation et le prix des produits de base. Ce sont eux qui, concrètement, mesureront l'impact sur la vie quotidienne et la tolérance sociale à la mesure.
- La réaction politique intérieure. Compte tenu du précédent de 2020, la contestation est un risque réel.
L'essentiel
La dévaluation du dinar n'est pas une stratégie de croissance : c'est une manœuvre de survie budgétaire face à un blocage physique, celui d'un détroit par lequel passe la richesse du pays. Elle illustre une vérité ancienne de l'économie irakienne, à savoir qu'un État dont les recettes reposent à ce point sur une seule marchandise et un seul couloir maritime n'a que peu de marge de manœuvre quand ce couloir se ferme. Tant que la question d'Ormuz ne sera pas résolue, les ajustements monétaires ne feront que gérer les symptômes.