Un petit pourcentage, un effet de levier démesuré
L'opération est d'une simplicité trompeuse. Aliko Dangote, l'homme le plus riche d'Afrique, vend à peine 3,3 % de sa raffinerie de Lagos, et le marché boursier du Nigeria en ressort transformé. C'est le constat que dresse l'éditorialiste de Bloomberg : une cession aussi modeste peut-elle faire grimper de plus de 40 % la capitalisation de sa Bourse d'attache, changer la culture d'investissement d'un pays immense, protéger sa souveraineté et intégrer les marchés financiers d'un continent? Selon Bloomberg, les investisseurs enthousiastes en attendent tout cela, et espèrent aussi gagner de l'argent, ce qui paraît presque accessoire.
Les chiffres donnent la mesure du coup. Dangote Petroleum Refinery and Petrochemicals FZE a mis en vente 4,1 milliards d'actions nouvelles à 525 nairas chacune, pour un produit brut d'environ 2 150 milliards de nairas, soit près de 1,6 milliard de dollars américains. Selon Reuters, relayé par CNBC Africa, il s'agit du plus important appel public à l'épargne jamais lancé sur le continent. La demande a été à l'avenant : l'offre a été clôturée le 27 octobre, après une prolongation de deux semaines, avec des ordres d'environ 6 400 milliards de nairas (4,7 milliards de dollars), soit environ trois fois le montant recherché, selon Billionaires.Africa. Des investisseurs de 120 pays ont déposé une demande.
Le « pari du peuple » et la mécanique du marketing
Le slogan est soigneusement choisi. Dangote parle d'un « appel public à l'épargne du peuple » et vise jusqu'à 10 millions d'actionnaires. Le ticket d'entrée est dérisoire : dix actions, soit 5 250 nairas, environ 4 dollars. Reuters rapporte que des plateformes d'investissement comme Bamboo ont été prises d'assaut dès l'ouverture, au point d'empêcher certains utilisateurs de se connecter. L'agence AFP précise que le fondateur a encouragé la participation de petits épargnants, notamment des travailleurs domestiques et des chauffeurs.
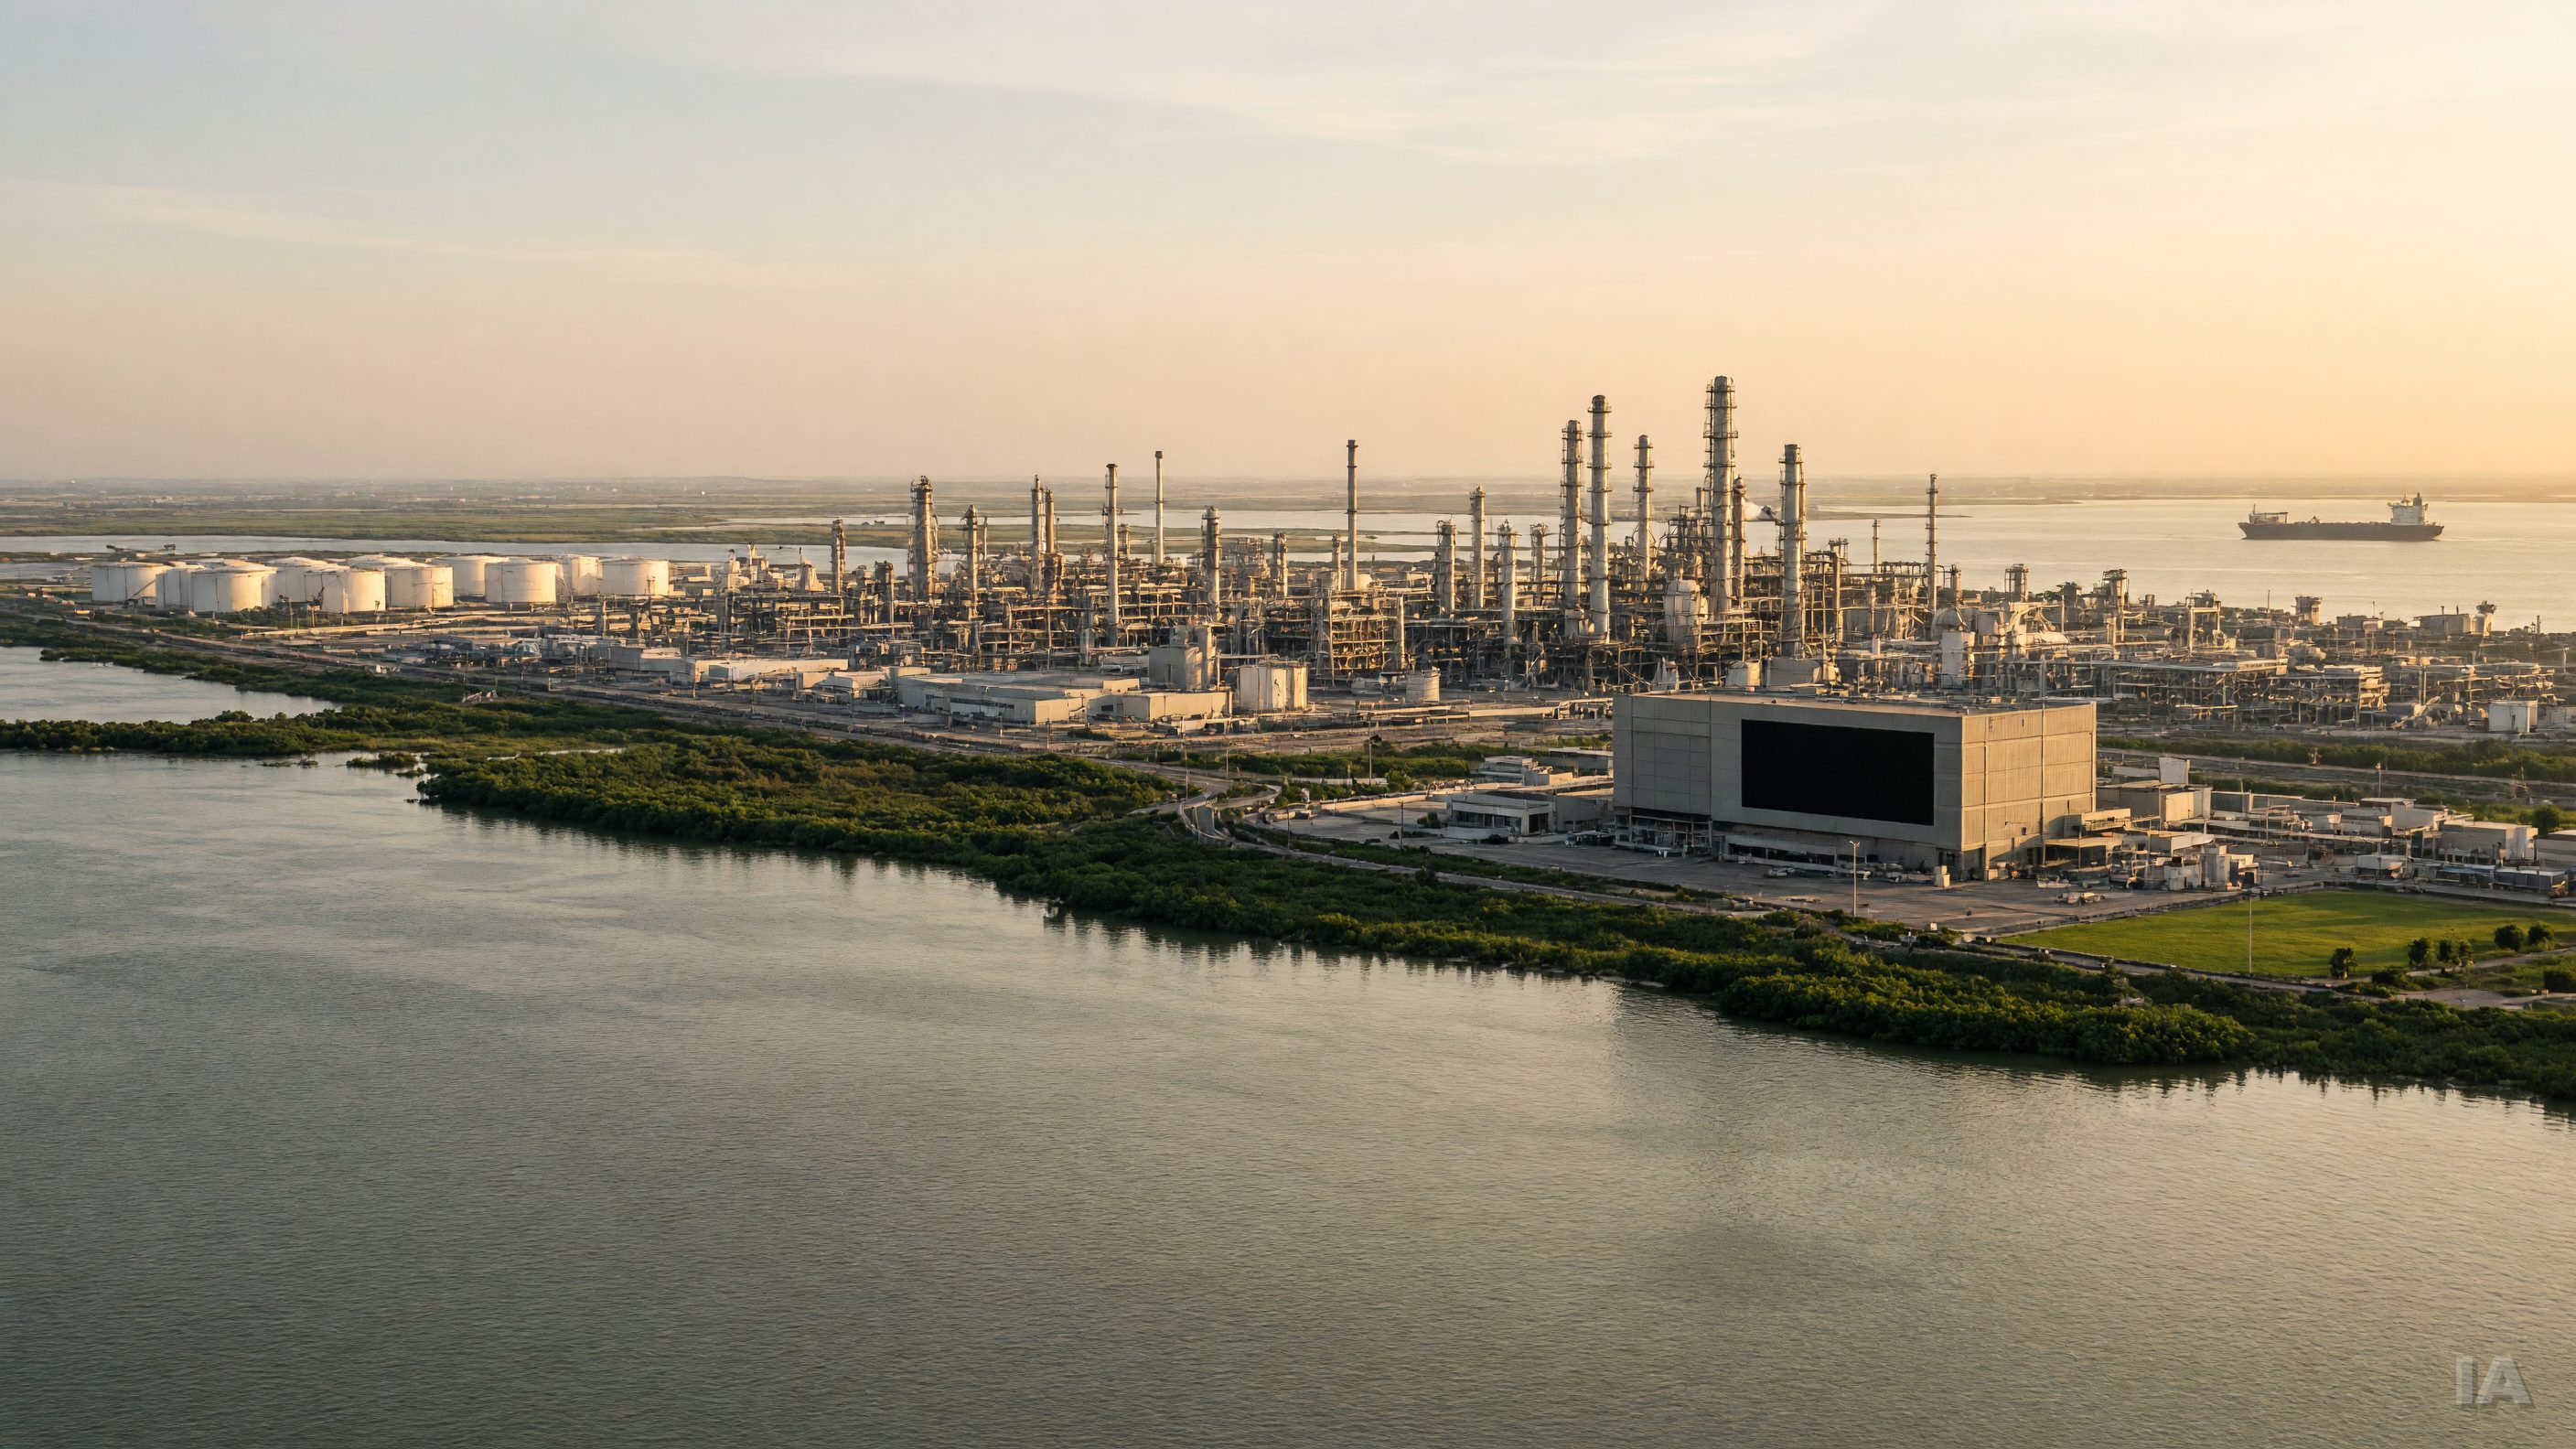
Le discours a une portée politique et symbolique. Dangote affirme vouloir « démocratiser la création de richesse », et un analyste cité par Reuters y voit un symbole d'autosuffisance africaine. L'argument est d'autant plus porteur que l'infrastructure existe bel et bien : bâtie pour environ 20 milliards de dollars en périphérie de Lagos, la raffinerie traite quelque 700 000 barils par jour et a fait du Nigeria, selon des analystes de Renaissance Capital, un exportateur net de produits pétroliers raffinés plutôt qu'un importateur.
Pourquoi le calcul est habile
C'est ici que se loge le « jeu habile » dont parle Bloomberg. Plusieurs mécanismes se combinent.
La valeur ne se mesure pas à la somme levée. À 525 nairas l'action, l'ensemble de la raffinerie est valorisé à environ 65 200 milliards de nairas (47,8 milliards de dollars), selon Billionaires.Africa, soit environ 30 fois le montant recueilli, a calculé l'agence Ecofin. Sur la base des valeurs de la mi-septembre, la simple inscription de la raffinerie ferait croître la capitalisation de la Bourse nigériane d'environ 41 %. Selon Billionaires.Africa, la Bourse, évaluée à un record de 164 900 milliards de nairas le 27 octobre, approcherait alors 230 000 milliards. Mais ce chiffre est mécanique : il suppose que tous les autres titres ne bougent pas, et la capitalisation n'équivaut pas à un afflux d'argent frais.
Le contrôle reste intact. Dangote détient, par l'entremise de ses sociétés, 87,27 % de la raffinerie avant l'offre; sa part descendrait à environ 84,4 % si seule l'offre de base était vendue, selon Billionaires.Africa. Autrement dit, des millions de petits actionnaires peuvent entrer au capital sans que le fondateur cède quoi que ce soit de son pouvoir décisionnel.
Le capital vient de l'épargne locale. L'organisme de réglementation des pensions du Nigeria, PenCom, a accordé une dérogation ponctuelle, décrite comme « une exception spécifique et singulière », pour permettre aux fonds de pension d'investir dans l'offre, alors que les règles interdisent normalement de placer l'épargne-retraite dans des entreprises sans historique de dividendes, d'après Guardian Nigeria. L'enjeu est considérable : l'industrie des pensions pèse environ 29 500 milliards de nairas. The Africa Report s'est d'ailleurs demandé si ces fonds, premiers acheteurs de titres d'État du pays, pouvaient faire un pari de cette taille sans affaiblir le marché de la dette souveraine.
Les dividendes en dollars. Les investisseurs paient en nairas, mais l'entreprise est libellée en dollars et des dividendes en devise américaine sont prévus, ce qui protégerait les actionnaires de la dépréciation de la monnaie nationale, selon Forbes Africa. Cette promesse reste toutefois une intention soumise à approbation, rappellent plusieurs analyses du marché.
Un prix exigeant
La réussite de la souscription ne dit pas que le prix est juste. Dans une tribune, TheCable (Lagos) rappelle que la demande mesure l'intérêt pour les actions, pas la pertinence d'une valorisation de 49 milliards de dollars. Les investisseurs institutionnels qui avaient participé en juillet à un placement privé de 2,5 milliards de dollars l'avaient fait sur une base d'environ 40 milliards; l'offre publique valorise donc l'entreprise plus cher de plus de 20 % quelques semaines plus tard, calcule TheCable. Reuters notait déjà que les petits investisseurs paient un prix plus élevé que les institutions.
L'éditorial de BusinessDay Nigeria pousse le raisonnement. Le ratio cours-bénéfice annualisé tourne autour de 13, mais les résultats du premier semestre ont été portés par des marges de raffinage exceptionnelles, liées à la crise du détroit d'Ormuz qui a fait grimper le Brent au-dessus de 118 dollars. Le journal estime que, sur la base de marges de cycle moyen, la valeur par action se situerait entre 176 et 324 nairas, bien en deçà de 525. Reuters Breakingviews, cité par TheCable, estimait que le prix suppose que les marchés tendus du diesel et du carburéacteur resteront favorables.
D'autres risques s'ajoutent. Le plan d'expansion vise 1,4 million de barils par jour d'ici 2029, pour un coût estimé à 14,3 milliards de dollars, alors que le produit net de l'offre n'en couvre qu'une fraction, selon une note d'analyse publiée par MyStocks.Africa. Sur le plan fiscal, BusinessDay rappelle que les profits tirés des ventes intérieures pourraient devenir pleinement imposables à compter de janvier 2028.
La rareté comme argument
La faible part mise en vente cache un autre effet. Selon Ecofin Agency, ces 3,3 % ne doivent pas être confondus avec le flottant définitif, mais ils limitent la quantité de titres réellement négociables. Une telle rareté peut soutenir le cours quand la demande est forte, relève TheCable, et provoquer de fortes variations quand le sentiment se retourne. Les titres du placement privé de juillet sont par ailleurs soumis à un blocage de 365 jours, rappelle Coronation Asset Management dans une analyse publiée par Nairametrics.
BusinessDay avance aussi que le poids de la raffinerie, environ 29 % de la Bourse élargie, pourrait contraindre les fonds indiciels à chercher une exposition au titre. Cette mécanique alimente la demande sans que le prix ait à être justifié par les seuls fondamentaux.
La concentration est l'autre face de la médaille. Ecofin calcule qu'avec le ciment, le sucre et NASCON, les sociétés liées au groupe Dangote représenteraient près de 38 % de la Bourse nigériane. Un commentateur de TheCable pose la question de fond : le Nigeria dispose-t-il des institutions nécessaires pour encadrer une entreprise privée devenue à la fois actif de sécurité énergétique, destination d'épargne et instrument de politique industrielle?
L'ambition continentale
Le volet panafricain est le plus fragile. Selon Vanguard, le patron de la Bourse régionale d'Abidjan (BRVM), Edoh Kossi Amenounve, a confié à Reuters que les discussions avec Dangote, entamées en avril, ont buté sur les différences de réglementation. Il a évoqué les certificats de dépôt mondiaux (GDR), déjà utilisés au Kenya et au Botswana, et réclamé une harmonisation et une reconnaissance mutuelle entre régulateurs. Pour l'instant, l'intégration des marchés du continent reste donc davantage une promesse qu'un fait.
La suite est balisée. Selon Guardian Nigeria, la proposition d'attribution doit être soumise à la Commission des valeurs mobilières le 10 novembre, avec une autorisation visée pour le 17 novembre. Les actions pourraient commencer à se négocier vers le 8 décembre, une date encore conditionnelle. Dangote a aussi évoqué, selon Reuters, une éventuelle cotation secondaire aux États-Unis dans trois à quatre ans et son intention de coter toutes les sociétés de son groupe.
Ce qu'il faut retenir
L'opération est un tour de force financier et symbolique. Elle prouve qu'une épargne locale massive peut financer un actif industriel de taille mondiale sans passer par Londres ou New York. Elle illustre aussi, de manière frappante, l'écart entre capitalisation et argent levé : avec 3,3 % du capital, Dangote obtient des fonds pour son expansion, une vitrine boursière gigantesque et le maintien de son contrôle. Le véritable test viendra des premières séances de négociation : un titre rare, très convoité et valorisé en fonction de marges exceptionnelles dira si le pari populaire s'est transformé en succès durable, ou si l'enthousiasme collectif a payé une prime élevée pour un rêve industriel.