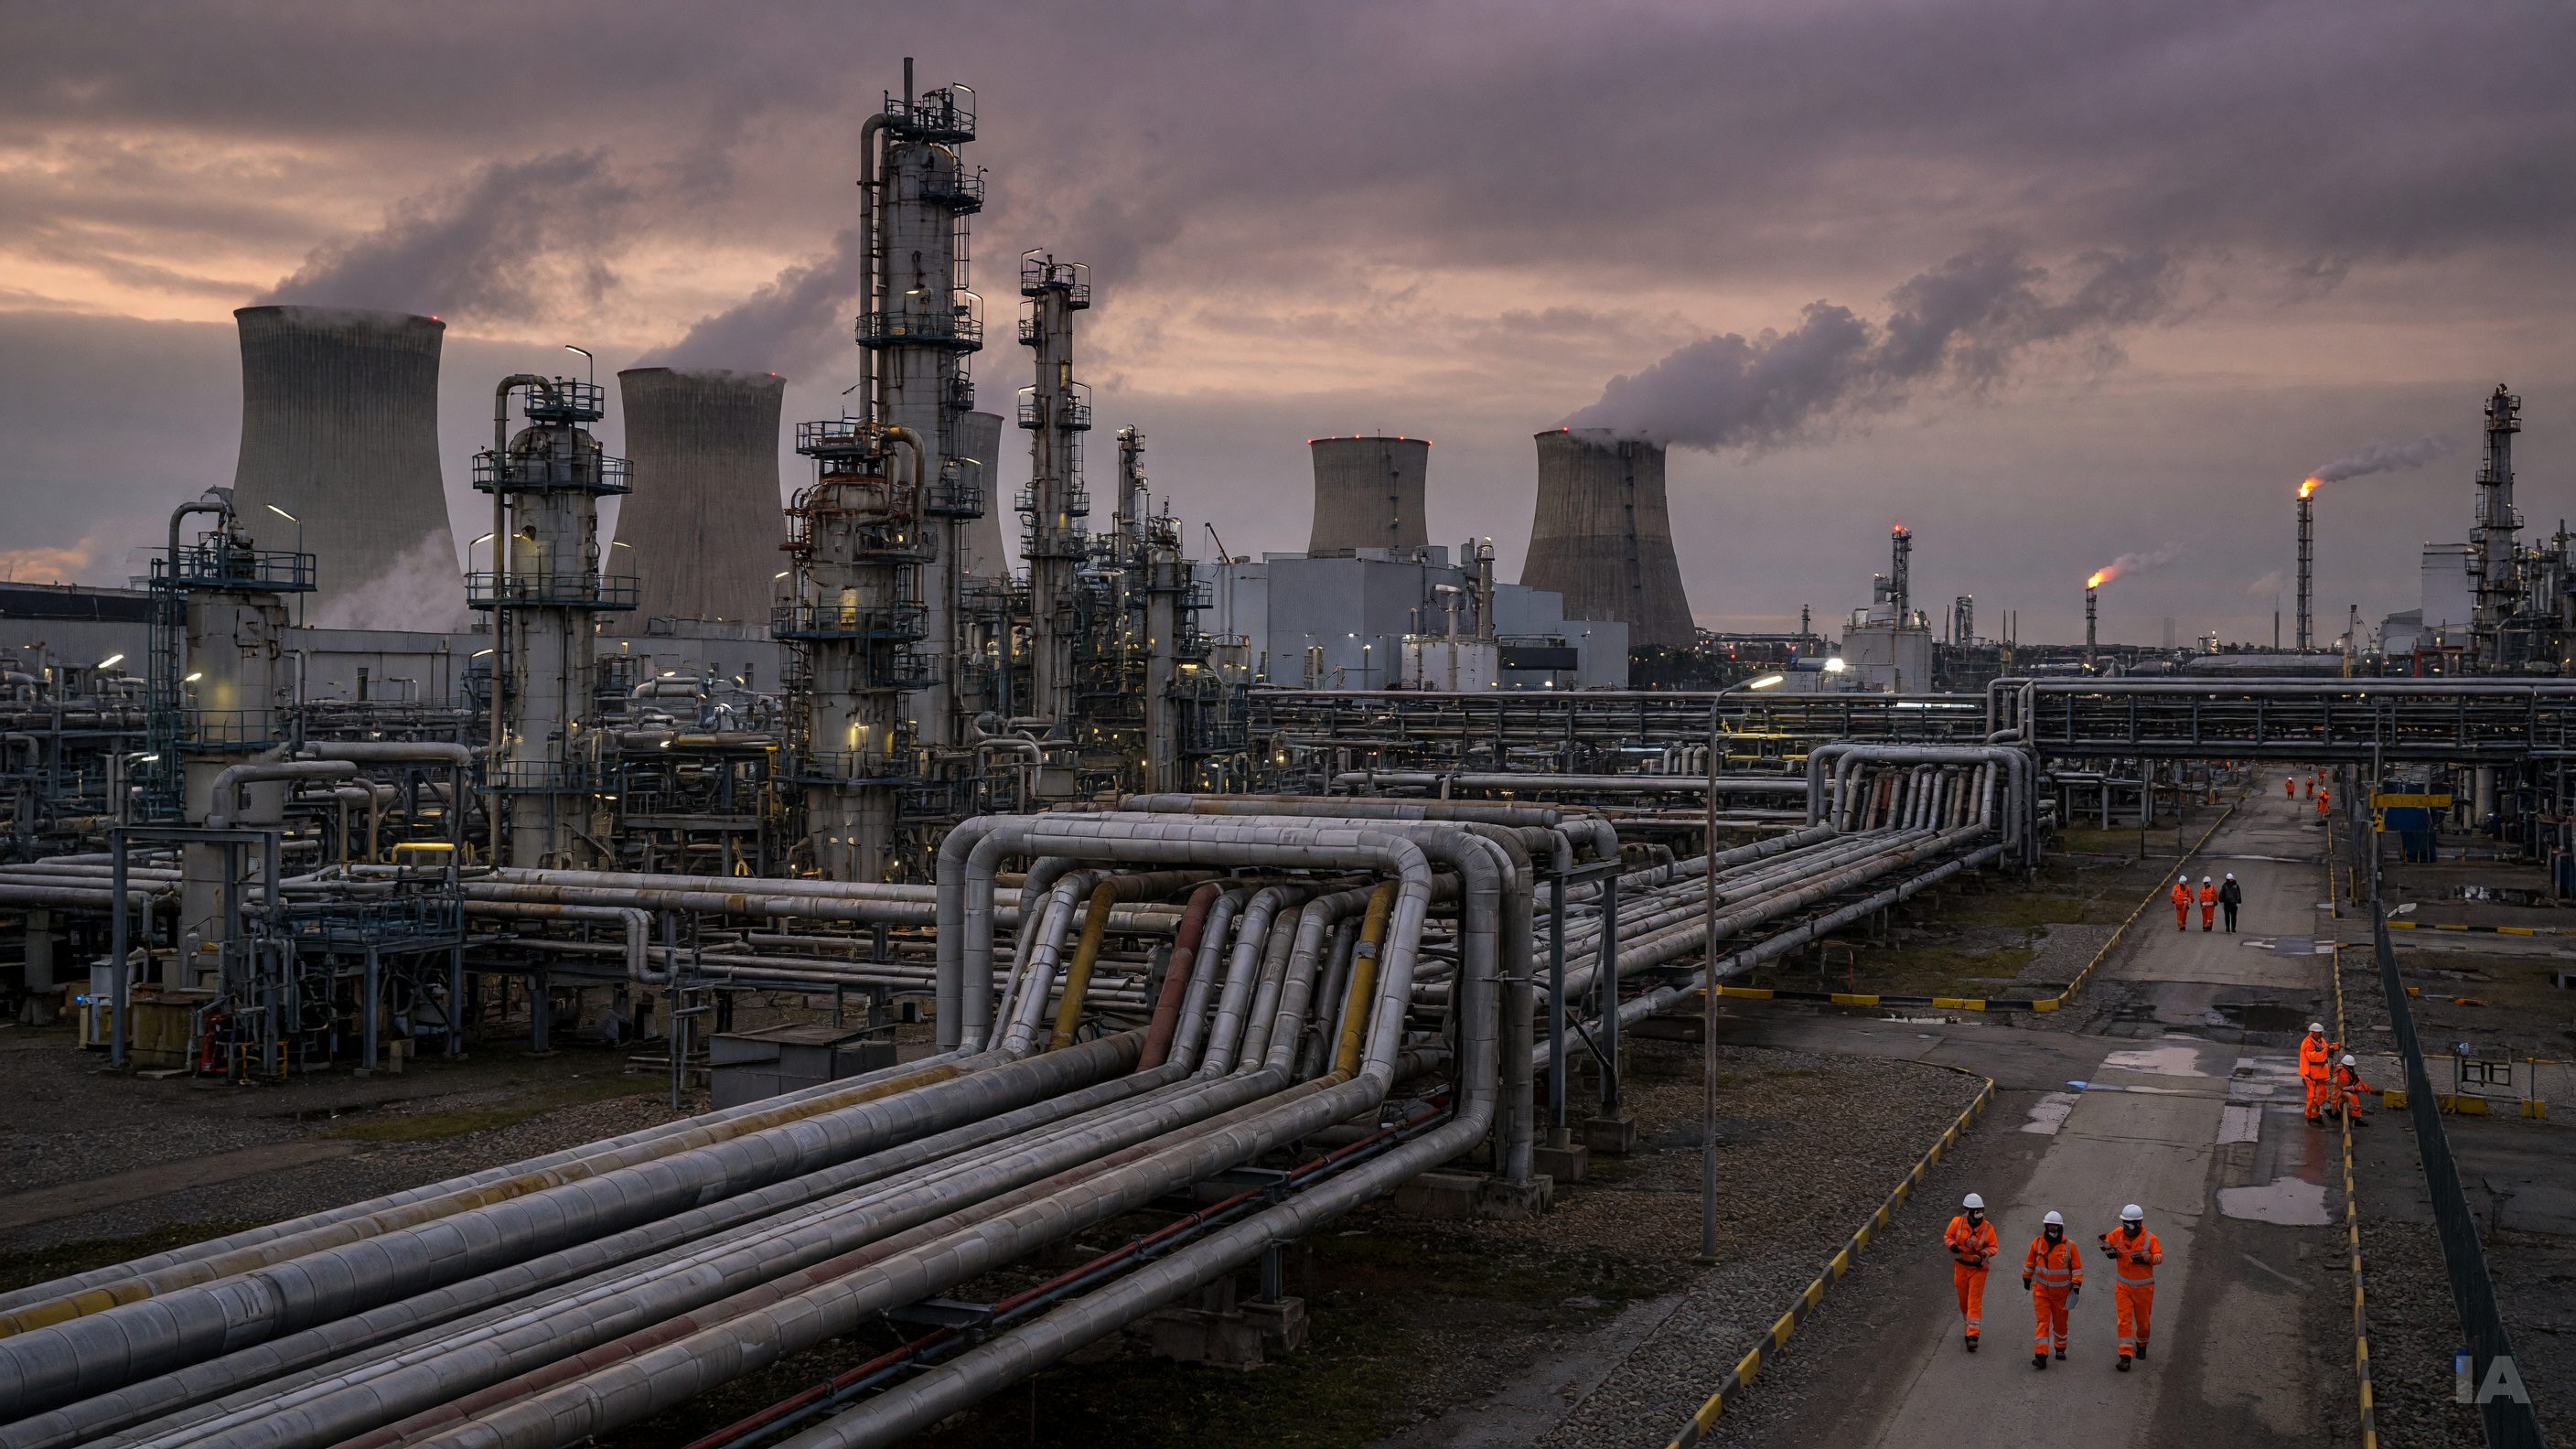
Evonik n'a pas encore terminé son premier programme de réduction des coûts qu'il en détaille déjà un second. Selon L'Usine Nouvelle, le chimiste allemand, établi à Essen, précise les contours du plan annoncé en juin : 3 200 postes supprimés entre 2027 et 2029, dont 2 150 en Allemagne. Ce nouvel effort s'ajoute à « Evonik Tailor Made », le programme lancé en 2023, qui prévoit déjà la disparition de 2 800 postes.
Addition faite, le groupe s'apprête à retrancher environ 6 000 emplois en six ans. Pour une entreprise qui se présente depuis plus de dix ans comme un pur acteur de la chimie de spécialités, soit le segment réputé le plus rentable et le plus protégé du secteur, le signal est lourd. Il pose une question qui dépasse le cas d'Evonik : la spécialisation suffit-elle encore à mettre la chimie européenne à l'abri ?
Deux plans en trois ans : ce qui a été annoncé
Le premier programme, lancé en 2023, visait surtout l'administration et les fonctions de soutien. Il fallait alléger les couches de gestion, simplifier l'organisation et réduire les frais généraux d'un groupe issu de multiples fusions et rachats. Il s'agissait d'une cure d'amaigrissement classique, présentée comme la condition d'un retour à la croissance.
Le second plan change d'échelle et de nature. D'après L'Usine Nouvelle, il s'inscrit dans une « nouvelle phase de transformation » qui court jusqu'en 2029. Il ne s'agit plus seulement de réduire les coûts de structure, mais de revoir en profondeur l'organisation du groupe et son périmètre industriel. Que les deux tiers des suppressions concernent l'Allemagne n'a rien d'un hasard : c'est là que se concentrent les sites historiques, les coûts les plus élevés et les actifs les plus exposés.
Au cours des dernières années, Evonik a d'ailleurs déjà entrepris de se défaire des activités jugées trop proches de la chimie de base. Il a cédé certaines d'entre elles et en a isolé d'autres, notamment dans les intermédiaires issus de la pétrochimie. La logique affichée reste la même depuis longtemps : concentrer le capital sur les produits à forte valeur ajoutée, comme les additifs, les ingrédients pour la santé et la nutrition ou les matériaux techniques. Le fait qu'il faille un second plan montre que ce recentrage n'a pas suffi.
Premier facteur : une énergie structurellement plus chère
La chimie reste l'une des industries les plus gourmandes en énergie. Le gaz naturel y sert à la fois de combustible et de matière première. Jusqu'en 2021, l'industrie allemande profitait d'un gaz russe abondant et relativement bon marché. La guerre en Ukraine et la coupure des livraisons par gazoduc ont mis fin à cet avantage. L'Allemagne importe désormais davantage de gaz naturel liquéfié, plus cher, et ses prix industriels restent nettement supérieurs à ceux des États-Unis, où le gaz de schiste assure une ressource abondante.
On croit souvent que la chimie de spécialités échappe à cette contrainte, puisque ses marges permettraient d'absorber la facture. C'est vrai en partie : une molécule vendue très cher au kilo supporte mieux une hausse du coût de l'énergie qu'un produit de base. Mais les spécialités ne flottent pas dans le vide. Elles dépendent de chaînes de production intégrées, alimentées en amont par des intermédiaires énergivores fabriqués sur les mêmes plateformes industrielles. Quand l'amont devient trop coûteux, c'est toute la chaîne qui perd en compétitivité. Les grands parcs chimiques allemands, comme celui de Marl dans la Ruhr, où Evonik exploite des installations majeures, ont été conçus selon ce principe d'intégration. Il devient aujourd'hui une source de vulnérabilité.
S'y ajoutent le coût du carbone, avec le marché européen des quotas d'émission, et le poids des investissements qu'exige la décarbonation. Ces dépenses sont nécessaires, mais les concurrents établis hors d'Europe ne les supportent pas toujours au même niveau.
Deuxième facteur : des clients européens en panne
La chimie de spécialités vend rarement au consommateur final. Ses clients sont les constructeurs automobiles, les fabricants de revêtements, de plastiques techniques et de cosmétiques, le bâtiment et l'industrie agroalimentaire. Sa santé reflète donc directement celle de l'industrie manufacturière.
Or cette base industrielle européenne traverse une période difficile. L'automobile allemande est empêtrée dans une transition électrique coûteuse et subit la concurrence chinoise. La construction a souffert de la hausse des taux d'intérêt. L'activité manufacturière de la zone euro stagne depuis plusieurs années. Pour un fournisseur d'additifs ou de matériaux de haute performance, cela signifie des volumes en recul et des usines qui tournent sous leur capacité optimale. Dans une industrie à coûts fixes élevés, une usine à moitié pleine devient vite déficitaire, même si elle fabrique des produits sophistiqués.
C'est l'une des leçons du cas Evonik : la valeur ajoutée d'un produit ne protège pas de la conjoncture de ses clients. Un modèle « spécialités » repose sur un tissu industriel dynamique à proximité. Quand ce tissu s'affaiblit, la niche se rétrécit avec lui.
Troisième facteur : l'Asie monte en gamme
Longtemps, la concurrence asiatique, et surtout chinoise, s'est concentrée sur la chimie de base : polymères standards, solvants, engrais. Les Européens se consolaient en pensant que les spécialités, protégées par le savoir-faire, les brevets et la relation étroite avec le client, resteraient hors d'atteinte.
Cette frontière s'estompe. La Chine a massivement investi dans ses capacités chimiques au cours de la dernière décennie, au point de créer des surcapacités dans plusieurs filières. Faute de débouchés intérieurs suffisants, ces volumes se retrouvent à l'exportation, à prix bas. Surtout, les producteurs chinois montent progressivement en gamme et s'attaquent à des produits autrefois réservés aux Européens, aux Américains et aux Japonais. Dans certains additifs ou intermédiaires de spécialité, l'écart technologique s'est réduit, et le prix redevient l'argument principal. Sur ce terrain, un producteur qui paie son énergie plusieurs fois plus cher part perdant.
La fragmentation du commerce mondial complique encore l'équation. Les tensions tarifaires entre les États-Unis et la Chine redirigent des flux de marchandises vers l'Europe, qui reste l'un des marchés les plus ouverts. Pour les chimistes européens, la pression concurrentielle s'exerce ainsi à domicile autant qu'à l'export.
Ce que révèle le cas Evonik
Pendant vingt ans, la stratégie dominante de la chimie européenne a tenu en un mot : spécialisation. Il fallait abandonner les commodités aux producteurs disposant d'une énergie bon marché, au Moyen-Orient, aux États-Unis ou en Asie, et se concentrer sur les molécules à haute valeur ajoutée, où l'innovation et la proximité avec le client créent des marges durables. Evonik en était l'un des exemples les plus aboutis.
Le second plan de restructuration montre que ce refuge a trois failles. La première est physique : les spécialités restent adossées à des chaînes industrielles énergivores qu'on ne peut pas délocaliser à moitié. La deuxième est commerciale : elles dépendent d'une clientèle manufacturière européenne dont la croissance s'essouffle. La troisième est concurrentielle : l'avance technologique n'est pas une rente éternelle, et des concurrents disposant de coûts plus bas la rattrapent.
Cela ne veut pas dire que le modèle est condamné. Les produits réellement différenciés, protégés par des brevets et intégrés dans la formulation des clients, conservent un pouvoir de prix réel. Mais la frontière entre « spécialité » et « commodité » se déplace, et elle ne se déplace pas en faveur de l'Europe. Une partie de ce qu'on appelait spécialité il y a quinze ans relève aujourd'hui du produit courant.
Une industrie en attente de réponses politiques
Les chimistes allemands réclament depuis plusieurs années un prix de l'électricité industrielle plafonné, un allègement des charges réglementaires et une politique commerciale européenne plus défensive face aux importations subventionnées. Certaines mesures ont été adoptées ou discutées à Berlin et à Bruxelles, mais aucune ne semble pour l'instant de taille à inverser la tendance.
En attendant, les entreprises agissent sur ce qu'elles maîtrisent : leurs effectifs, leur périmètre et la localisation de leurs futurs investissements. Le calendrier du second plan d'Evonik, étalé jusqu'en 2029, montre que la direction ne mise pas sur un redressement rapide de l'environnement européen. Elle se prépare plutôt à une longue période de coûts élevés et de demande modeste.
Pour la chimie européenne, le message est clair : la montée en gamme était nécessaire, mais elle ne suffit plus. La question n'est plus seulement de savoir quoi produire, mais où, et à quel prix l'Europe veut garder une industrie chimique sur son sol.