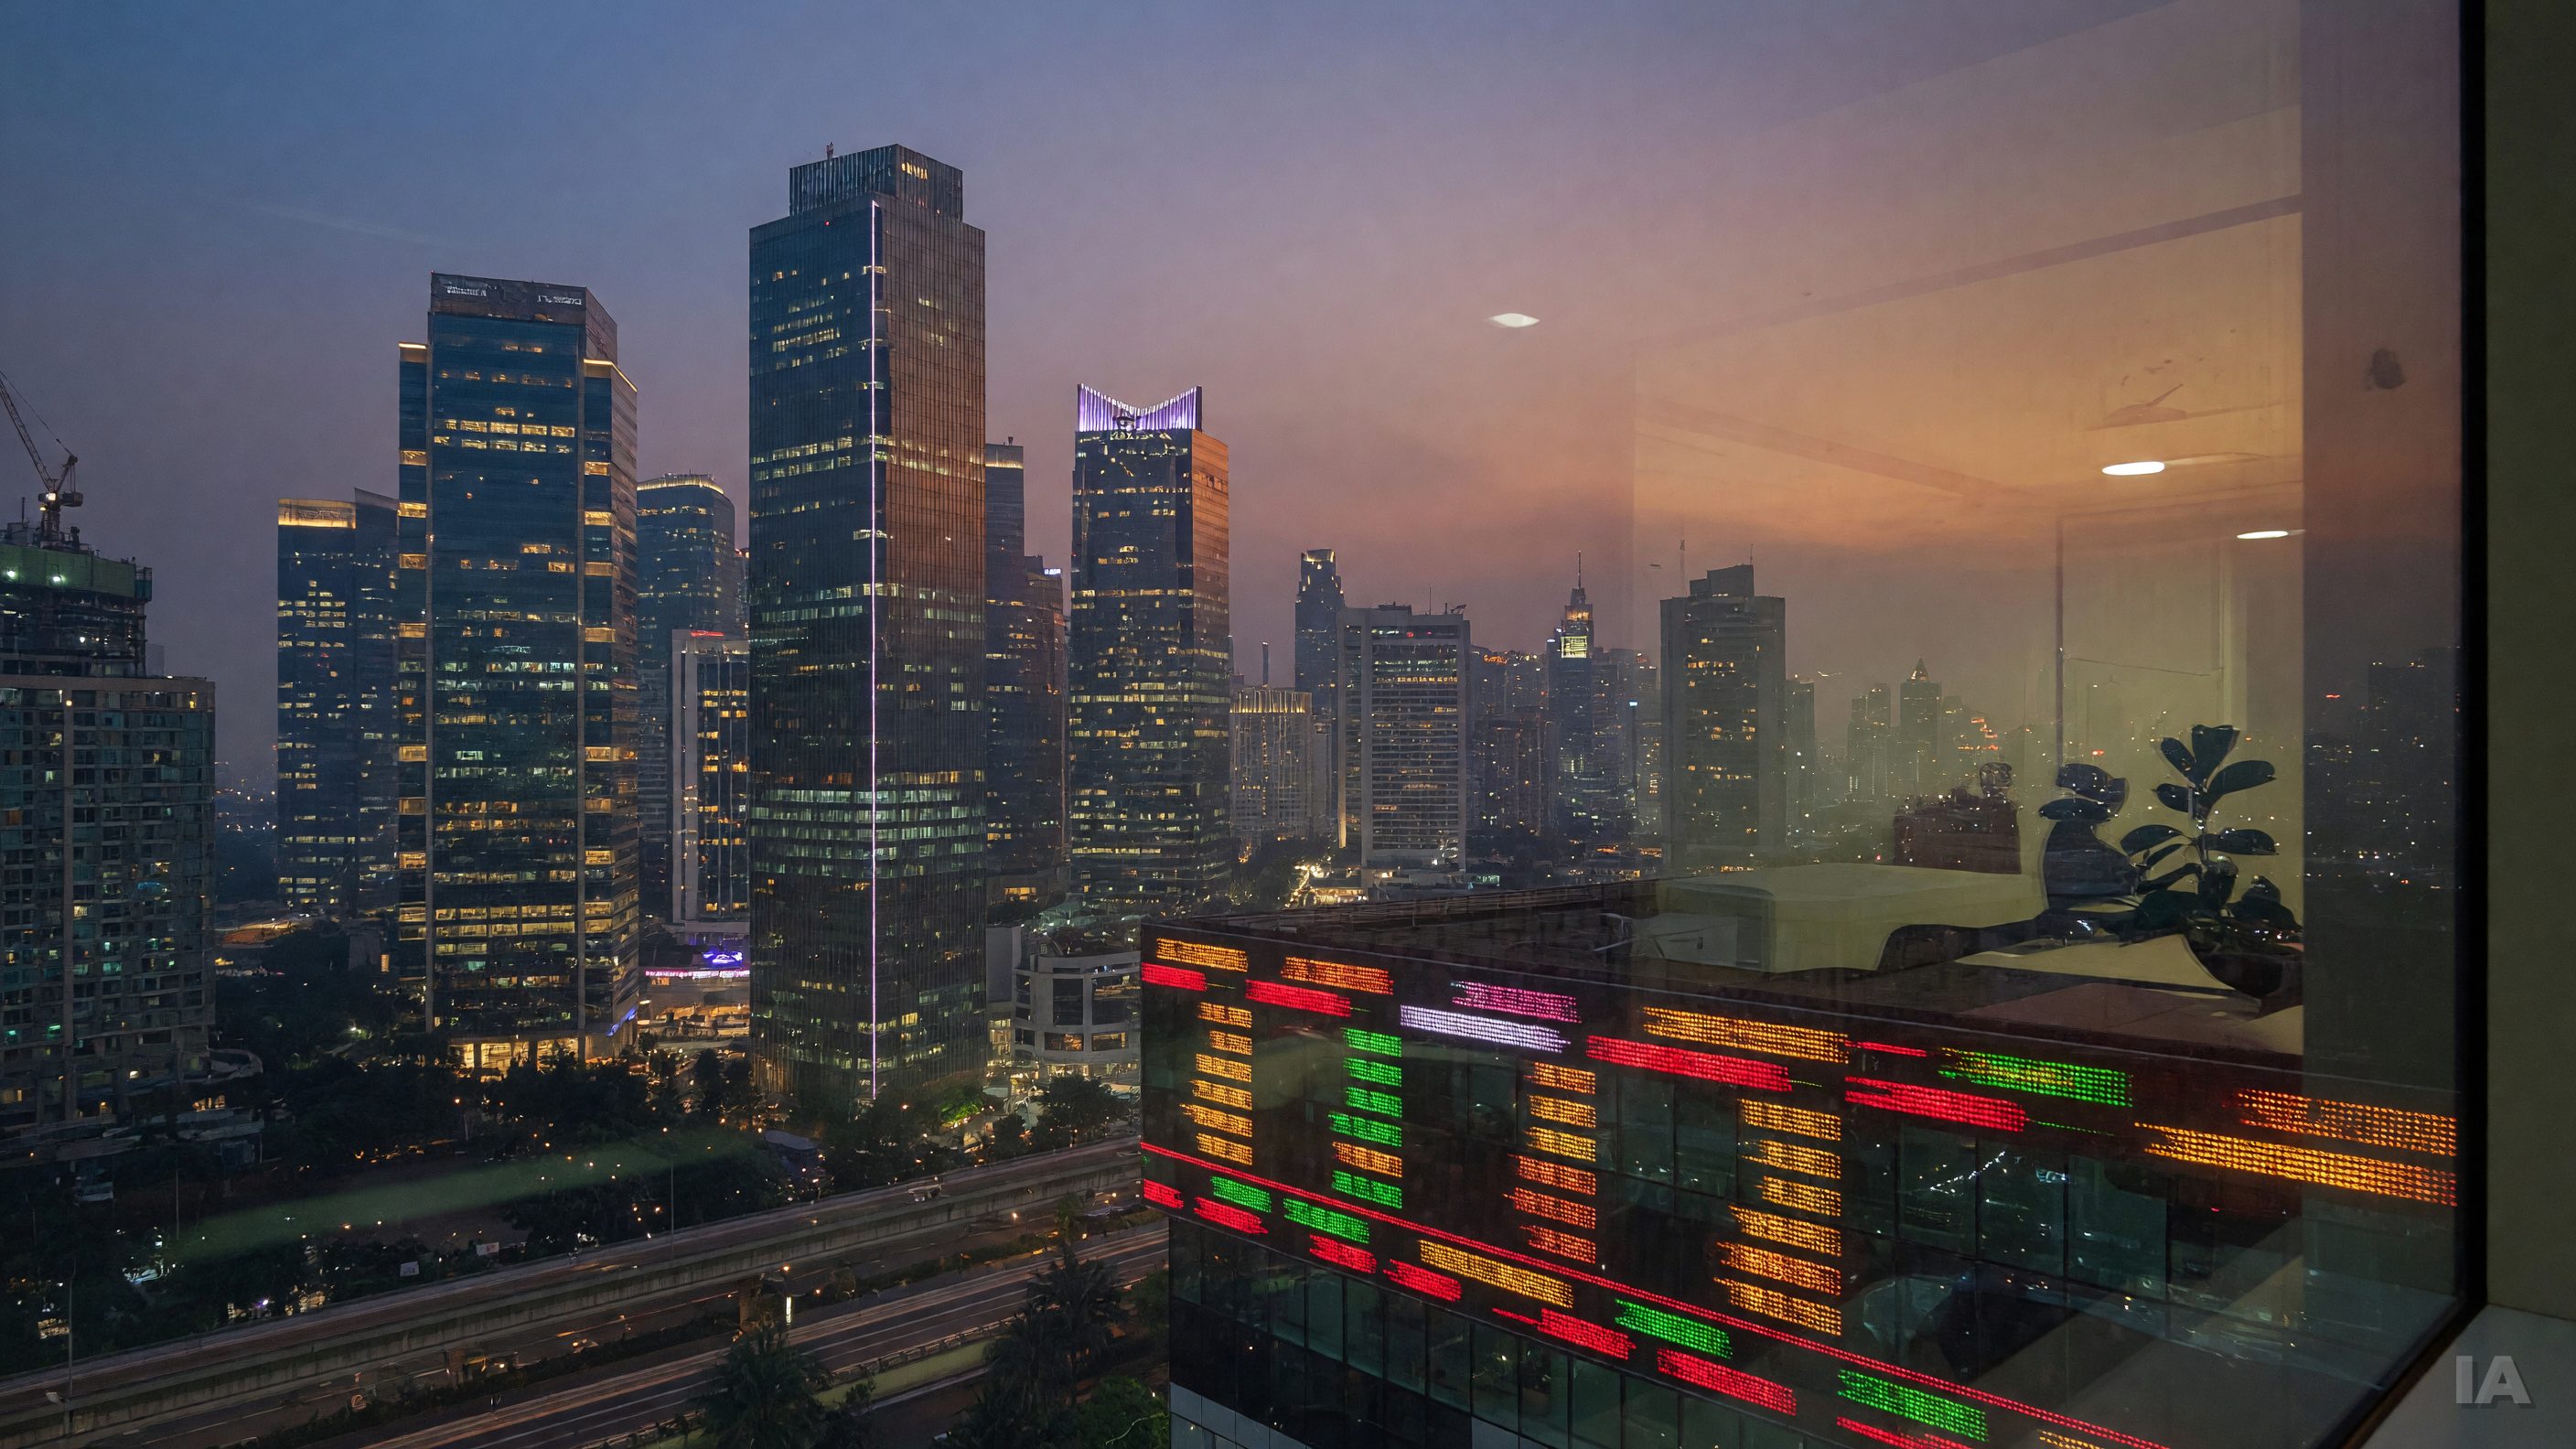
Une rétrogradation, même à l'état de proposition, n'a rien d'anodin pour une Bourse. Selon un communiqué relayé par le Financial Post, MSCI, l'un des principaux fournisseurs d'indices boursiers au monde, a lancé une consultation sur un projet de reclassement de ses indices MSCI Indonesia : ils passeraient du statut de marché émergent à celui de marché autonome (« standalone »). Autre précision du communiqué : le gel qui frappe actuellement les titres indonésiens dans les indices de MSCI demeure en place jusqu'à nouvel ordre.
À ce stade, rien n'est décidé. Il s'agit d'une consultation, c'est-à-dire d'une phase où le fournisseur d'indices sollicite l'avis des investisseurs et des acteurs de marché avant de trancher. Mais le simple fait que cette hypothèse soit officiellement sur la table en dit long sur la façon dont MSCI juge aujourd'hui l'accessibilité du marché indonésien.
Ce que MSCI propose, au juste
Le communiqué, que le Financial Post a repris, tient en deux éléments. Le premier est la proposition elle-même : faire sortir l'Indonésie de la catégorie des marchés émergents pour la placer dans celle des marchés autonomes. Le second est le maintien du gel existant sur les titres indonésiens dans les indices MSCI, qui restera appliqué tant que MSCI n'aura pas communiqué autrement.
Pour comprendre la portée de l'annonce, il faut revenir au fonctionnement de ces classifications. MSCI range les pays en grandes catégories : marchés développés, marchés émergents, marchés frontières, et marchés dits autonomes. Un marché autonome est un marché qui n'est rattaché à aucune de ces grandes familles, généralement parce que ses caractéristiques ne cadrent pas avec les critères d'accessibilité ou de fonctionnement exigés pour y figurer. Un pays est donc classé « autonome » lorsque l'on juge que son marché ne peut pas être comparé de façon cohérente à ses pairs.
Le gel, lui, est une mesure de prudence : tant qu'il s'applique, les indices ne peuvent pas être modifiés pour intégrer plus de titres indonésiens ni relever leur pondération. L'indice est en quelque sorte figé sur cette portion du marché, le temps que les préoccupations soient examinées.
Pourquoi un changement d'étiquette pèse si lourd
On pourrait croire qu'une classification est une simple formalité administrative. C'est tout le contraire. Une grande partie de l'épargne mondiale est investie selon des indices : fonds indiciels, fonds négociés en Bourse, mandats de gestion qui se calquent sur un indice de référence. Quand un pays figure dans l'indice MSCI des marchés émergents, les gestionnaires qui répliquent cet indice sont, mécaniquement, acheteurs de ses titres, en proportion du poids du pays. Quand il en sort, ils doivent vendre.
Un reclassement vers la catégorie « autonome » peut donc avoir des effets concrets : des flux sortants importants, une baisse de la liquidité, et, pour les entreprises concernées, un coût du capital potentiellement plus élevé. Les titres d'un pays qui disparaît des grands indices attirent moins l'attention des grands gestionnaires, qui doivent alors justifier leurs positions autrement que par la réplication d'un indice.
C'est ce mécanisme qui explique pourquoi le simple lancement d'une consultation est surveillé de près. Même sans décision finale, l'incertitude s'invite dans les modèles de répartition d'actifs : faut-il anticiper une sortie, réduire l'exposition dès maintenant, attendre la conclusion du processus ? Le maintien du gel, précisé noir sur blanc, tend à indiquer que MSCI ne considère pas la situation comme réglée.
Une démarche en plusieurs temps
Une consultation de ce type suit un schéma connu. MSCI publie sa proposition, laisse un délai aux participants de marché pour réagir, puis annonce sa décision. Les commentaires peuvent venir d'investisseurs institutionnels, de gestionnaires d'actifs, de courtiers, mais aussi des autorités et des places boursières du pays concerné, qui ont tout intérêt à faire valoir leurs réformes ou leurs explications.
Ce n'est qu'à l'issue de cette phase que MSCI tranchera : confirmer le reclassement, le modifier, le reporter ou y renoncer. Dans l'intervalle, le gel demeure. Le communiqué ne précise pas, dans le passage dont nous disposons, le calendrier détaillé de la décision ; il convient donc de rester prudent sur toute date avancée ici ou là.
Un signal envoyé à l'ensemble des marchés émergents
L'Indonésie n'est pas un petit marché périphérique : c'est la plus grande économie d'Asie du Sud-Est et l'un des pays les plus peuplés de la planète. Qu'un fournisseur d'indices de cette envergure envisage de la sortir de la catégorie des marchés émergents constitue en soi un signal fort, qui dépasse le seul cas indonésien.
Pour les investisseurs, la question de fond est celle de la confiance dans l'infrastructure de marché : qualité de l'information, facilité d'accès, règles de négociation, transparence. Les fournisseurs d'indices ne notent pas la croissance d'un pays ni la qualité de ses entreprises. Ils évaluent la possibilité, pour un investisseur international, d'acheter et de vendre des titres dans des conditions jugées satisfaisantes. Un reclassement vers le statut « autonome » traduit un diagnostic sur ce terrain-là, et non un verdict sur l'économie réelle.
Cette nuance est essentielle. Un pays peut afficher une croissance robuste et voir pourtant sa Bourse déclassée si les investisseurs étrangers jugent que son fonctionnement ne répond plus aux standards attendus. À l'inverse, des marchés moins dynamiques peuvent conserver leur place dans les grands indices parce qu'ils respectent mieux ces critères techniques.
Un contexte de marché déjà chargé
L'annonce intervient dans une journée où l'actualité économique mondiale est dense. Le Financial Post, dans sa revue de l'actualité du jour, évoque notamment la baisse des prix du pétrole, l'essor des centres de données, les ventes du secteur manufacturier et un ralentissement des embauches. Ce sont autant de signaux qui, pris ensemble, nourrissent la prudence des investisseurs et rendent les arbitrages de portefeuille plus délicats.
Du côté de l'Inde, autre grand marché émergent d'Asie, l'Economic Times rapporte des ajustements de politique économique de nature différente : révision de la taxe sur les profits exceptionnels liés aux exportations d'essence et de diesel, ou encore plaidoyer de Nandan Nilekani en faveur d'un élargissement du cadre des « Account Aggregators » afin de donner aux travailleurs indépendants et aux vendeurs de rue un meilleur accès au crédit formel. Ces dossiers n'ont pas de lien direct avec la décision de MSCI, mais ils rappellent que les marchés émergents se distinguent les uns des autres par leurs réformes, leurs règles et leurs choix de politique publique, et que les investisseurs les évaluent un par un.
Ce qu'il faut surveiller
Plusieurs éléments détermineront la suite des événements :
- Le résultat de la consultation. Les réponses des acteurs de marché, et surtout la décision finale de MSCI, diront si le projet de reclassement va de l'avant, est amendé ou est abandonné.
- La durée du gel. Le communiqué indique que le gel reste en vigueur jusqu'à nouvel ordre. Sa levée, ou son maintien prolongé, sera un indicateur clé de l'évolution du dossier.
- La réaction des investisseurs. Les flux de capitaux, la liquidité et la pondération de l'Indonésie dans les portefeuilles indexés seront les premiers thermomètres de la perception du risque.
- La réponse des autorités indonésiennes. Comme dans d'autres cas passés de reclassement, les réformes de la structure de marché et de la transparence sont généralement au cœur des discussions entre les places boursières et les fournisseurs d'indices.
À retenir
MSCI n'a pas encore tranché, et c'est la nuance principale de ce dossier : une consultation n'est pas une décision. Mais en proposant de faire passer l'Indonésie du rang de marché émergent à celui de marché autonome, et en maintenant le gel sur ses titres, le fournisseur d'indices envoie un message clair sur ses préoccupations. Pour les gestionnaires d'actifs, c'est une invitation à revoir leurs hypothèses ; pour l'Indonésie, c'est un test de sa capacité à convaincre la communauté financière internationale que sa Bourse répond aux exigences d'un marché accessible. Les prochaines semaines diront si l'étiquette tient ou si elle change.