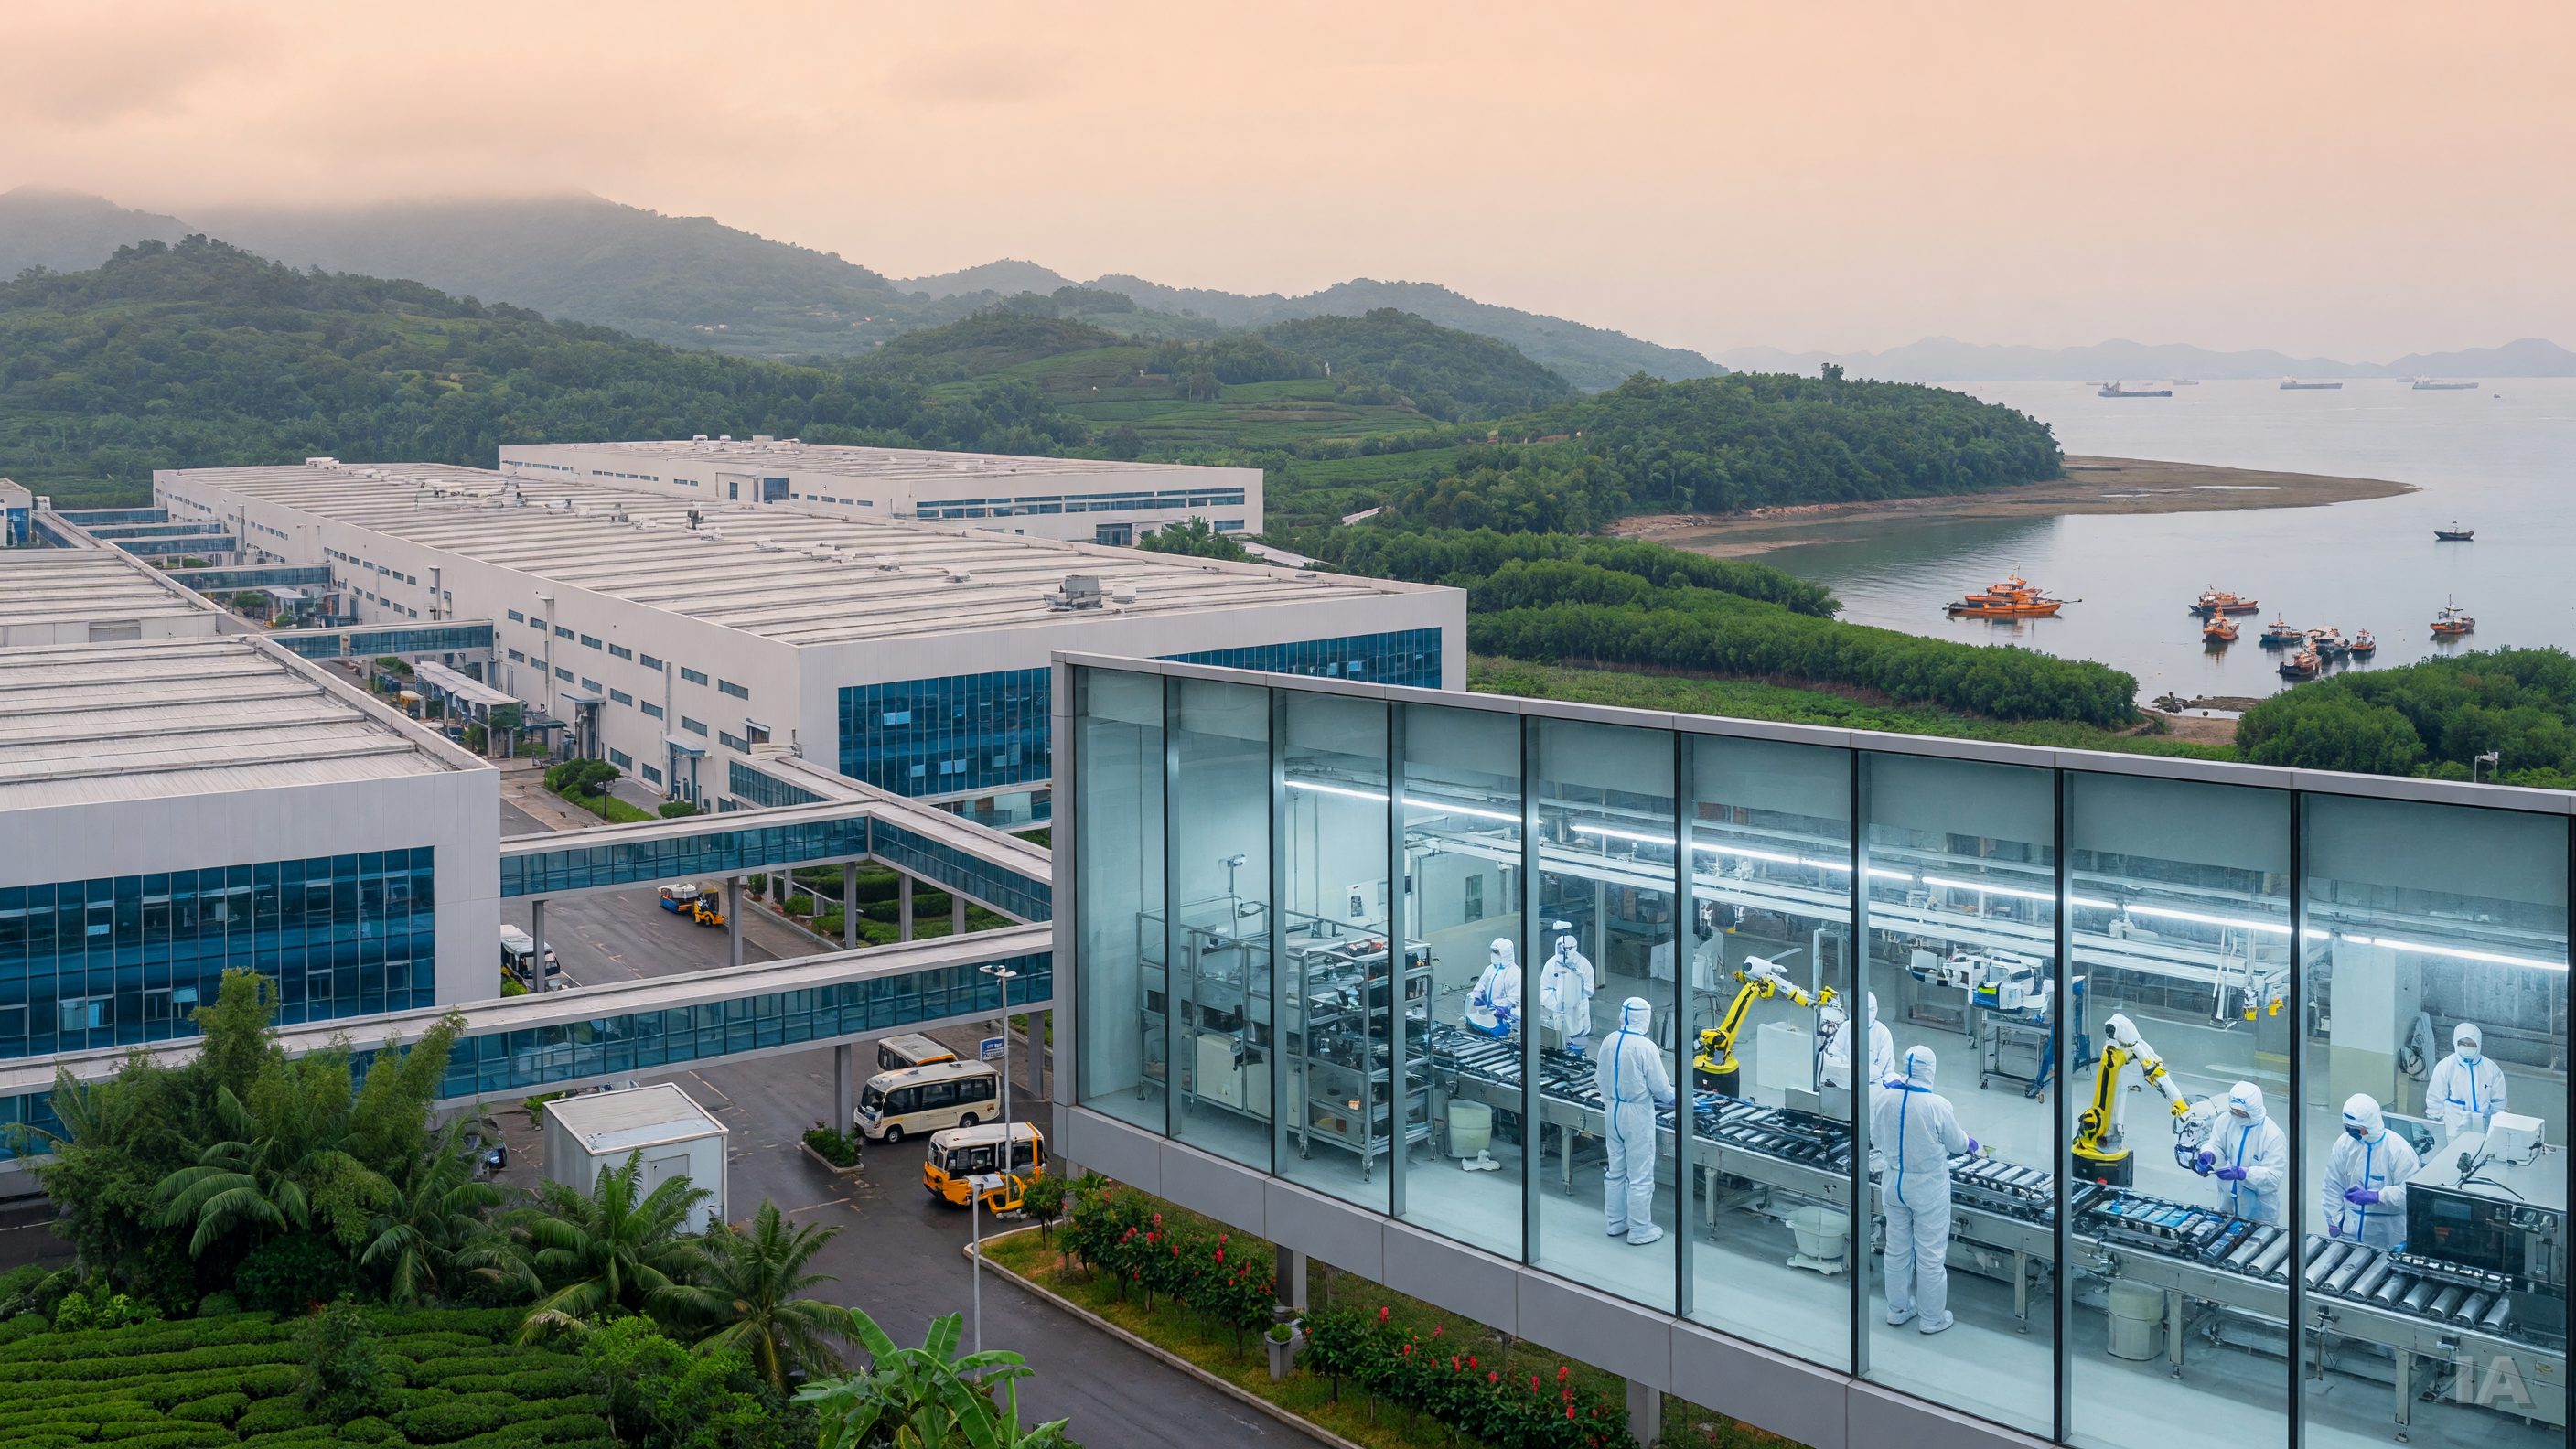
Il y a une vingtaine d’années, peu d’analystes de l’industrie automobile auraient su situer Ningde sur une carte. Cette préfecture du nord-est du Fujian, coincée entre montagnes et mer de Chine orientale, n’avait ni grand port de conteneurs, ni tradition automobile, ni université de premier plan. Elle est pourtant devenue le point de passage obligé de quiconque veut comprendre la voiture électrique. C’est là que se trouve le siège de Contemporary Amperex Technology, mieux connue sous le sigle CATL. Ce fabricant de batteries frôle aujourd’hui les 40 % du marché mondial, selon le quotidien espagnol El País, qui a consacré un long reportage à la ville.
Le dossier dépasse largement la monographie industrielle. Il concentre trois questions qui traversent l’économie mondiale : la dépendance de l’Occident envers la chaîne d’approvisionnement chinoise, la capacité de la Chine à exporter non seulement des produits mais des écosystèmes entiers, et la course technologique vers la prochaine génération de batteries.
D’un sous-traitant de téléphones à un géant mondial
L’histoire de CATL commence avant CATL. À la fin des années 1990, l’ingénieur Zeng Yuqun, connu en Occident sous le nom de Robin Zeng, cofonde Amperex Technology Limited (ATL). Cette entreprise fabrique des batteries lithium-ion pour l’électronique grand public. Le japonais TDK l’acquiert au milieu des années 2000. En 2011, l’activité de batteries destinées aux véhicules est séparée et donne naissance à CATL, installée à Ningde, la ville d’origine de son fondateur.
Le moment est idéal. Pékin fait des « véhicules à énergies nouvelles » une priorité stratégique. Les subventions à l’achat, longtemps réservées aux modèles équipés de batteries agréées, avantagent de fait les fournisseurs nationaux. Le contrat signé avec BMW pour sa coentreprise chinoise sert de vitrine technologique. CATL entre à la Bourse de Shenzhen en 2018. Dès les années suivantes, elle dépasse les Coréens LG et Samsung SDI ainsi que le japonais Panasonic au classement mondial des volumes installés.
Le contexte politique local n’est pas anodin. Xi Jinping a dirigé le Parti communiste dans la préfecture de Ningde à la fin des années 1980, alors que la région comptait parmi les plus pauvres du Fujian. La transformation de la ville en pôle industriel de pointe est aujourd’hui volontiers citée en exemple par la propagande officielle.
L’écosystème, véritable avantage concurrentiel
Le reportage d’El País insiste sur un point que les chiffres de parts de marché laissent dans l’ombre. La force de CATL ne tient pas qu’à ses usines, mais à l’ensemble industriel qui s’est agrégé autour d’elles à Ningde. Fournisseurs de matériaux de cathode et d’anode, fabricants de séparateurs et d’électrolytes, équipementiers, sous-traitants logistiques, centres de recherche : la chaîne de valeur s’est resserrée sur quelques dizaines de kilomètres. Constructeurs automobiles et producteurs de métaux se sont aussi installés dans la préfecture, attirés par la proximité du fournisseur dominant.
Cette densité produit des effets cumulatifs bien connus des économistes du développement régional. Les délais d’itération entre un laboratoire et une ligne de production sont réduits. Le bassin d’ingénieurs et de techniciens est spécialisé. Les coûts de transport sont faibles, et le savoir-faire circule rapidement d’une entreprise à l’autre. C’est précisément ce qui manque aux projets européens et nord-américains de gigausines. Plusieurs ont buté, ces dernières années, sur des difficultés de montée en cadence, des taux de rebut élevés et une pénurie de personnel qualifié.
Autre atout : la maîtrise de la chimie lithium-fer-phosphate (LFP). Longtemps jugée moins performante que les chimies au nickel privilégiées par les fabricants coréens, cette chimie s’est imposée grâce à son coût plus faible, à sa durabilité et à sa sécurité accrue. Les industriels chinois, CATL et BYD en tête, ont misé tôt sur le LFP. Ils en contrôlent aujourd’hui l’essentiel de la production mondiale.
Transplanter Ningde en Europe
La nouvelle phase de l’histoire se joue en Europe. Selon El País, CATL tente d’y transposer le modèle industriel bâti dans sa ville natale. L’entreprise exploite déjà une usine en Thuringe, en Allemagne. Elle construit un vaste complexe à Debrecen, en Hongrie, présenté comme l’un des plus gros investissements étrangers de l’histoire du pays. En Espagne, elle s’est associée à Stellantis pour une usine de batteries LFP dans la région de Saragosse.
Le défi n’est pas seulement de bâtir des murs et d’installer des machines. Pour retrouver en Europe la compétitivité de Ningde, CATL doit convaincre une partie de ses fournisseurs de la suivre, former localement une main-d’œuvre et composer avec des règles environnementales et sociales plus strictes. Le projet espagnol a ainsi suscité des débats sur le recours à des travailleurs venus de Chine pour les phases de construction et de démarrage.
Pour les gouvernements européens, l’équation est inconfortable. D’un côté, Bruxelles veut une industrie de la batterie sur son sol, condition de survie de ses constructeurs face à l’interdiction programmée des moteurs thermiques neufs. De l’autre, les champions européens censés porter cette ambition ont accumulé les déboires. La faillite du suédois Northvolt, fin 2024, a été le plus spectaculaire. Accueillir CATL revient à accepter que la souveraineté industrielle passe, au moins temporairement, par un acteur chinois.
Un climat géopolitique de plus en plus tendu
Aux États-Unis, la ligne est plus dure. Le département de la Défense a inscrit CATL, début 2025, sur sa liste des entreprises qu’il considère comme liées à l’armée chinoise, ce que la société conteste. Les crédits d’impôt américains pour les véhicules électriques excluent par ailleurs les batteries issues d’« entités étrangères préoccupantes ». CATL a contourné une partie de ces obstacles par des accords de licence technologique, notamment avec Ford, plutôt que par des investissements en propre. Cette formule a elle-même suscité de vives critiques au Congrès.
Ce climat a aussi façonné la stratégie financière du groupe. Au printemps 2025, CATL a réalisé une seconde cotation à la Bourse de Hong Kong, l’une des plus importantes opérations de l’année à l’échelle mondiale. Cette émission a contribué à relancer un marché hongkongais des premiers appels publics à l’épargne longtemps anémique. L’élan s’est poursuivi : selon le South China Morning Post, les fonds levés à Hong Kong ont plus que doublé sur un an pour dépasser 388 milliards de dollars hongkongais sur les neuf premiers mois de 2026, d’après le secrétaire aux Finances, Paul Chan. Pour les grands groupes chinois, Hong Kong redevient la porte d’accès aux capitaux internationaux, à l’abri relatif des pressions réglementaires américaines.
L’intelligence artificielle au service de la prochaine batterie
Reste la bataille technologique, peut-être la plus décisive. Selon El País, CATL recourt désormais à l’intelligence artificielle pour accélérer la mise au point de ses prochaines générations de batteries. L’enjeu consiste à explorer plus vite les combinaisons de matériaux, à simuler leur comportement et à réduire le nombre d’essais physiques coûteux.
Le groupe mène plusieurs chantiers de front. Il présente des batteries LFP à recharge ultrarapide et développe des batteries au sodium-ion. Celles-ci se passent de lithium et sont donc moins exposées à la volatilité de ce métal, même si leur densité énergétique reste inférieure. Il investit aussi dans les batteries dites « à l’état solide », que tous les grands acteurs mondiaux, de Toyota à Samsung SDI, présentent comme le Graal du secteur. Ces technologies restent toutefois difficiles à produire en série et à un coût acceptable.
Dans cette course, la concurrence ne vient plus seulement de Corée ou du Japon. BYD, à la fois constructeur automobile et fabricant de batteries, grignote des parts de marché. D’autres acteurs chinois comme CALB, Gotion ou EVE gagnent aussi du terrain. La guerre des prix qui sévit sur le marché automobile chinois pèse sur les marges de toute la filière.
Ce que Ningde révèle
L’histoire de Ningde illustre une réalité que les capitales occidentales ont mis du temps à admettre. La domination chinoise dans la batterie ne repose pas uniquement sur des subventions ou une main-d’œuvre bon marché. Elle découle d’une politique industrielle cohérente, appliquée sur deux décennies, d’une concentration géographique des compétences et d’un pari précoce sur des chimies que la concurrence jugeait secondaires.
La question qui se pose désormais est celle de l’exportabilité de ce modèle. Si CATL parvient à recréer en Hongrie ou en Espagne la densité industrielle de sa ville natale, l’Europe aura sa filière, mais sous pavillon chinois. Si elle échoue, ce sera la preuve qu’un écosystème né dans un contexte politique et économique particulier ne se transplante pas si facilement. Dans les deux cas, c’est à Ningde que se dessine une bonne part de l’avenir de l’automobile mondiale.