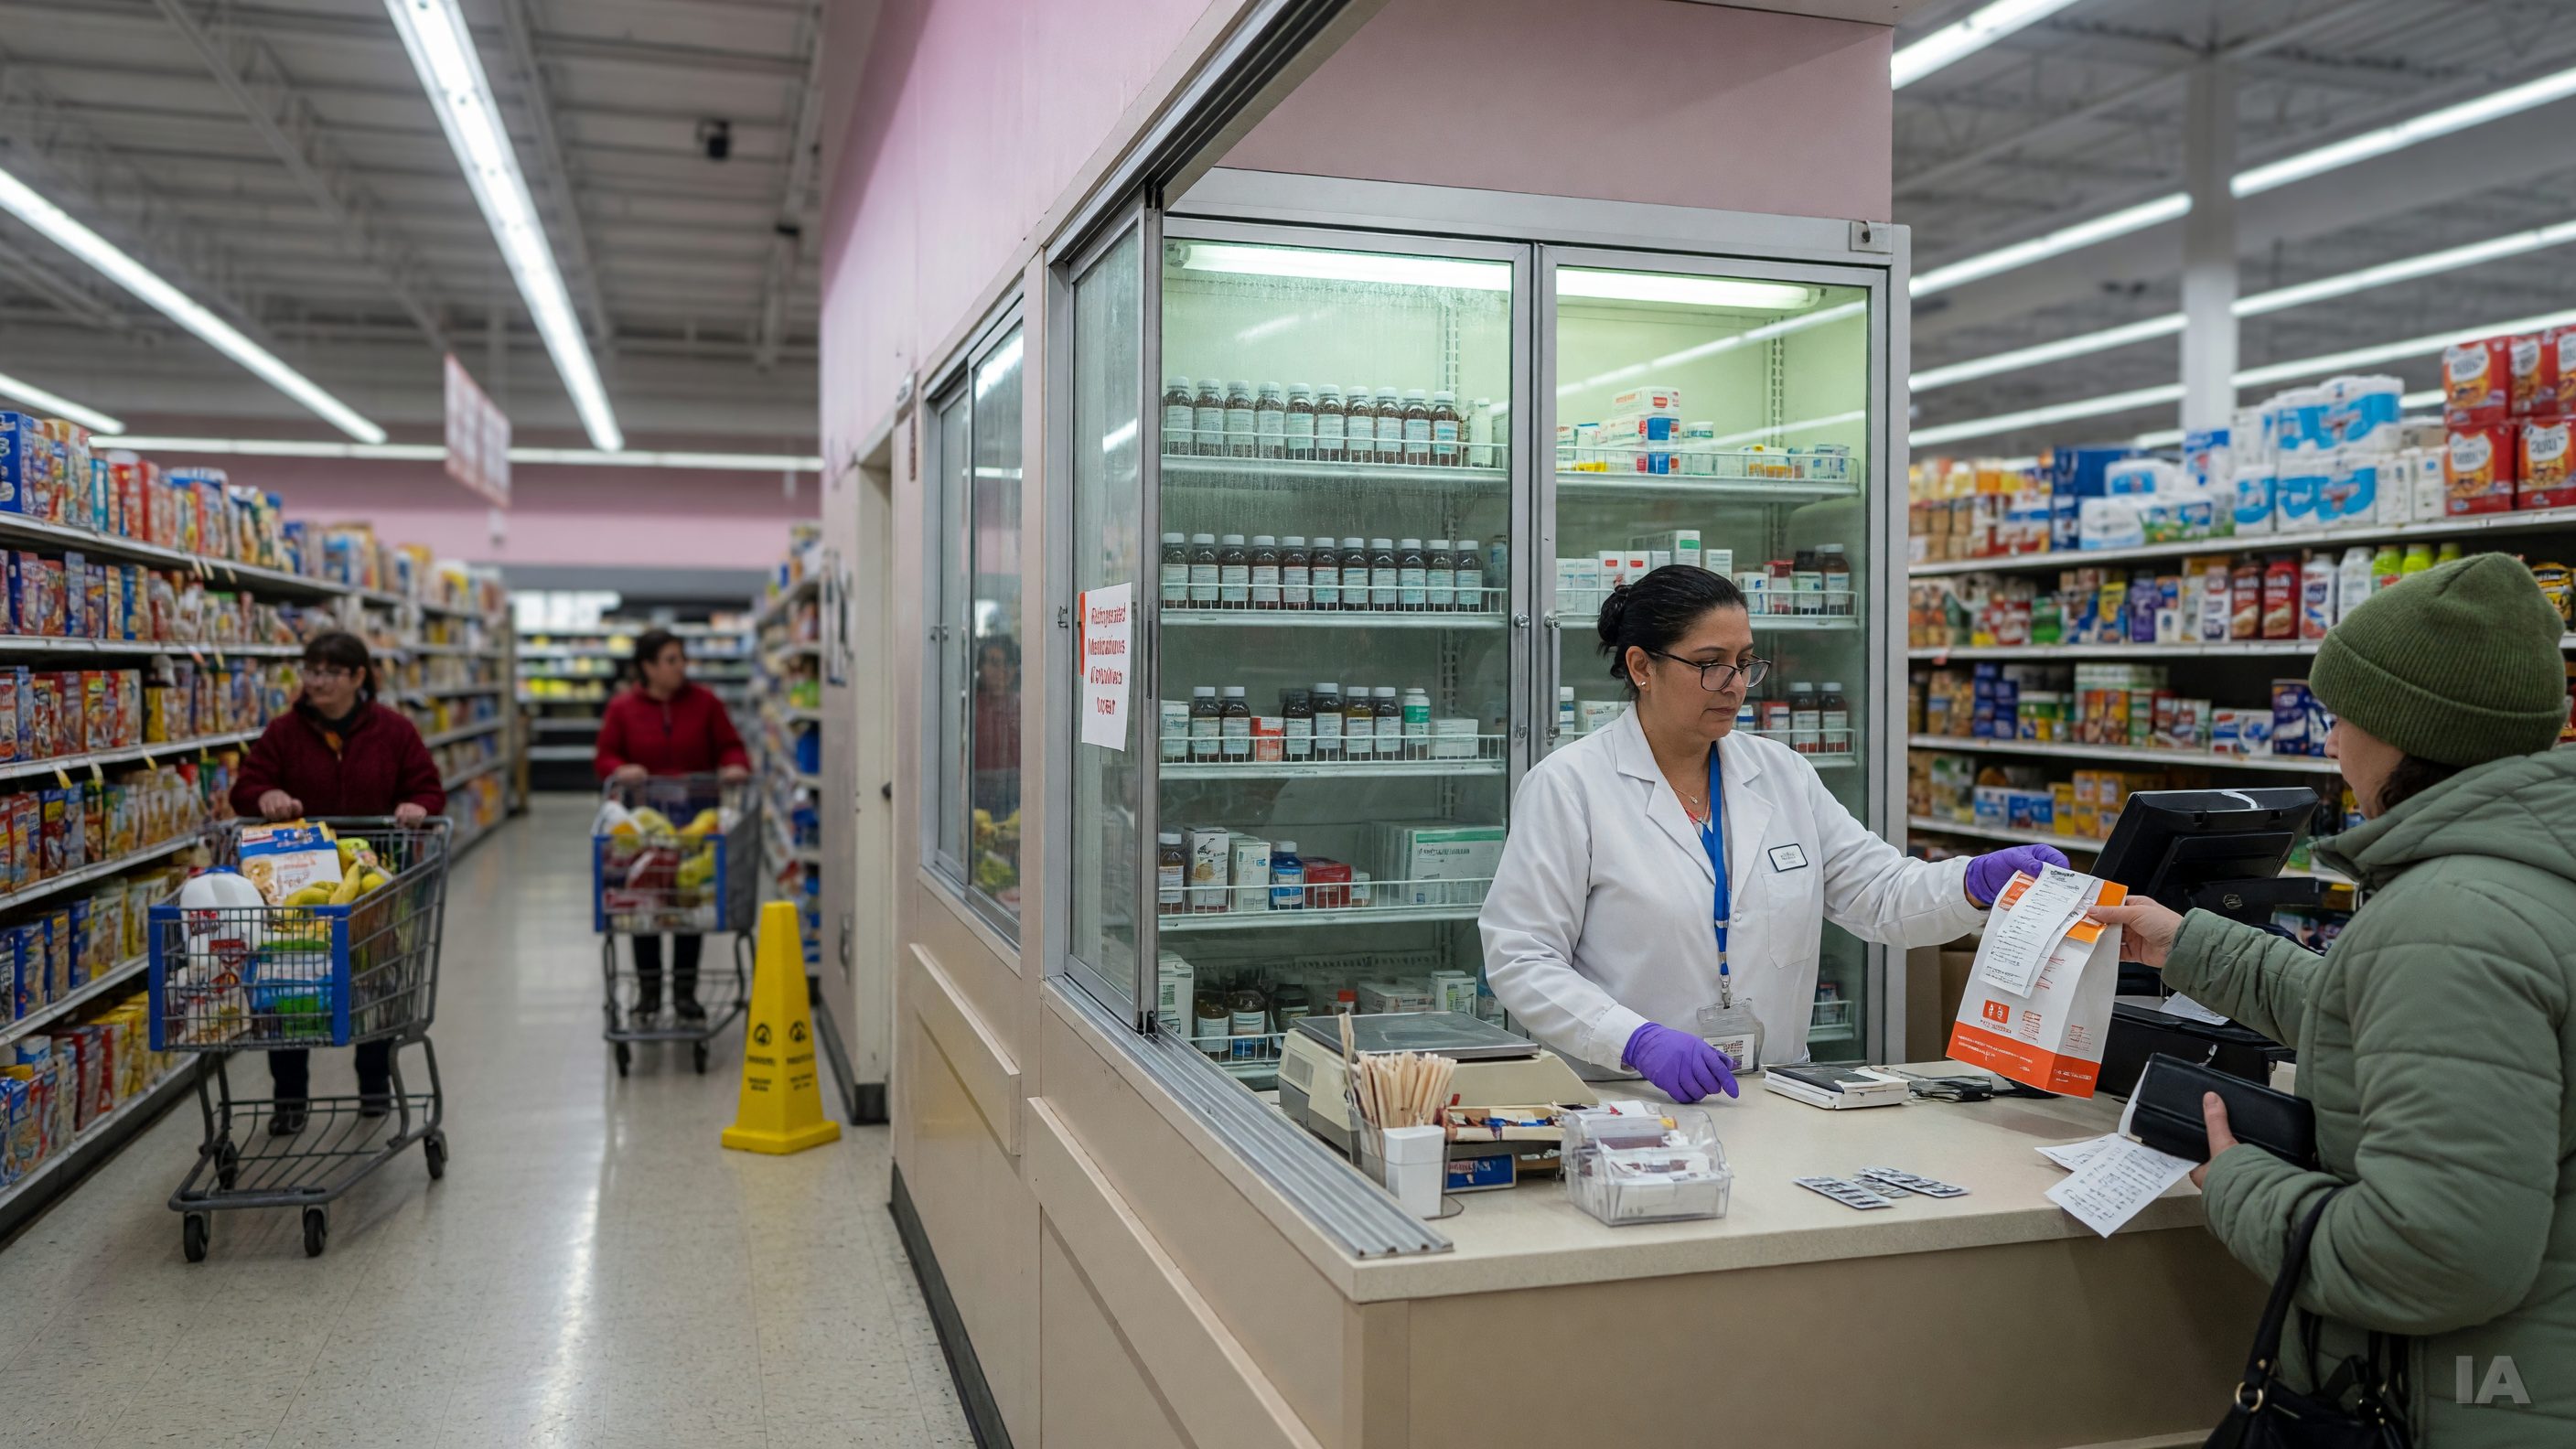
Une classe de médicaments qui redessine le commerce de détail
En quelques années, une famille de molécules conçues pour le diabète de type 2 est devenue l'un des principaux moteurs de croissance du commerce de détail alimentaire. Le sémaglutide (Ozempic, Wegovy, de Novo Nordisk) et le tirzépatide (Mounjaro, Zepbound, d'Eli Lilly) — les fameux agonistes du récepteur GLP-1 — ont fait exploser le volume d'ordonnances traitées par les pharmacies, y compris celles qui occupent un coin de plancher dans les supermarchés et les clubs-entrepôts.
Radio-Canada relevait récemment que ces traitements constituent « une aubaine » pour les pharmacies de supermarché, dont l'achalandage et le chiffre d'affaires profitent directement de la vogue des injections hebdomadaires. Le constat n'a rien de local : c'est un phénomène observé de l'Ohio au Yorkshire, partout où la distribution de médicaments cohabite avec la vente d'aliments.
Pourquoi les épiciers se retrouvent au cœur du dossier
Dans le monde anglo-saxon, l'épicerie et la pharmacie sont depuis longtemps sous le même toit. Aux États-Unis, Kroger, Albertsons, Walmart, Costco et Publix exploitent des milliers de comptoirs d'ordonnances. Au Royaume-Uni, Tesco, Sainsbury's et Asda ont bâti des réseaux comparables, même si plusieurs ont depuis cédé leurs activités pharmaceutiques. Aux Pays-Bas et en Belgique, Ahold Delhaize compose avec des règles différentes selon les marchés. En France, en Espagne ou en Italie, à l'inverse, la propriété des officines reste réservée aux pharmaciens : les grandes surfaces y sont cantonnées à la parapharmacie, ce qui les exclut presque entièrement de cette manne. C'est une bonne illustration de la façon dont la réglementation nationale détermine qui encaisse une révolution thérapeutique.
Car la mécanique commerciale est simple. Un traitement GLP-1 se renouvelle tous les mois, souvent pendant des années. Chaque renouvellement crée une visite en magasin. Or l'industrie de l'alimentation sait depuis des décennies qu'un client qui vient chercher une ordonnance repart rarement les mains vides. Les chaînes américaines chiffrent cet « effet de halo » : les clients qui utilisent à la fois la pharmacie et l'épicerie dépensent nettement plus que les autres et se montrent beaucoup plus fidèles à l'enseigne. Dans un secteur où la marge nette tourne autour de 1 à 3 %, la fidélité vaut de l'or.
Des revenus qui gonflent, des marges qui ne suivent pas
Le piège, c'est que le chiffre d'affaires pharmaceutique et le profit ne progressent pas au même rythme. Les GLP-1 sont des médicaments coûteux : les prix catalogue américains ont longtemps dépassé 1 000 $US par mois, avant que la pression politique et la concurrence ne les fassent reculer. Reuters, Bloomberg et le Wall Street Journal ont abondamment documenté les ententes conclues avec l'administration Trump et le lancement de canaux de vente directe par Eli Lilly et Novo Nordisk, qui ont ramené certaines doses à quelques centaines de dollars par mois pour les patients payant de leur poche.
Pour un détaillant, un produit cher au coût d'acquisition élevé et à la marge fixée par les gestionnaires de régimes (les PBM, ces intermédiaires qui négocient les remboursements) gonfle le sommet du compte de résultat sans enrichir le bas. Les dirigeants de Kroger et de Walmart l'ont reconnu à plusieurs reprises devant les analystes : la croissance des ventes de pharmacie tirée par les GLP-1 est « dilutive » pour la marge globale. Certaines chaînes indépendantes américaines ont même refusé de remplir ces ordonnances, jugeant qu'elles y perdaient de l'argent à chaque boîte.
La logique des épiciers est donc assumée : accepter une marge mince, parfois nulle, sur le médicament pour capter la visite, l'adhésion au programme de fidélité et les achats connexes. C'est un raisonnement de produit d'appel, appliqué à l'un des blockbusters pharmaceutiques les plus lucratifs de l'histoire.
Le paradoxe : les GLP-1 vident aussi le panier d'épicerie
Ici se loge la tension la plus intéressante du dossier. Ces molécules réduisent l'appétit. Si elles remplissent la pharmacie, elles allègent le panier.
Dès 2023, la direction de Walmart signalait publiquement qu'elle observait une baisse mesurable du volume d'aliments achetés par les clients sous GLP-1. Plusieurs travaux d'analystes et de firmes de données de consommation ont confirmé la tendance : recul des grignotines salées, des boissons gazeuses sucrées, des desserts glacés, des pâtisseries; progression des protéines, des yogourts grecs, des légumes surgelés, des suppléments et des repas portionnés. Les fabricants de produits emballés — de Nestlé à Conagra en passant par PepsiCo — ont d'ailleurs commencé à lancer des gammes explicitement destinées aux utilisateurs de ces traitements, avec promesses de satiété et d'apport protéique.
Pour un épicier propriétaire de pharmacies, l'équation devient donc double : il gagne des visites et du volume d'ordonnances, mais il doit reconfigurer ses allées et sa marge mixte alimentaire, les catégories sucrées étant historiquement parmi les plus rentables du magasin. Plusieurs chaînes ont réagi en poussant leurs propres services : conseils nutritionnels en magasin, consultations avec des diététistes, offres combinées « aliments comme médicament », suivi du poids en pharmacie.
La menace de la vente directe
Le modèle est pourtant fragile, parce que les fabricants ont appris à contourner la pharmacie physique. Eli Lilly avec LillyDirect et Novo Nordisk avec ses propres canaux expédient désormais des doses directement au domicile des patients américains, souvent à prix réduit pour ceux qui n'ont pas d'assurance. Des plateformes de télésanté comme Hims & Hers ont bâti des activités entières sur ce créneau, un temps alimentées par les versions préparées en pharmacie de préparation magistrale pendant les pénuries, avant que la Food and Drug Administration ne déclare les pénuries résolues et ne resserre l'encadrement.
Chaque ordonnance expédiée par la poste est une visite en moins au supermarché. C'est précisément le scénario qui inquiète les détaillants : voir passer le volume sans conserver le trafic. La vague de fermetures de succursales chez les chaînes de pharmacies pures, notamment Walgreens et Rite Aid aux États-Unis, montre qu'un réseau physique n'est plus un avantage garanti. À l'inverse, ces fermetures créent des « déserts pharmaceutiques » que les épiciers, souvent implantés en banlieue et dotés de vastes stationnements, se disent prêts à combler.
Ce que la suite va décider
Trois variables domineront les prochains trimestres. D'abord la couverture publique et privée : l'ouverture partielle des régimes publics américains au remboursement de l'obésité, et les décisions des assureurs européens, feront basculer des millions de patients du paiement comptant vers l'ordonnance remboursée, avec des marges encadrées. Ensuite l'arrivée des formes orales : les comprimés de sémaglutide et d'orforglipron, moins coûteux à produire et à distribuer, changeront la logistique de la chaîne du froid et rendront la livraison postale encore plus facile. Enfin, l'expiration prochaine de brevets clés sur le liraglutide et, à moyen terme, sur le sémaglutide dans certains marchés, notamment au Canada, ouvre la porte à des génériques qui écraseront les prix et, avec eux, la valeur par ordonnance.
Autrement dit, la fenêtre actuelle — des médicaments chers, largement prescrits, encore majoritairement remis au comptoir — est peut-être un moment, pas un modèle. Les détaillants alimentaires qui en profitent le savent : leur vraie prise, ce n'est pas la boîte d'injecteurs, c'est le client qui revient douze fois par année.