Un seuil symbolique franchi
Il y a des chiffres ronds qui n'ont aucune vertu mathématique, mais une énorme force de suggestion. Le rendement de l'obligation du Trésor américain à dix ans en fait partie. Lundi, ce taux — la référence la plus scrutée de la finance mondiale — a touché 5 % pour la première fois depuis 2023, selon The Guardian et le Financial Times. Dans son sillage, l'échéance à 30 ans s'est approchée de niveaux qu'on n'avait plus vus depuis 2007, rapporte Les Affaires.
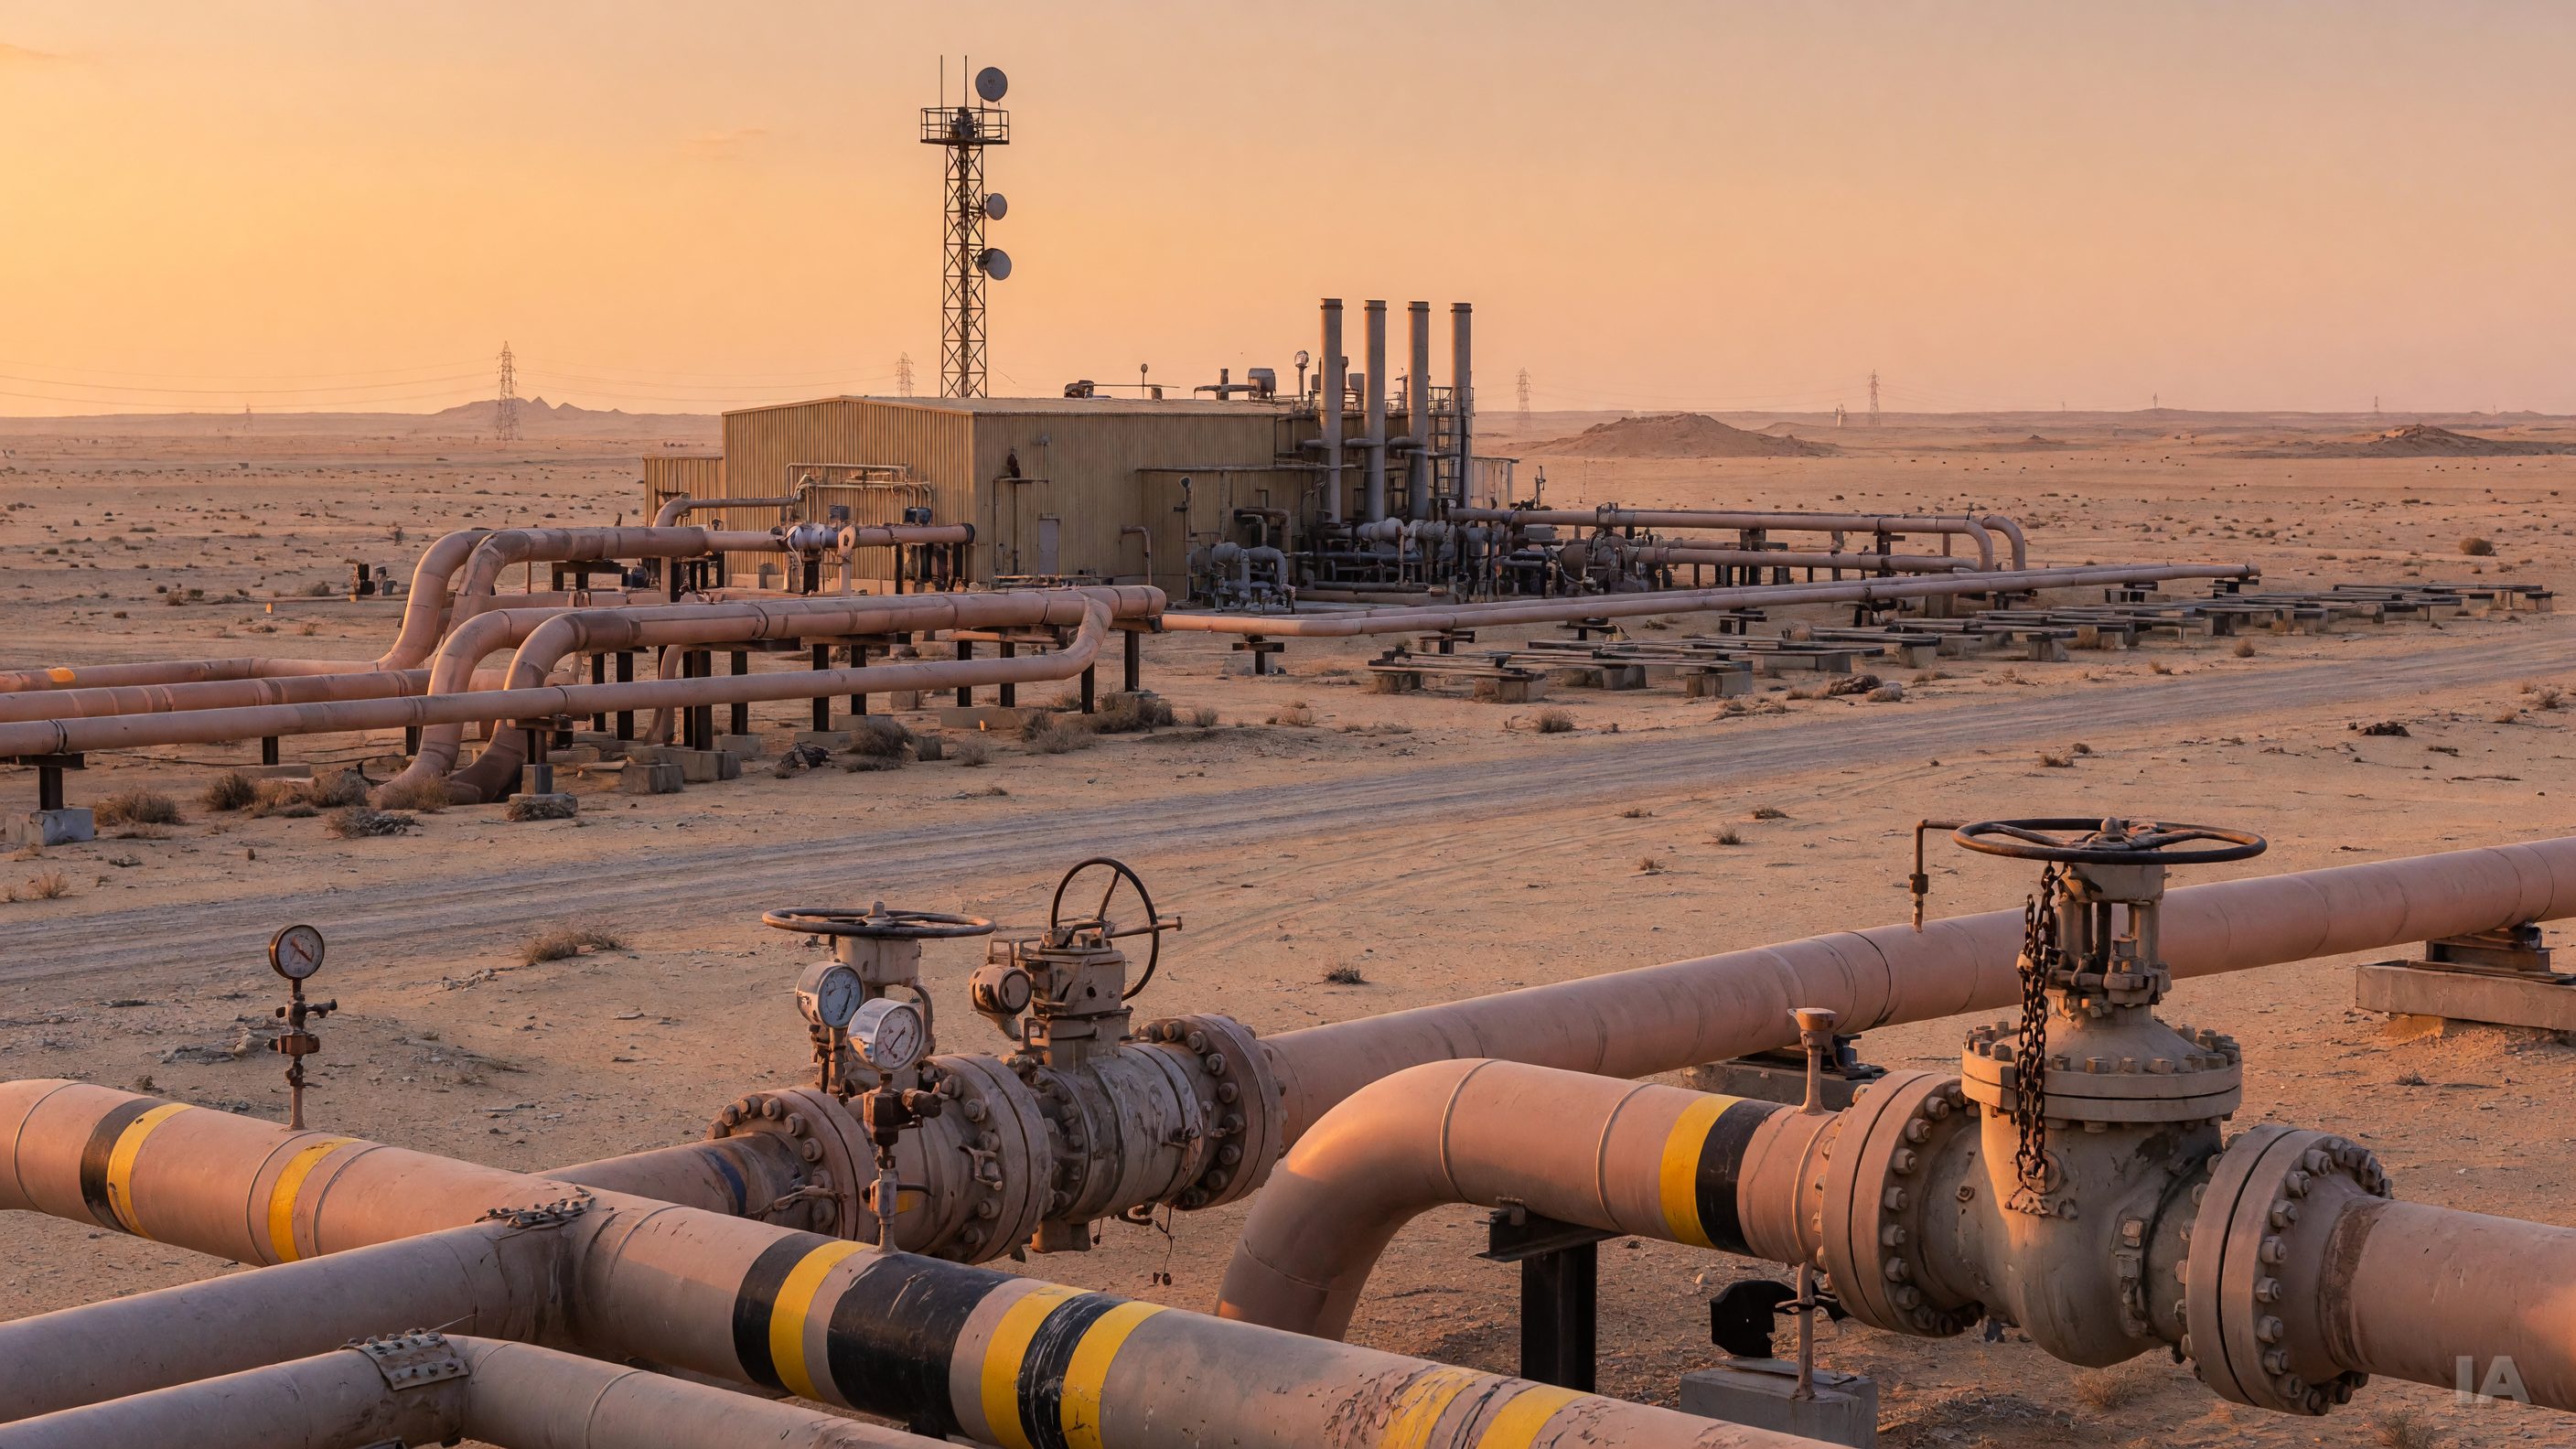
Le déclencheur immédiat n'est pas monétaire, il est pétrolier. Des attaques de drones houthis contre des infrastructures énergétiques saoudiennes, dont le pipeline Est-Ouest qui traverse le royaume depuis les champs de la province orientale jusqu'à la mer Rouge, ont propulsé le baril au-delà de 108 $ US, indique The Guardian. Ce pipeline est précisément l'installation censée permettre à Riyad de contourner le détroit d'Ormuz en cas de crise. Quand la police d'assurance elle-même devient une cible, le marché en tire une conclusion brutale : la prime de risque géopolitique n'a plus de plafond évident.
Le Financial Times relie par ailleurs la persistance du choc inflationniste à la guerre avec l'Iran, dont les effets sur les prix de l'énergie ne se dissipent pas au rythme espéré par les banques centrales. C'est cette combinaison — un choc d'offre qui dure et un marché obligataire déjà fragile — qui a fait basculer les taux.
Pourquoi le pétrole fait vendre les obligations
Le mécanisme est plus simple qu'il n'y paraît. Une obligation verse un coupon fixe. Si l'inflation attendue sur dix ans monte, ce coupon fixe perd de la valeur réelle : les investisseurs exigent donc un rendement plus élevé pour continuer à détenir le titre. Or, pour qu'un rendement monte alors que le coupon est fixe, il faut que le prix baisse. Vendre des obligations, c'est exactement ça : faire monter le taux.
Le pétrole occupe dans ce calcul une place particulière. Il ne se contente pas de renchérir l'essence : il traverse le transport, l'agriculture, la pétrochimie, le plastique, les engrais, le fret maritime. Un baril qui grimpe d'un tiers se diffuse dans des dizaines de postes de l'indice des prix avec plusieurs mois de décalage. Les banques centrales répètent qu'un choc d'offre est « transitoire » et qu'il ne faut pas y répondre par un tour de vis. Le problème, c'est que la crédibilité de cet argument s'est érodée après l'épisode inflationniste de 2021-2023. Le marché, lui, n'attend plus la démonstration : il achète de la protection contre l'inflation et vend de la durée.
S'ajoute une seconde couche, moins commentée : la prime de terme. Depuis deux ans, les investisseurs réclament une rémunération croissante pour prêter à long terme aux États, non pas à cause de l'inflation seule, mais à cause du volume de dette à absorber. Les déficits américains restent massifs, les émissions du Trésor abondantes, et les acheteurs traditionnels — banques centrales étrangères, fonds de pension, institutions japonaises — se montrent plus sélectifs. Dans ce contexte, un choc pétrolier ne fait pas que déplacer les anticipations d'inflation : il sert de prétexte à une réévaluation générale du prix du risque souverain.
Le marché contre le secrétaire au Trésor
Le volet politique de l'épisode est éloquent. Le New York Times raconte que le secrétaire au Trésor Scott Bessent avait défié publiquement les « Bloomberg terminal bros » de parier contre lui — autrement dit, contre sa capacité à maintenir les coûts d'emprunt sous contrôle. Ils l'ont fait, et le marché obligataire lui a donné tort.
Ce duel n'est pas anecdotique. Depuis des mois, l'administration américaine mise sur une stratégie de gestion de la dette privilégiant les échéances courtes pour éviter de figer des taux longs élevés, en pariant sur une détente future. Cette approche fonctionne tant que les investisseurs acceptent de renouveler sans cesse des montagnes de titres à court terme. Elle devient inconfortable dès que la confiance vacille, parce qu'elle raccourcit la maturité moyenne de la dette et augmente la fréquence des rendez-vous avec le marché. Un ministre des Finances qui provoque les traders s'expose à un rappel désagréable : dans une économie où la dette publique dépasse largement 100 % du PIB, c'est le marché obligataire qui a le dernier mot, pas le communiqué.
La question de l'indépendance de la Réserve fédérale plane aussi sur l'épisode. Chaque fois qu'un pouvoir politique laisse entendre qu'il souhaite des taux plus bas pour des raisons budgétaires, les détenteurs d'obligations longues exigent une compensation supplémentaire. C'est l'un des paradoxes les mieux documentés de la finance publique : les pressions pour abaisser les taux courts font souvent monter les taux longs.
Le 10 ans américain, thermomètre planétaire
Pourquoi un taux fixé à New York importe-t-il à Francfort, à Séoul ou à Nairobi ? Parce que l'obligation du Trésor américain est l'actif de référence du système financier mondial. Elle sert de plancher pour évaluer à peu près tout le reste : dette d'entreprise, hypothèques, dette des pays émergents, actions technologiques dont la valorisation repose sur des profits lointains actualisés.
Lorsque le 10 ans américain monte d'un point, les effets en cascade sont massifs. Les taux hypothécaires américains à 30 ans, indexés de fait sur cette référence, se renchérissent et gèlent le marché immobilier. Les entreprises qui doivent refinancer des dettes contractées à l'ère des taux nuls voient leurs frais d'intérêt exploser. Les gouvernements européens et asiatiques subissent une aspiration vers le haut de leurs propres coûts d'emprunt, même quand leur économie ne justifierait rien de tel. Les pays émergents endettés en dollars encaissent un double coup : intérêts plus lourds et devise locale sous pression, puisque des capitaux quittent leurs marchés pour capter 5 % sans risque à Washington.
Le précédent de 2023 reste dans toutes les mémoires : le 10 ans avait brièvement franchi 5 % en octobre, provoquant un décrochage boursier avant que la perspective de baisses de taux ne fasse retomber la pression. La différence, cette fois, est la nature du choc. En 2023, la hausse venait d'une économie américaine trop résiliente et d'une offre de titres abondante. En 2026, elle se superpose à un choc d'offre énergétique d'origine militaire, que la politique monétaire ne peut ni prévenir ni corriger. Une banque centrale peut refroidir la demande ; elle ne peut pas réparer un pipeline.
Ce que les prochaines semaines diront
Trois variables méritent d'être suivies. D'abord la durée du choc pétrolier : si les capacités saoudiennes sont rétablies rapidement, la prime de risque se dégonflera et les taux longs suivront. Si les attaques se répètent, le marché intégrera un baril durablement plus cher, et 5 % deviendra un plancher plutôt qu'un plafond.
Ensuite, le comportement des grands acheteurs institutionnels. Un rendement réel de cet ordre finit normalement par attirer les assureurs et les fonds de pension, dont les engagements de long terme s'accommodent mal des taux bas. La stabilisation viendra d'eux, ou ne viendra pas.
Enfin, la réaction budgétaire. Les gouvernements confrontés à un pétrole cher sont tentés de subventionner les carburants pour protéger les ménages — ce qui creuse les déficits, donc alimente les émissions obligataires, donc pousse encore les taux. Le cercle est connu : c'est celui des années 1970. La leçon de cette décennie était que la seule sortie durable passait par la crédibilité monétaire, obtenue à un coût récessif très élevé.
Entre-temps, le marché obligataire joue son rôle le plus ancien et le plus ingrat : celui d'arbitre impitoyable des promesses politiques. Et à 5 %, l'arbitre parle fort.