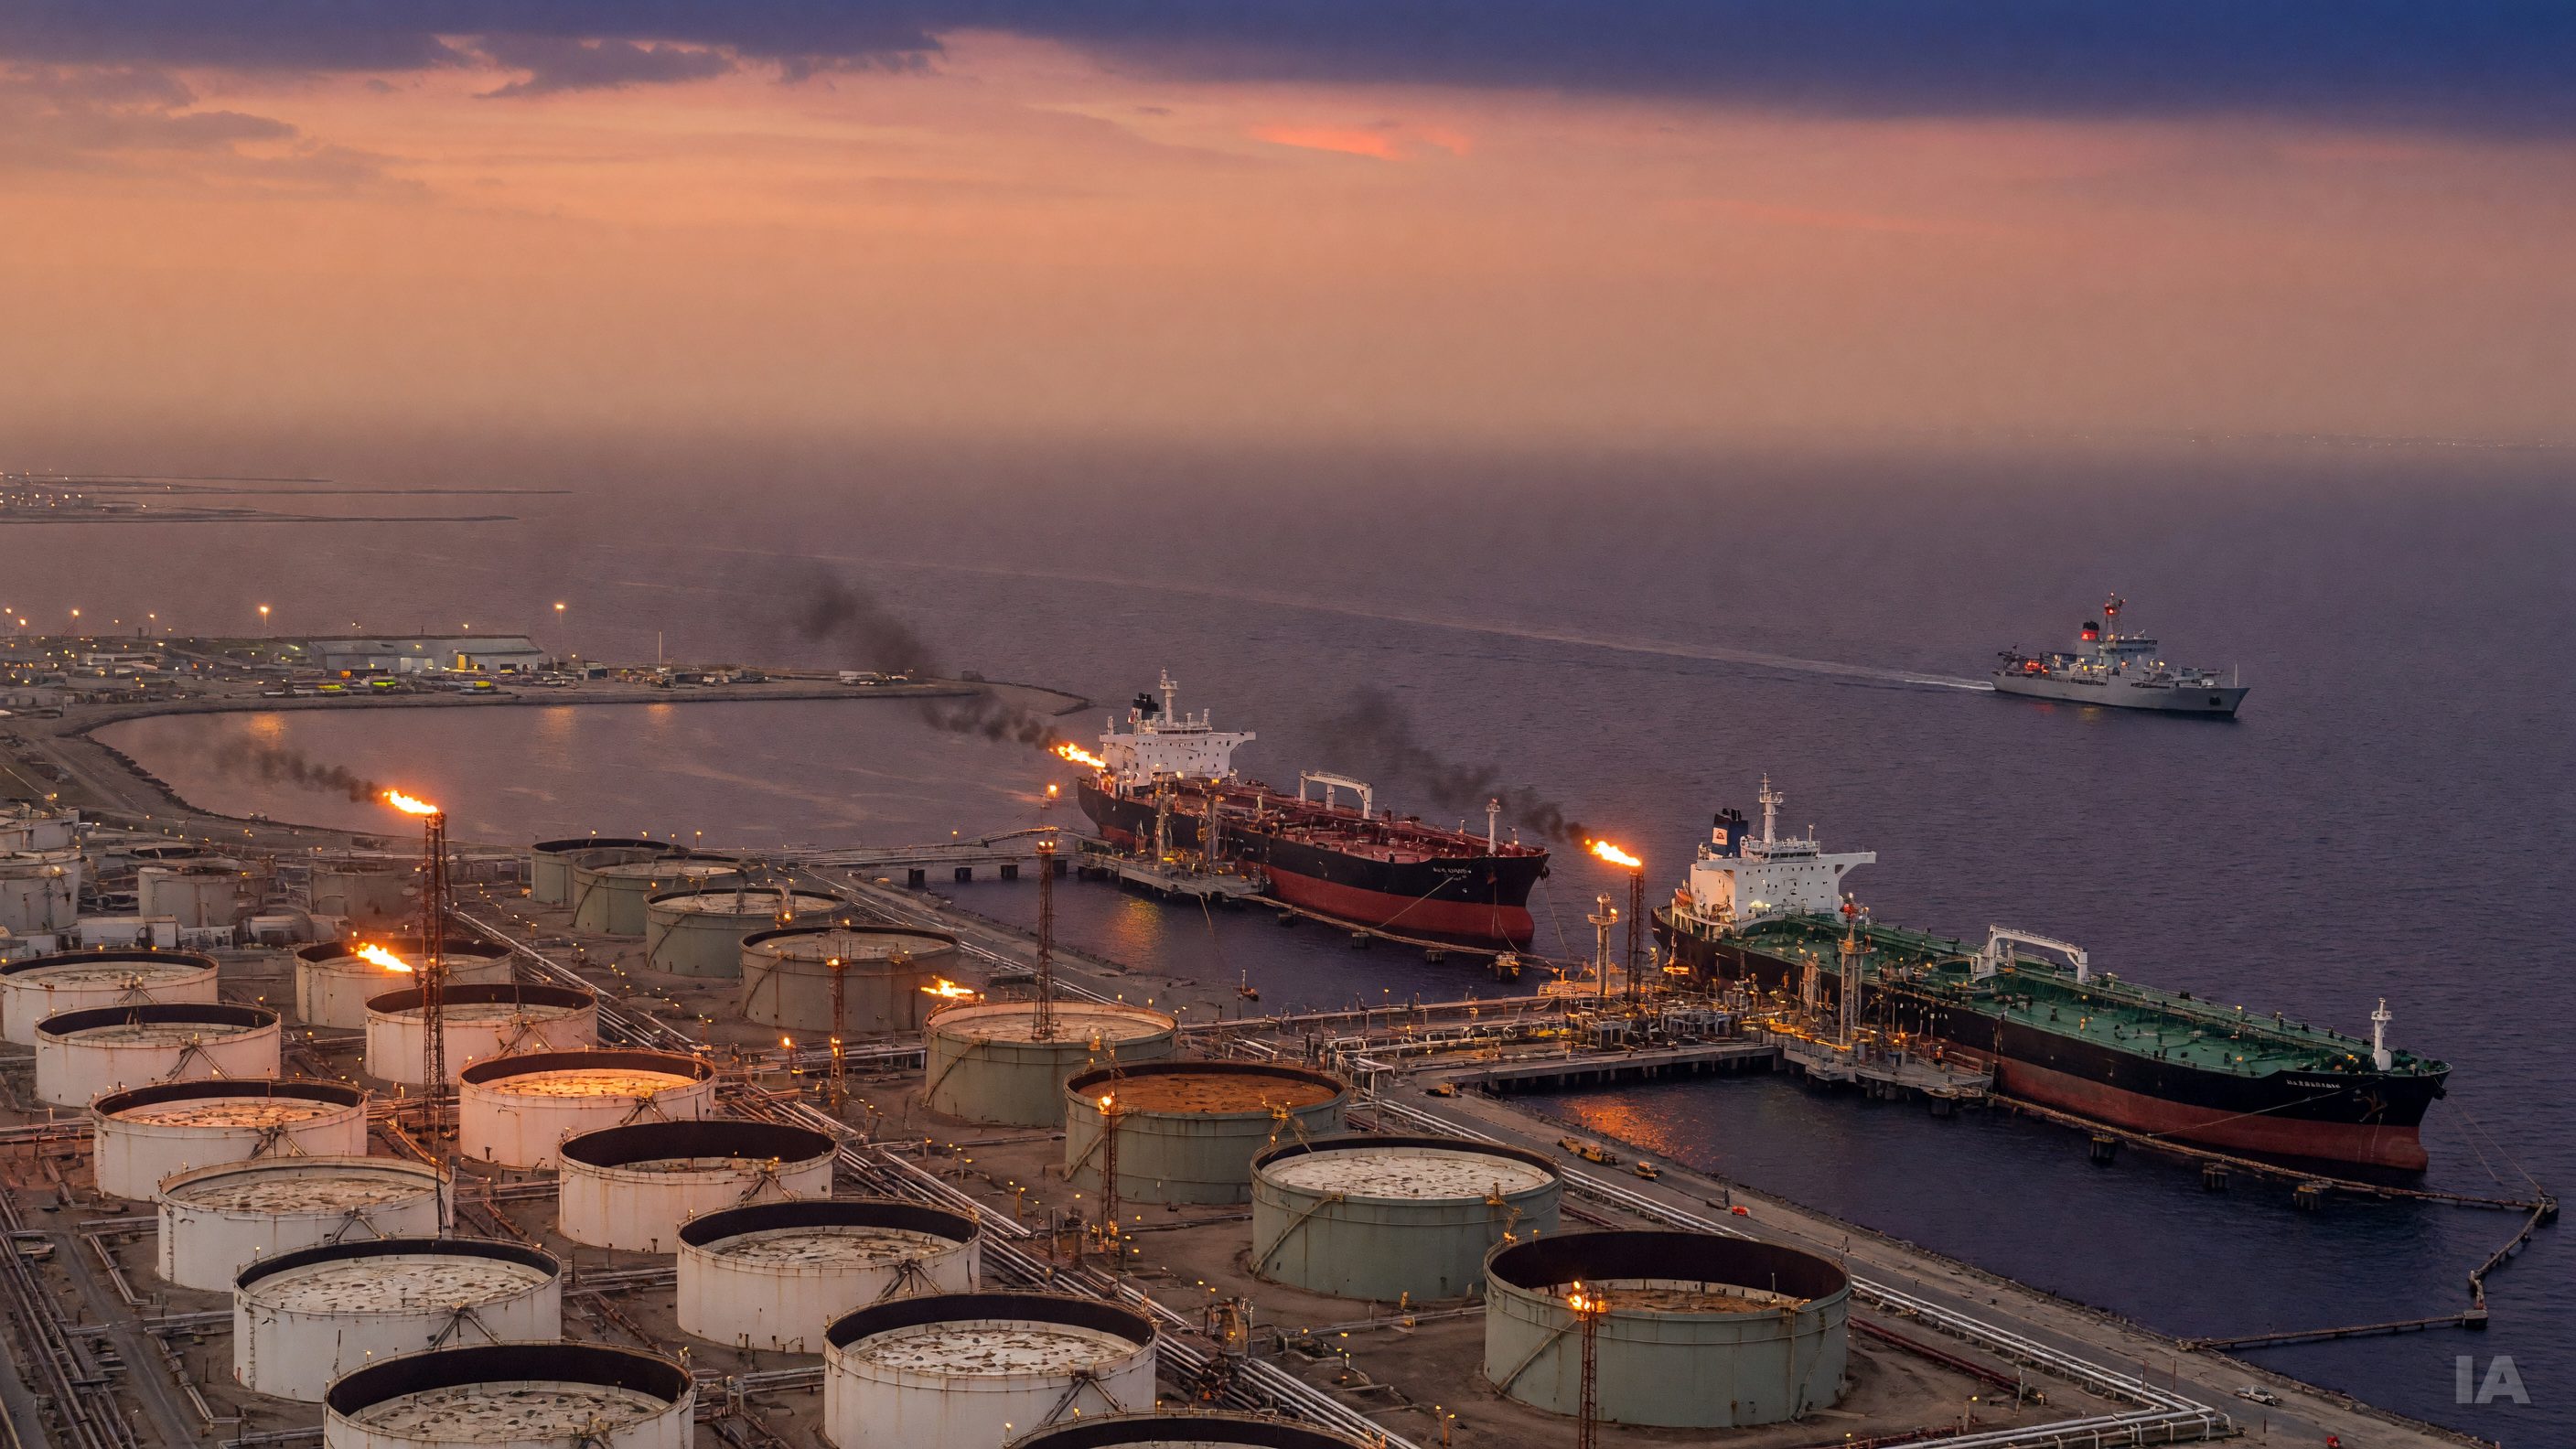
Le baril de Brent a touché 110 $ vendredi 16 octobre, un niveau inédit depuis cinq mois, selon le Financial Times. Le déclencheur est connu : des informations indiquant que des forces dirigées par l'Arabie saoudite ont intercepté et détruit des missiles visant des sites énergétiques jugés critiques. Le marché n'a pas attendu d'en savoir davantage. Il a acheté de la protection, et le prix s'en ressent.
Un avertissement s'impose d'emblée : au moment de rédiger ces lignes, les informations disponibles reposent essentiellement sur des comptes rendus de presse et des déclarations officielles. Les détails de l'attaque, l'identité exacte des installations visées et l'étendue d'éventuels dégâts restent à confirmer de façon indépendante. Ce qui est établi, c'est la réaction des prix.
Ce qui s'est passé
Selon le Financial Times, le bond du Brent fait suite à des informations selon lesquelles les forces menées par Riyad ont abattu des missiles dirigés contre des plateformes énergétiques d'importance stratégique. L'interception, si elle est avérée, signifie que les infrastructures n'ont pas été touchées, du moins pas gravement. Pourtant, les cours ont fortement progressé. La raison tient à la mécanique habituelle des marchés pétroliers : ce n'est pas seulement le baril perdu qui se paie, c'est le baril menacé.
La séquence s'inscrit dans une montée des tensions entre les Houthis du Yémen et l'Arabie saoudite, évoquée par le magazine français Challenges. Le groupe yéménite, déjà impliqué depuis plusieurs années dans des attaques contre des cibles saoudiennes et contre la navigation en mer Rouge, est au cœur de l'inquiétude.
Yanbu, le point sensible
Le détail le plus parlant de la semaine n'est pas un prix, mais une décision politique. Selon Challenges, le président français Emmanuel Macron a annoncé que le port saoudien de Yanbu serait protégé par l'armée française. Le magazine s'interroge sur ce choix : pourquoi mobiliser des forces à plus de 4 000 kilomètres du territoire français, et sous quelle forme cette défense s'organisera-t-elle ? Les modalités concrètes n'étaient pas détaillées dans l'extrait que nous avons consulté.
La valeur stratégique de Yanbu aide à comprendre. Situé sur la côte de la mer Rouge, ce port est un point de sortie pour le brut saoudien qui contourne le golfe Persique et le détroit d'Ormuz, grâce à un réseau d'oléoducs traversant le pays d'est en ouest. Autrement dit, c'est une soupape de sécurité : si Ormuz se ferme ou se complique, une partie des exportations peut passer par la mer Rouge. Menacer Yanbu, c'est menacer l'itinéraire de secours du principal exportateur mondial de brut. Et le défendre, c'est reconnaître son importance pour l'équilibre énergétique mondial.
L'engagement français est aussi un signal diplomatique. Il montre qu'un pays européen, importateur net d'énergie et dépendant de la stabilité des flux, juge désormais nécessaire d'investir militairement dans la sécurité d'une infrastructure lointaine. Le sujet dépasse la seule question énergétique : il touche aux alliances, à la présence navale en mer Rouge et à la répartition des charges de sécurité entre partenaires.
Pourquoi 110 $ n'est pas qu'un chiffre
Un pétrole à 110 $ n'a pas le même sens selon l'angle d'où on le regarde.
Pour les producteurs, c'est une aubaine fiscale, mais une aubaine fragile quand elle provient d'une prime de peur plutôt que d'un déséquilibre réel entre l'offre et la demande. Les prix qui grimpent sous l'effet d'un choc géopolitique ont tendance à retomber si la menace se dissipe, parfois aussi vite qu'ils sont montés.
Pour les importateurs, la facture s'alourdit. Le pétrole entre dans les coûts de transport, de la pétrochimie, de l'agriculture et, par ricochet, dans l'inflation. Les banques centrales, qui surveillent l'évolution des prix, n'aiment pas voir l'énergie repartir à la hausse au moment où elles tentent de piloter l'économie. Un baril durablement élevé complique leurs arbitrages.
Pour les compagnies aériennes, le carburant est l'un des principaux postes de dépenses. Le sujet est d'autant plus sensible que le secteur cherche partout à préserver sa trésorerie. Le Financial Times rapporte par exemple, dans un autre dossier, que Lufthansa envisage de céder ses actifs logiciels dans une transaction d'environ 1 milliard d'euros afin de dégager des liquidités pour investir. Le contexte énergétique ne crée pas cette décision, mais il en renforce la logique : quand le carburant renchérit, chaque euro de marge compte.
Les marchés, entre prudence et indifférence apparente
La réaction des places boursières reste nuancée. Selon Les Affaires, Wall Street a ouvert en ordre dispersé vendredi, au terme d'une semaine mouvementée, tandis que la Bourse de Toronto s'est inscrite en hausse de plus de 200 points à l'ouverture. Cette dispersion est instructive : un choc pétrolier de cette nature avantage certains secteurs, notamment les producteurs, et en pénalise d'autres, comme les transporteurs et les industries gourmandes en énergie. L'indice global peut donc sembler calme alors que des mouvements importants se produisent sous la surface.
Cette divergence rappelle une règle ancienne : la hausse du pétrole n'est pas en soi un événement boursier, c'est un transfert de richesse. Des gagnants et des perdants se redistribuent, et la direction de l'indice dépend du poids relatif de chacun.
Ce que l'on peut raisonnablement anticiper, et ce que l'on ignore
Plusieurs facteurs détermineront la suite.
Le premier est la nature des attaques. Si les interceptions se répètent et que les systèmes de défense tiennent, la prime de risque pourrait se stabiliser, voire reculer. Si, au contraire, une installation était sérieusement endommagée, le marché passerait d'une logique de précaution à une logique de pénurie, avec des effets de prix bien plus marqués.
Le deuxième est la réaction des grands producteurs. L'Arabie saoudite détient l'essentiel de la capacité de production excédentaire mobilisable à court terme. Sa capacité, ou sa volonté, de compenser un éventuel choc d'offre pèsera sur la trajectoire des cours. Nous ne disposons pas, à ce stade, d'éléments vérifiés sur d'éventuelles décisions en la matière.
Le troisième est la dimension militaire et diplomatique. La protection de Yanbu par la France pourrait inciter d'autres puissances à clarifier leur position. Elle pourrait aussi être perçue par les Houthis et leurs soutiens comme une escalade supplémentaire. L'effet net sur la sécurité de la mer Rouge est difficile à prédire.
Le quatrième, plus diffus, est la demande mondiale. Un pétrole à 110 $ finit par peser sur la consommation et sur la croissance. Historiquement, les périodes de prix élevés ont souvent été suivies de ralentissements de la demande, ce qui tend à plafonner les cours, sans toutefois en fixer le rythme.
Une prime de risque qui se réinstalle
Le plus significatif dans cette séquence est peut-être la rapidité avec laquelle la géopolitique reprend la main sur les fondamentaux. Pendant des mois, le marché a pu raisonner en termes d'offre, de demande et de stocks. En quelques heures, il retrouve le vocabulaire plus ancien de la vulnérabilité des infrastructures, des routes maritimes et des alliances militaires.
Ce retour à la prime de risque n'est pas nécessairement durable. Mais il rappelle que le pétrole demeure, plus que toute autre matière première, un actif politique. Un baril à 110 $ reflète autant l'état d'esprit des opérateurs face à une menace que la quantité réelle de brut disponible. Tant que les installations saoudiennes pourront être visées et que des puissances étrangères jugeront nécessaire de les défendre, cette prime restera difficile à effacer.