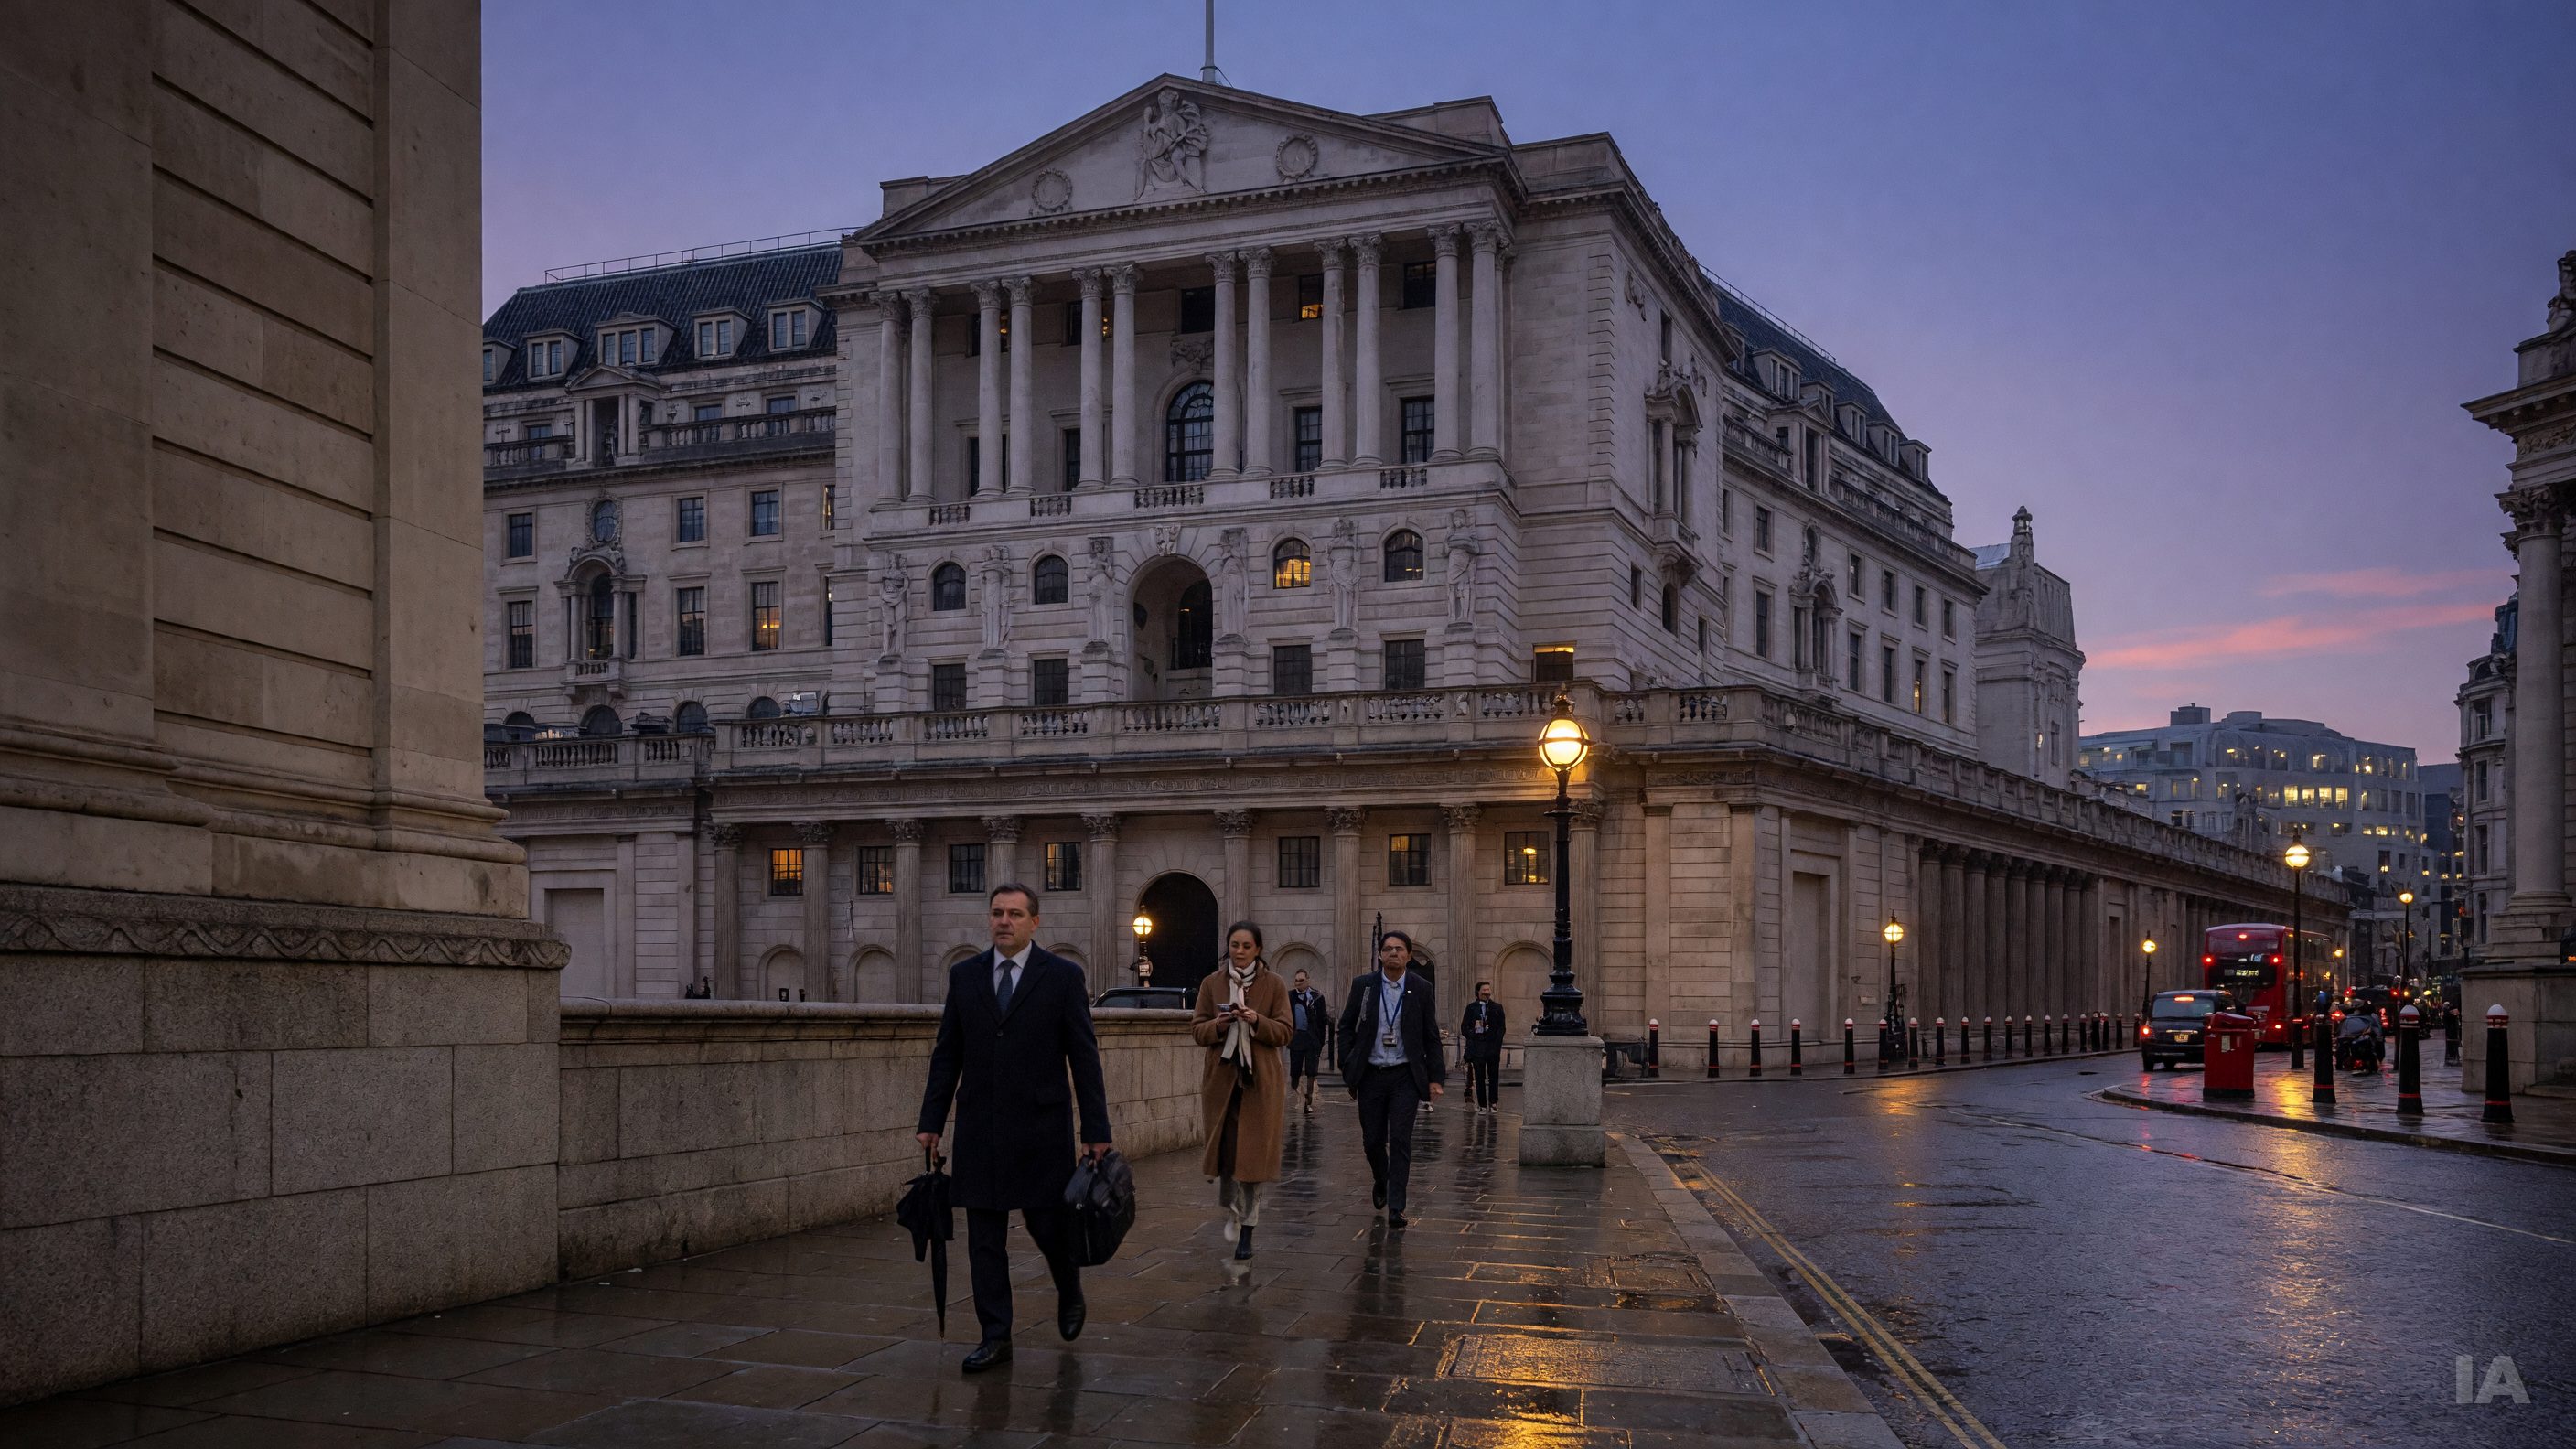
Lorsque le gouverneur de la Banque d'Angleterre s'exprime devant le Groupe des Trente (G30), ce cercle influent d'anciens et d'actuels responsables de banques centrales, de régulateurs et d'universitaires, ses propos pèsent rarement dans le vide. Selon le Financial Times, Andrew Bailey y a appelé à s'attaquer aux préoccupations liées aux agents d'IA, et il a averti que le développement rapide de l'intelligence artificielle constitue un enjeu majeur pour la stabilité financière. Le message tient en peu de mots, mais il en dit long sur l'état d'esprit des autorités monétaires.
Ce que l'on sait, et ce que l'on ignore
Il faut d'emblée être précis sur le périmètre de ce que nous pouvons affirmer. Le fil du Financial Times, dont l'article complet est réservé à ses abonnés, résume la prise de position de M. Bailey en une phrase : le gouverneur prévient que l'essor rapide de l'IA pose un risque de premier plan pour la stabilité financière. Nous n'avons pas pu vérifier le texte intégral de son intervention. Les propositions concrètes, les chiffres éventuels et les formulations exactes demeurent donc, à ce stade, hors de notre portée, et nous évitons de les reconstituer.
Ce que l'on peut en revanche situer, c'est le contexte institutionnel. La Banque d'Angleterre n'est pas seulement la banque centrale du Royaume-Uni : elle abrite aussi un comité de politique financière chargé de surveiller les risques qui pèsent sur l'ensemble du système. Son gouverneur siège par ailleurs au Conseil de stabilité financière, l'organe international qui coordonne la réponse des régulateurs du G20. Quand M. Bailey qualifie un sujet d'enjeu de stabilité, il parle donc depuis plusieurs tribunes à la fois.
Pourquoi les « agents » changent la conversation
Le vocabulaire compte. Les premières inquiétudes des régulateurs à l'égard de l'IA portaient surtout sur des outils d'aide à la décision : modèles de notation de crédit, détection de fraude, assistants conversationnels. Un agent d'IA est d'une autre nature. Il ne se contente pas de produire une recommandation : il peut enchaîner des tâches, utiliser des outils, passer des ordres ou exécuter des opérations avec peu de supervision humaine. Cette autonomie est précisément ce qui inquiète.
Les risques souvent évoqués par les autorités financières à propos de systèmes de ce type sont connus, même si l'on ne peut pas affirmer lesquels M. Bailey a retenus devant le G30 :
- Les comportements grégaires. Si de nombreux acteurs déploient des agents bâtis sur les mêmes modèles ou entraînés sur des données voisines, leurs réactions risquent de converger. En période de tension, des ventes simultanées peuvent amplifier un choc au lieu de l'absorber.
- La concentration chez quelques fournisseurs. Un petit nombre d'entreprises maîtrise les modèles de pointe et l'infrastructure informatique nécessaire. Une panne ou une défaillance chez l'une d'elles pourrait se propager à de multiples institutions.
- L'opacité. Expliquer pourquoi un système a pris telle décision reste difficile. Pour un superviseur, cela complique la tâche d'évaluer le risque et d'attribuer les responsabilités.
- Les erreurs et les hallucinations. Des systèmes capables d'agir, et non plus seulement de répondre, transforment une erreur de génération en erreur d'exécution.
Un risque déjà documenté sur le terrain
La question de la fiabilité n'a rien d'abstrait. Challenges rapporte les conclusions d'une étude selon laquelle 40 % des données financières fournies par des assistants comme ChatGPT ou Gemini seraient erronées. Le média français évoque des hallucinations, des généralités et un manque de confidentialité, et recommande de ne voir dans ces outils qu'un point de départ pour explorer des pistes de placements. Il s'agit ici de l'épargne de particuliers et non de stabilité systémique, mais le mécanisme est le même : un système qui paraît compétent sans l'être toujours. Quand on passe du conseil à l'action automatisée, l'enjeu cesse d'être individuel.
Les marchés, terrain d'exposition indirecte
L'IA touche aussi la finance par un autre canal : la valorisation des entreprises qui la fabriquent. Le Financial Times consacre son graphique de la semaine au fractionnement des actions du secteur des puces, en notant que les pertes y ont été inégales d'un titre à l'autre. Ce point est lié au propos du gouverneur, sans en être la preuve. Les banques centrales surveillent depuis un moment le risque qu'une concentration des valorisations autour de quelques entreprises technologiques rende les marchés vulnérables à une correction brutale. Le thème de l'IA comme risque financier a donc deux visages : celui de l'outil que les institutions adoptent, et celui de l'actif que les investisseurs achètent.
Des régulateurs aussi utilisateurs
Les autorités elles-mêmes recourent à l'IA. À Hong Kong, selon le South China Morning Post, le Conseil législatif a utilisé pour la première fois l'intelligence artificielle afin d'analyser les interventions des élus lors d'un débat de trois jours sur le premier plan quinquennal de la ville et sur le dernier discours sur la politique générale. Le président de l'institution, Starry Lee Wai-king, a indiqué que le talent et la Métropole du Nord ressortaient comme les sujets les plus discutés. L'exemple est modeste et sans rapport direct avec la finance, mais il illustre une réalité : les institutions publiques adoptent ces outils avant d'avoir fini d'en définir le cadre. Les superviseurs financiers ne peuvent donc pas se contenter de regarder le phénomène de l'extérieur.
Quel chemin réglementaire ?
La difficulté pour les régulateurs tient à un dilemme classique. Une réglementation trop précoce ou trop prescriptive risque de freiner l'innovation et de devenir obsolète en quelques mois. Une réglementation trop tardive laisse s'installer des dépendances et des vulnérabilités difficiles à défaire. Plusieurs pistes sont régulièrement discutées dans les enceintes internationales : l'exigence de supervision humaine pour les décisions critiques, des tests de résistance qui intègrent des scénarios de défaillance des modèles, une meilleure transparence sur les fournisseurs critiques, et une coopération entre juridictions, puisque ces systèmes ignorent les frontières. Rien ne permet d'affirmer ici lesquelles M. Bailey a défendues. Le fait que le sujet soit porté devant le G30 indique toutefois qu'on cherche à lui donner une portée internationale plutôt que nationale.
Ce qu'il faut retenir
La prise de parole d'Andrew Bailey s'inscrit dans un mouvement plus large : les banques centrales cessent de traiter l'IA comme une simple question d'efficacité opérationnelle pour la considérer comme un facteur de risque systémique. Le passage de l'assistance à l'autonomie des agents explique en partie ce durcissement du ton. D'ici à ce que les autorités précisent leurs attentes, les institutions financières seront jugées sur leur capacité à démontrer qu'elles comprennent, contrôlent et peuvent expliquer les systèmes qu'elles déploient. Pour en savoir davantage sur la teneur exacte du discours, la lecture de l'article complet du Financial Times s'impose.