Il existe des métaux dont personne ne parle jusqu'au jour où ils manquent. L'étain fait partie de cette catégorie. On n'en extrait qu'environ 300 000 tonnes par année sur la planète — une misère comparée aux 22 millions de tonnes de cuivre ou au milliard et demi de tonnes d'acier — mais sans lui, à peu près aucune carte électronique ne tient ensemble. Environ la moitié de l'étain consommé dans le monde part dans les alliages de brasure qui soudent les composants sur les circuits imprimés, selon les données compilées par l'International Tin Association et le Service géologique des États-Unis (USGS).
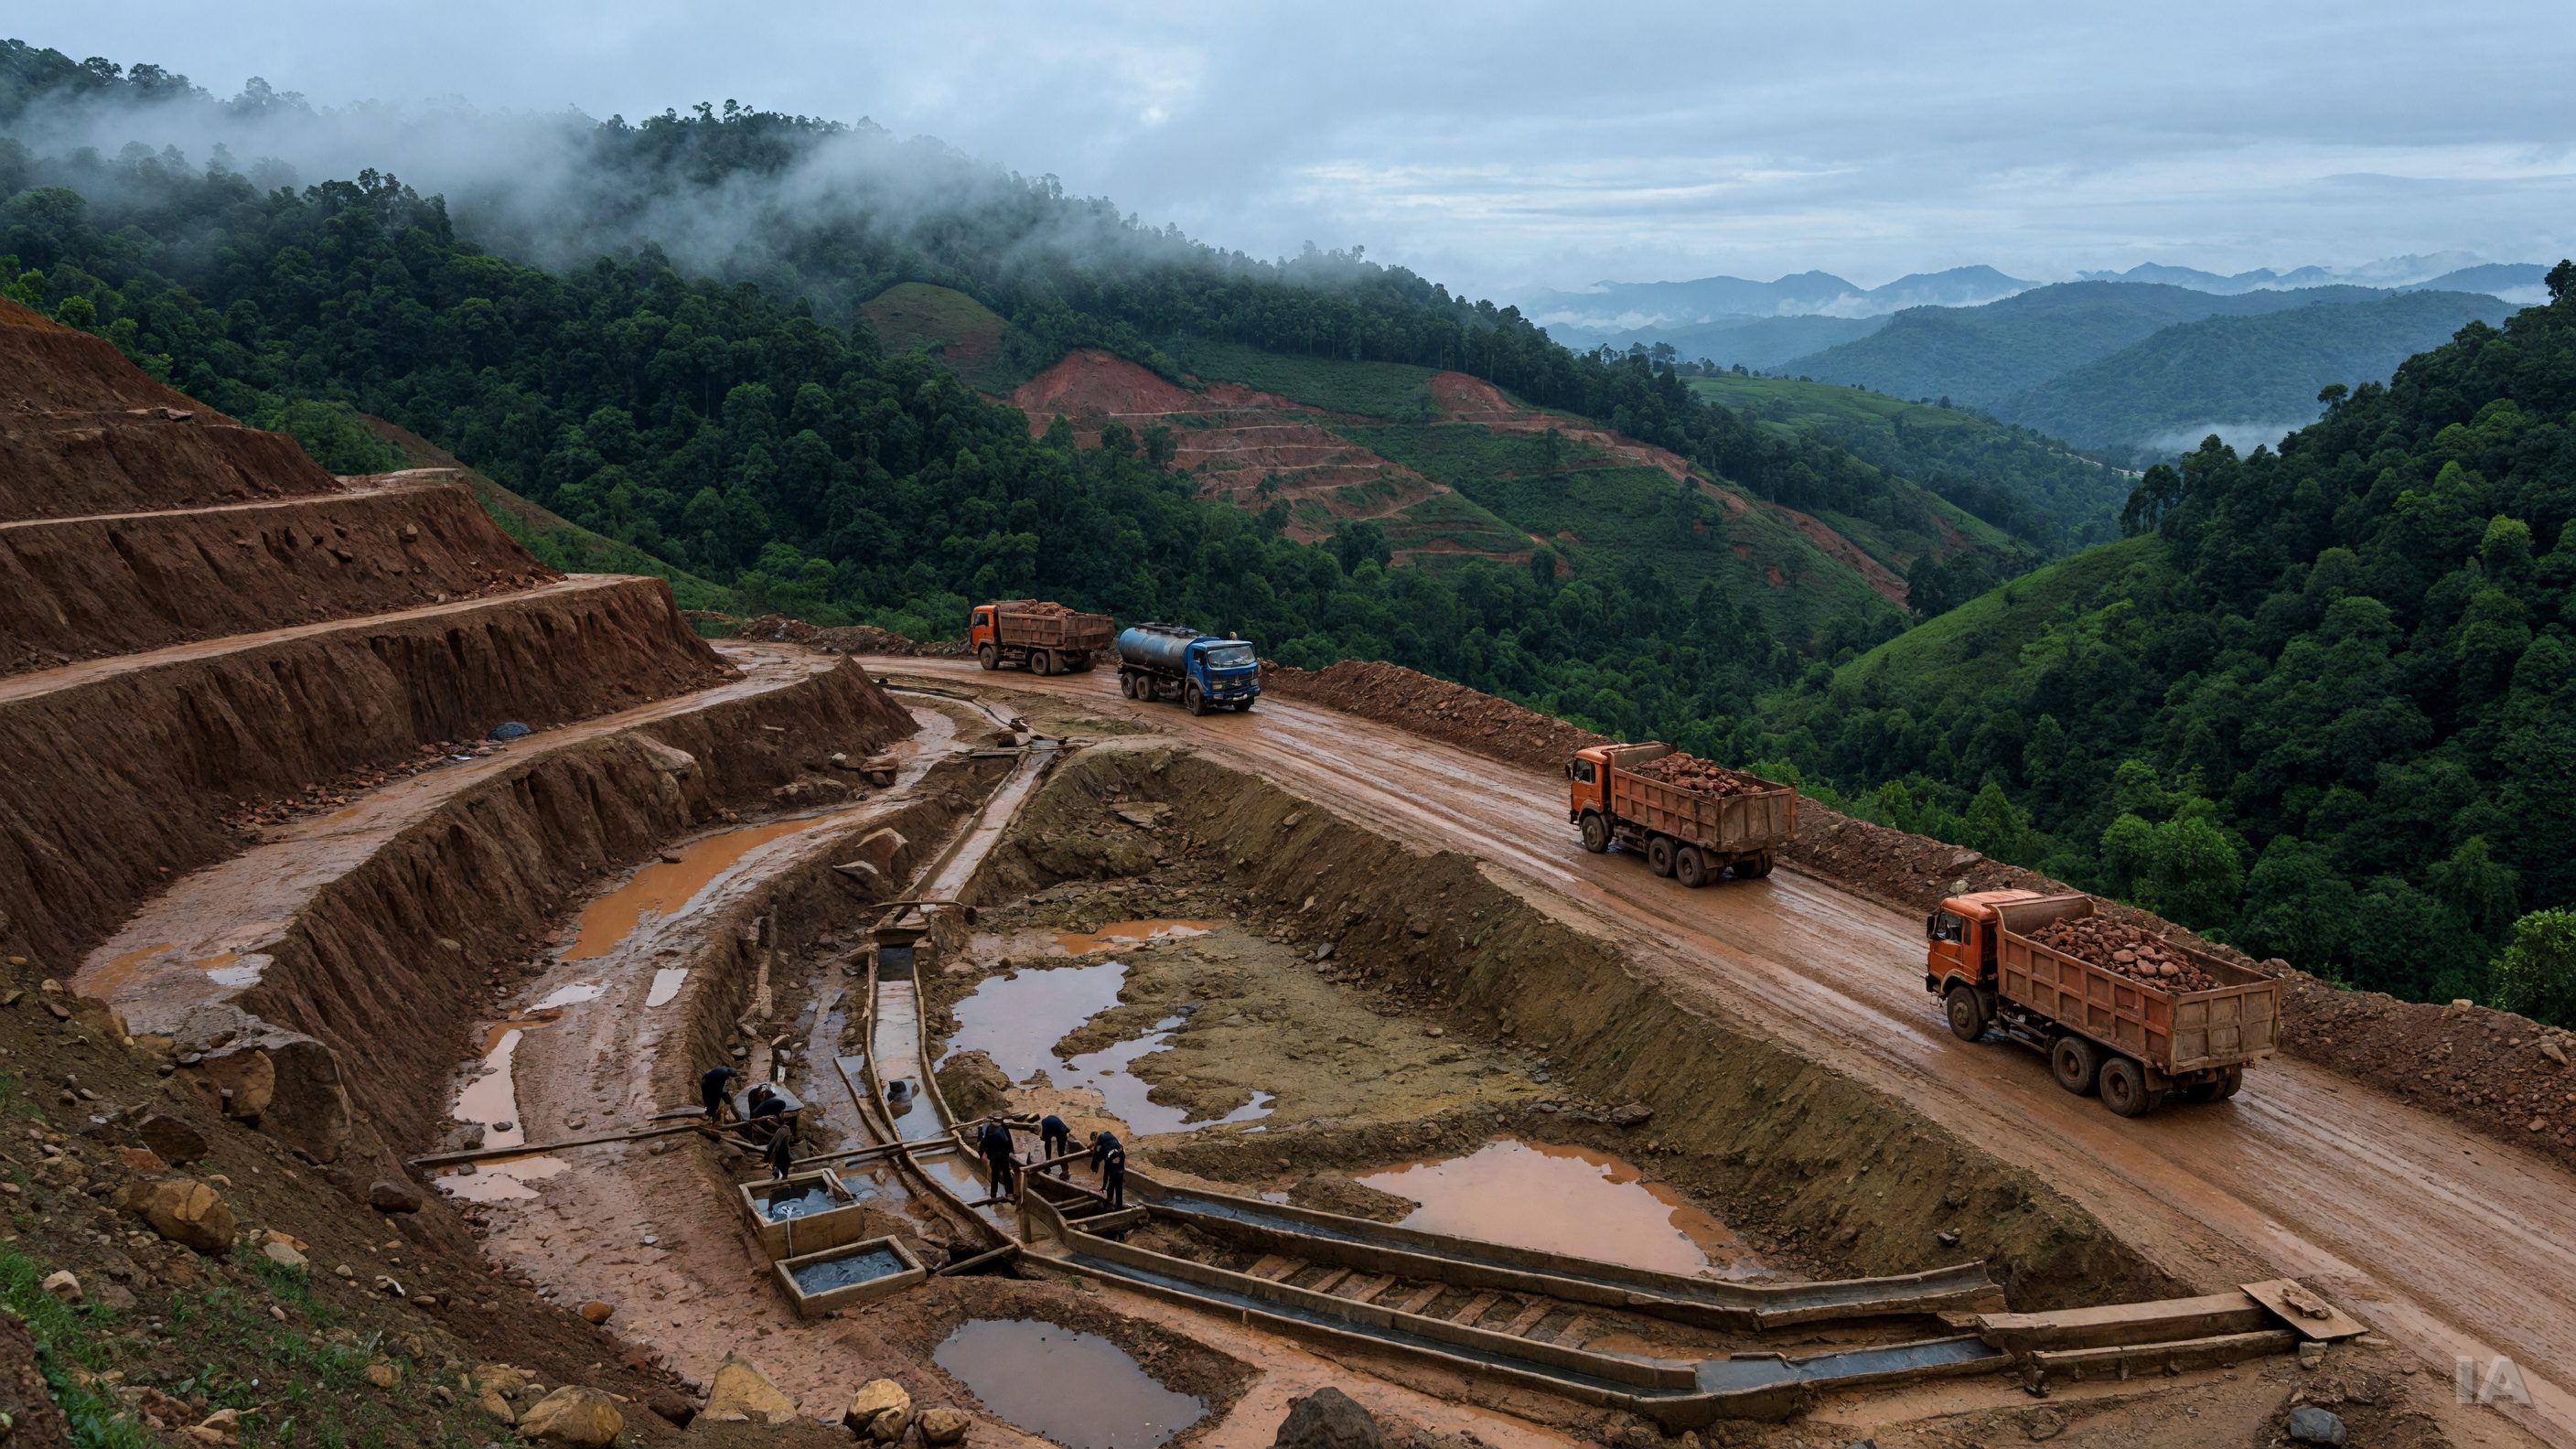
C'est ce qui rend la nouvelle rapportée par Le Monde, à partir d'un rapport de l'International Crisis Group, plus importante que sa taille apparente : la mine de Man Maw, dans l'État Wa, à l'est de la Birmanie, a repris ses opérations après trois ans de mise en sommeil. Un seul gisement, perdu dans des collines proches de la frontière chinoise, contrôlé par une armée qui n'est pas celle de l'État birman, et qui a déjà représenté jusqu'à près de 20 % de l'offre minière mondiale.
Une mine, un quasi-monopole régional
Man Maw n'est pas une mine comme les autres. Découverte et exploitée à grande échelle à partir du début des années 2010, elle a propulsé en quelques années la Birmanie au rang de troisième producteur mondial d'étain, derrière la Chine et l'Indonésie. Au sommet, vers 2016-2017, la production birmane a dépassé 50 000 tonnes annuelles, l'essentiel provenant de ce seul site, selon les séries historiques de l'USGS.
La géographie économique est simple et implacable. Le minerai ne reste pas sur place : il traverse la frontière vers le Yunnan, où les fonderies chinoises — Yunnan Tin en tête, premier producteur mondial de métal raffiné — le transforment. Pendant des années, Man Maw a donc fourni une part considérable de la matière première nécessaire à l'industrie chinoise de l'étain, elle-même au cœur de la chaîne d'approvisionnement mondiale de l'électronique.
Le territoire, lui, échappe au gouvernement central. L'État Wa est administré de fait par l'United Wa State Army (UWSA), le plus puissant groupe armé non étatique de Birmanie, fort de dizaines de milliers de combattants, lié par un cessez-le-feu avec l'armée birmane et entretenant des rapports étroits avec Pékin. C'est cette autorité qui délivre les permis, prélève les taxes et fixe les règles. C'est elle, en avril 2023, qui a annoncé la suspension de toute extraction à compter du 1er août de la même année, officiellement pour préserver la ressource et réorganiser le secteur.
Trois ans d'arrêt, et un marché qui a tenu par miracle
À l'annonce, les analystes ont d'abord haussé les épaules : on avait vu d'autres moratoires miniers s'évaporer en quelques mois. Celui-là a tenu. Les stocks accumulés au-dessus de la frontière ont amorti le choc pendant un an, puis l'offre s'est réellement contractée. Les prix de l'étain à la Bourse des métaux de Londres (LME), qui évoluaient autour de 25 000 dollars américains la tonne au début de 2023, sont repartis à la hausse et ont franchi à plusieurs reprises la barre des 35 000 dollars depuis.
La Birmanie n'était pas le seul facteur. Le marché de l'étain a enchaîné les avaries : en Indonésie, les blocages administratifs sur les permis d'exportation ont perturbé les expéditions de PT Timah et des producteurs privés; en République démocratique du Congo, la mine de Bisie, exploitée par Alphamin dans le Nord-Kivu et qui pèse à elle seule autour de 6 % de l'offre mondiale, a dû suspendre ses activités au printemps 2025 devant l'avancée du groupe armé M23. Trois des principales sources d'étain de la planète se sont ainsi retrouvées, presque simultanément, exposées à des risques politiques ou sécuritaires.
C'est la particularité de ce métal : un marché physique minuscule, une concentration géographique extrême, et une demande structurellement orientée à la hausse, portée par l'électronique, les véhicules électriques, les centres de données et les onduleurs de panneaux solaires. Quelques milliers de tonnes en plus ou en moins suffisent à faire bouger les prix de 20 %.
Ce que change le redémarrage
La reprise de Man Maw ne signifie pas un retour immédiat aux volumes d'antan. Trois ans d'arrêt, cela veut dire des galeries ennoyées, des équipements à remettre en état, des travailleurs partis ailleurs et des teneurs en minerai qui se sont dégradées à mesure que les parties les plus riches du gisement ont été écrémées dans les années 2010. Les observateurs du secteur s'attendent à une montée en régime étalée sur plusieurs trimestres, et à une production sans doute inférieure aux pics historiques.
Le signal, lui, compte autant que les tonnes. Pour les acheteurs industriels et les fonderies chinoises, la perspective d'un retour de l'offre birmane desserre l'étau psychologique qui pesait sur le marché depuis 2023. Pour les producteurs situés ailleurs — Pérou, Bolivie, Brésil, Australie, Nigeria —, elle rappelle que la rentabilité de leurs projets dépend en partie des décisions d'une administration non reconnue internationalement.
Il y a aussi une dimension proprement chinoise. L'arrêt de Man Maw avait forcé les fonderies du Yunnan à chercher du minerai en Afrique et en Amérique latine, à réduire leurs cadences et à puiser dans le recyclage. Le redémarrage restaure une dépendance transfrontalière que Pékin, principal interlocuteur de fait des autorités Wa, a tout intérêt à voir fonctionner.
Un métal sous le régime des « minerais de conflit »
L'autre face du dossier est politique. L'étain figure, avec le tantale, le tungstène et l'or, parmi les fameux « 3TG », ces minerais dont l'extraction finance régulièrement des groupes armés. Les redevances prélevées sur Man Maw constituent depuis plus d'une décennie une source de revenus majeure pour l'UWSA, dans un pays plongé dans la guerre civile depuis le coup d'État militaire de février 2021.
La réglementation européenne sur les minerais provenant de zones de conflit et de haut risque, comme le guide de diligence raisonnable de l'OCDE, imposent en théorie aux importateurs de documenter leurs chaînes d'approvisionnement. En pratique, l'étain birman transite par la Chine avant d'être fondu, mélangé à d'autres sources et exporté sous forme de métal raffiné ou de brasure. La traçabilité se perd dans les fours. Les fabricants d'électronique européens, américains ou japonais qui promettent des chaînes « responsables » se retrouvent donc, statistiquement, à consommer du métal dont une fraction est née dans des collines administrées par une armée privée.
Le rapport de l'International Crisis Group, relayé par Le Monde, remet cette réalité au centre du tableau au moment précis où la demande de métaux liés à l'électronique et à l'électrification s'accélère. Les États consacrent des milliards à sécuriser le lithium, le cobalt et les terres rares; l'étain, discret, n'a droit ni aux mêmes plans stratégiques ni à la même attention politique, alors que sa concentration géographique est au moins aussi problématique.
Un avertissement pour les chaînes d'approvisionnement
Le cas Man Maw illustre une vulnérabilité que les trois dernières années ont rendue banale : la fragilité des maillons petits mais indispensables. On peut substituer un fournisseur de puces, rarement un métal. Les efforts de recyclage — l'étain récupéré des déchets électroniques couvre déjà une part non négligeable de la demande — progressent, mais restent loin de combler un trou de plusieurs dizaines de milliers de tonnes.
À court terme, le marché va scruter deux chiffres : les volumes de minerai franchissant effectivement la frontière chinoise, et les stocks entreposés dans les entrepôts agréés de la LME et de la Bourse de Shanghai. À moyen terme, la vraie question reste posée : combien de temps la fabrication électronique mondiale acceptera-t-elle de dépendre, pour l'un de ses intrants les plus élémentaires, d'une décision prise dans un État que peu de gouvernements reconnaissent.