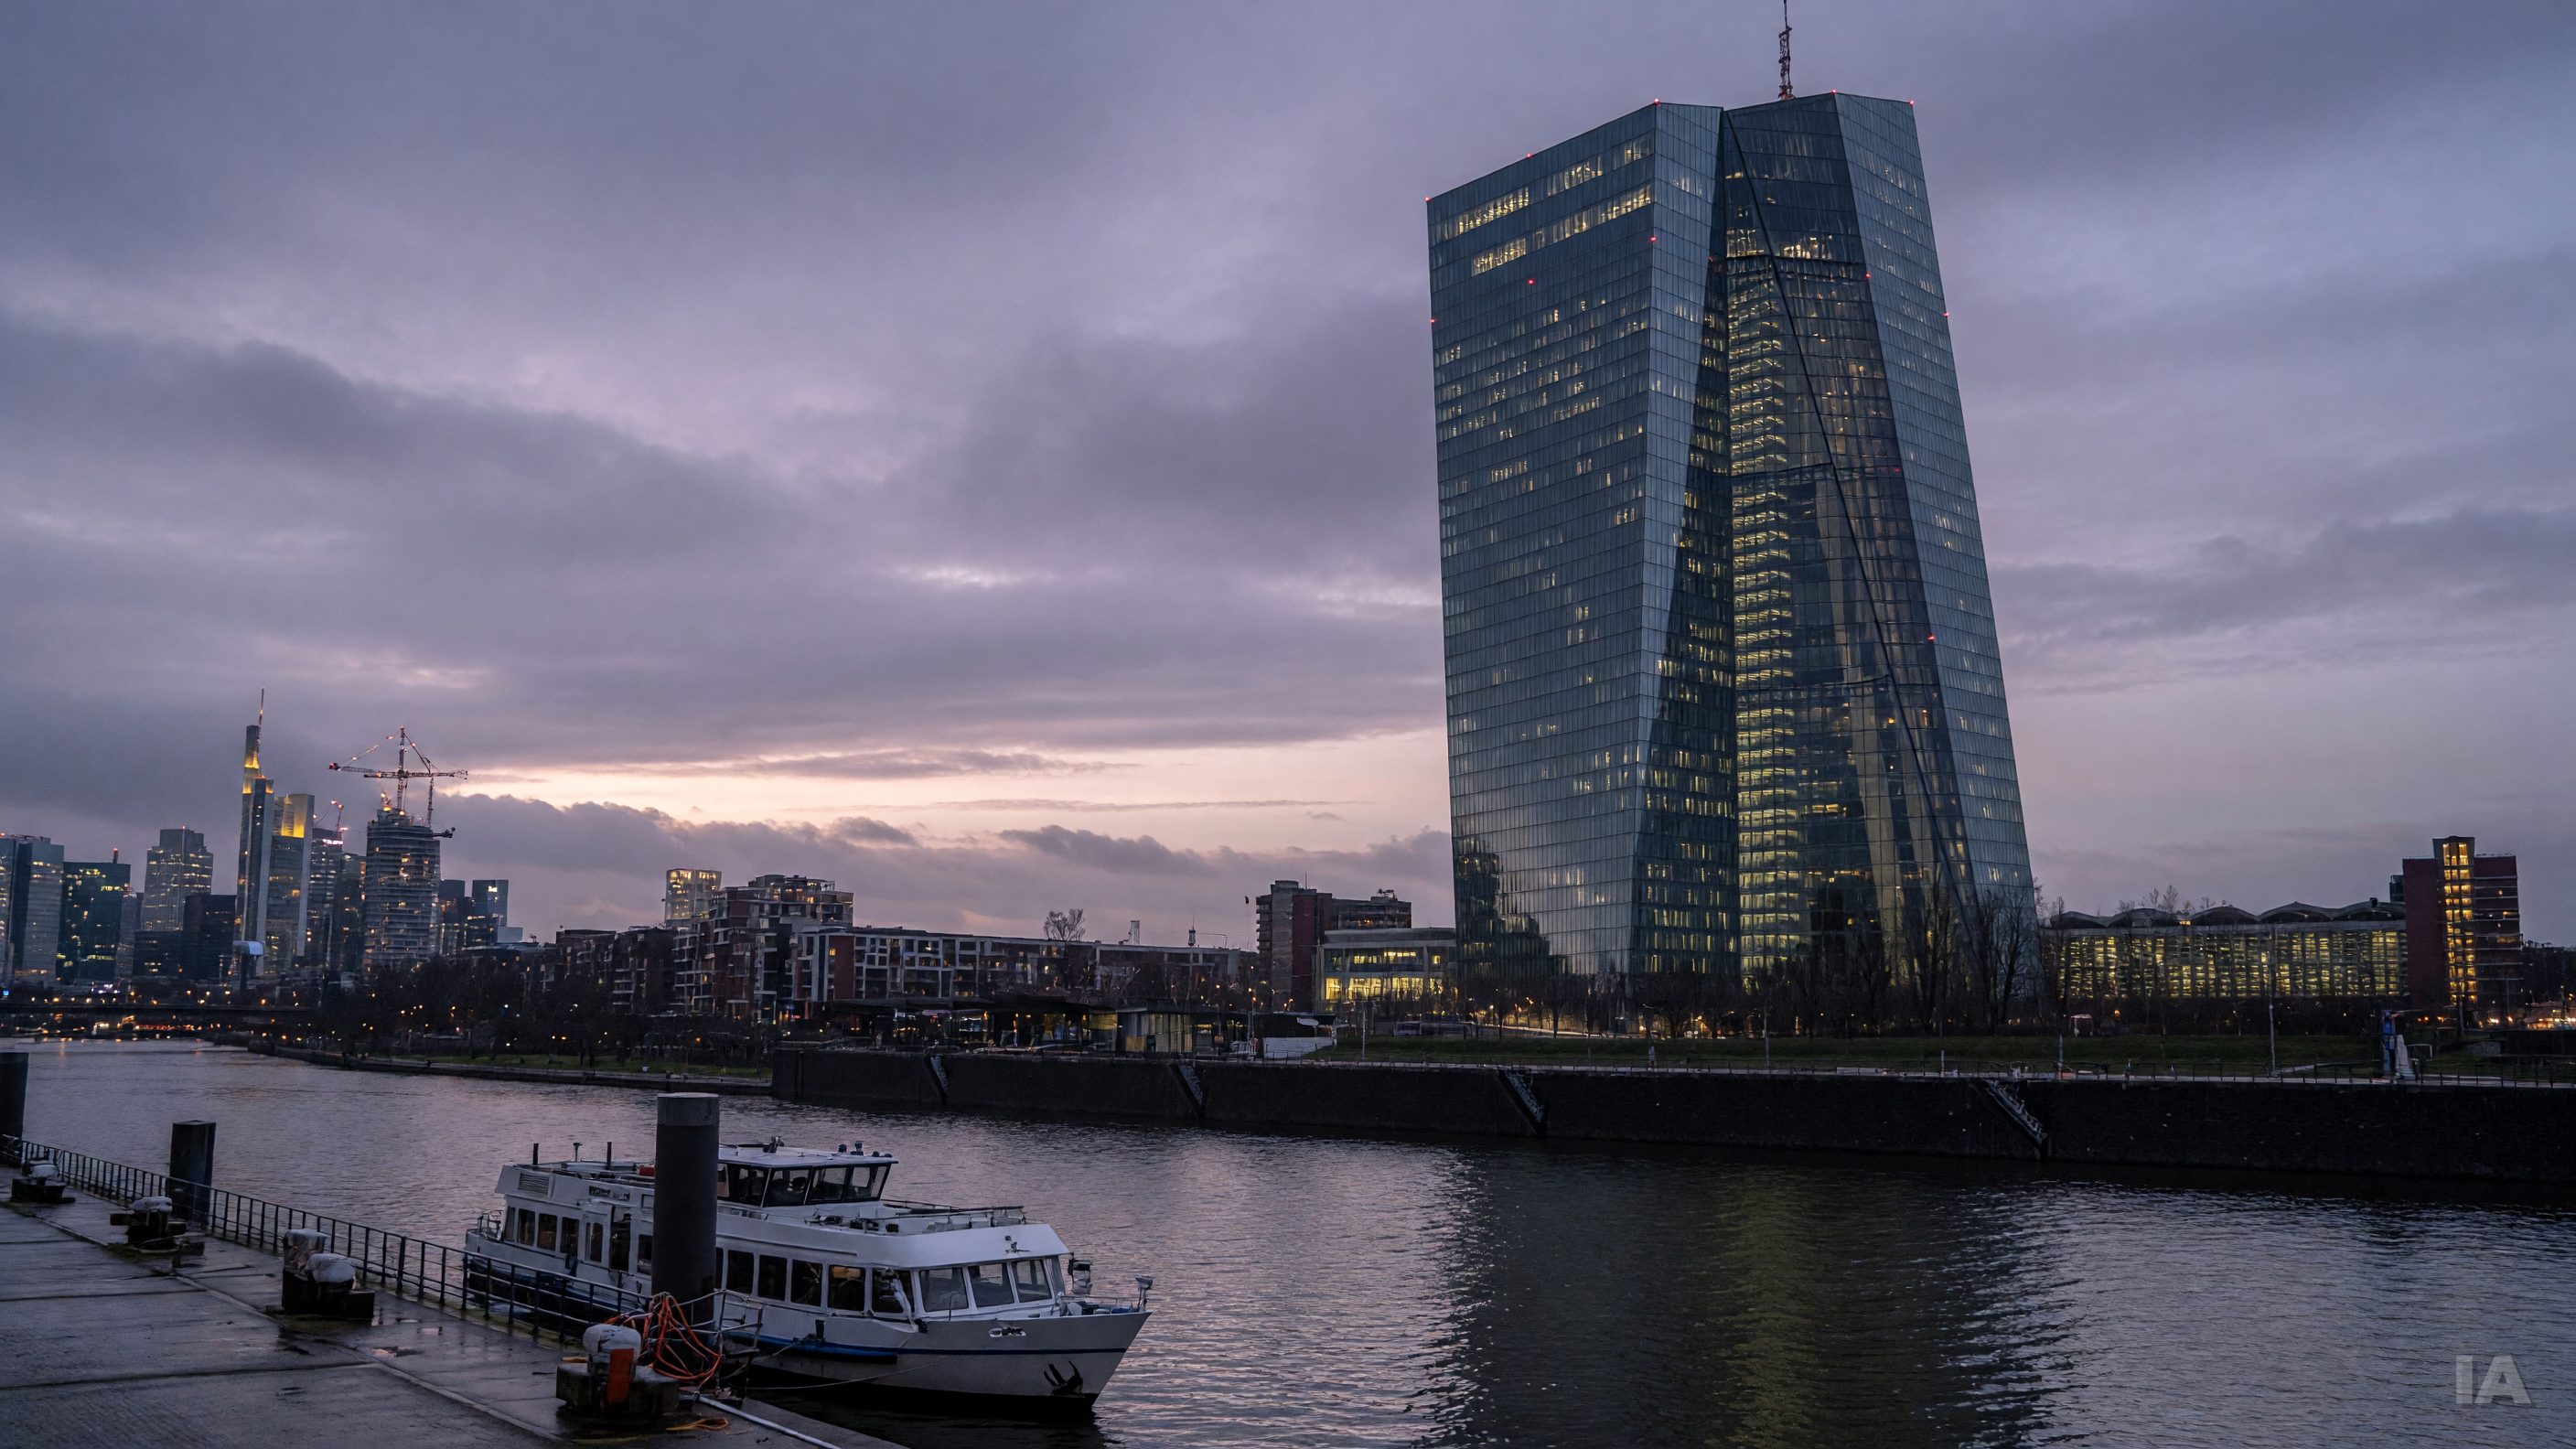
Quand la présidente de la Banque centrale européenne (BCE) choisit de parler de la dette d'un seul pays, ce n'est jamais un geste anodin. Selon Le Figaro, Christine Lagarde a estimé que « la solution se trouve d'abord en France », au niveau du budget. Son raisonnement tient en deux temps : la fièvre sur le marché obligataire ne concerne pas seulement Paris, mais le cas français est particulier, et il se règle en adoptant un budget 2027 équilibré.
La formule est mesurée, presque pédagogique. Elle n'en reste pas moins un rappel à l'ordre : la banque centrale ne se présente pas comme le recours, mais renvoie la responsabilité aux autorités budgétaires nationales.
Ce que dit réellement Christine Lagarde
D'après le compte rendu du Figaro, le propos s'articule autour de deux idées qu'il faut distinguer.
La première est un constat de contexte : les tensions sur les obligations d'État ne sont pas un phénomène strictement français. Elles s'inscrivent dans un climat plus large, où les rendements réagissent à des facteurs communs à plusieurs économies. La seconde est un jugement de fond : la situation de la France a ses propres ressorts, et c'est à Paris de les traiter, par la voie du budget 2027.
Le mot « équilibré » mérite qu'on s'y arrête. Les éléments dont nous disposons ne précisent pas la trajectoire exacte que la présidente de la BCE a en tête, ni les chiffres de déficit visés. Plutôt que de prêter des cibles à Mme Lagarde, il vaut mieux s'en tenir à ce qui a été rapporté : un budget crédible, à l'horizon 2027, comme réponse prioritaire.
Pourquoi le marché obligataire s'agite
Un marché obligataire « fiévreux » signifie, en pratique, que les investisseurs exigent davantage pour prêter à un État, ou qu'ils réévaluent plus brutalement le risque. Pour un pays très endetté, chaque hausse durable des rendements alourdit à terme la facture d'intérêts, qui pèse ensuite sur le budget suivant. C'est ce cercle que la présidente de la BCE invite Paris à ne pas laisser s'installer.
Le contexte international n'aide pas. Les repères d'actualité du jour sont dominés par la reprise de l'inflation aux États-Unis. Le Temps, la BBC et le Journal de Montréal rapportent que les prix y ont progressé de 3,7 % sur un an en septembre, une hausse tirée en grande partie par l'énergie, dans le sillage du conflit impliquant l'Iran. La BBC précise que cette accélération dépasse les attentes et survient à l'approche des élections de mi-mandat.
Le Financial Times ajoute que l'inflation d'ensemble comme l'inflation de base ont toutes deux accéléré et dépassé les anticipations, ce qui maintient la Réserve fédérale sur la voie d'un nouveau resserrement. Quartz, de son côté, avait anticipé un bond lié à une hausse d'environ 7 % du prix de l'essence.
Un lien indirect, mais réel
Il faut être prudent : rien, dans les documents réunis ici, n'établit que l'inflation américaine soit la cause des tensions sur la dette française. Les deux dossiers relèvent de pays et de banques centrales différents. Mais ils partagent un décor commun, celui d'un choc énergétique qui relance les prix et rend la politique monétaire moins prévisible.
Dans un monde où la Fed envisage de resserrer encore, les taux américains tirent souvent vers le haut le coût de l'argent ailleurs. Quand les rendements montent à l'échelle mondiale, les États les plus endettés sont les premiers exposés. C'est ce qui permet à Mme Lagarde de dire, en substance, que la fièvre n'est pas qu'hexagonale, tout en maintenant que la réponse française, elle, est nationale.
Les comparaisons internationales de l'inflation et des taux que propose le Financial Times, sous forme de graphiques interactifs, permettent d'ailleurs de situer chaque pays dans ce paysage. Elles rappellent que la dynamique actuelle est partagée, et que les marges de manœuvre varient fortement d'une économie à l'autre.
Le partage des rôles entre banque centrale et gouvernement
La déclaration de Christine Lagarde illustre une répartition des rôles que les institutions européennes rappellent régulièrement. La BCE conduit la politique monétaire de la zone euro, avec pour mission principale la stabilité des prix. Les budgets, eux, restent de la compétence des États. Quand les rendements d'un pays s'envolent, la banque centrale n'a pas vocation à corriger une trajectoire budgétaire jugée fragile.
En disant que la solution se trouve « d'abord en France », la présidente de la BCE signale donc, sans le dire crûment, que l'institution de Francfort n'entend pas se substituer à un exécutif qui tarderait à agir. Le mot « d'abord » laisse tout de même entendre qu'un cadre européen existe, sans qu'il constitue le premier levier.
Ce qui reste à surveiller
Plusieurs points restent ouverts, et les sources disponibles ne permettent pas de les trancher.
Le premier est le contenu concret du budget 2027 : sa forme, son calendrier d'adoption, la majorité capable de le voter. Sans ces éléments, l'exigence d'équilibre reste un cap, pas un plan. Le deuxième est la réaction des marchés : si les investisseurs jugent le projet crédible, la prime de risque pourrait se détendre ; sinon, la pression pourrait persister. Le troisième tient à l'environnement extérieur : l'évolution des prix de l'énergie et la ligne de la Fed continueront d'influencer le coût de financement de tous les États.
Une mise en garde de méthode s'impose enfin. Cet article s'appuie sur les comptes rendus de presse cités et n'a pas pu être enrichi par des données officielles indépendantes, comme les niveaux précis de dette, de déficit ou de rendements. Ces chiffres, essentiels pour mesurer l'ampleur réelle des tensions, devront être vérifiés auprès des sources statistiques et institutionnelles avant toute conclusion chiffrée.
L'essentiel à retenir
Le message de Christine Lagarde est simple : le contexte mondial explique une partie de la nervosité des marchés, mais il ne dispense pas Paris de répondre sur son propre terrain. À l'heure où l'inflation repart aux États-Unis et où la Fed n'écarte pas un nouveau durcissement, la marge d'erreur se réduit pour les États endettés. C'est dans cet étau, entre pression extérieure et responsabilité nationale, que se joue le budget français de 2027.