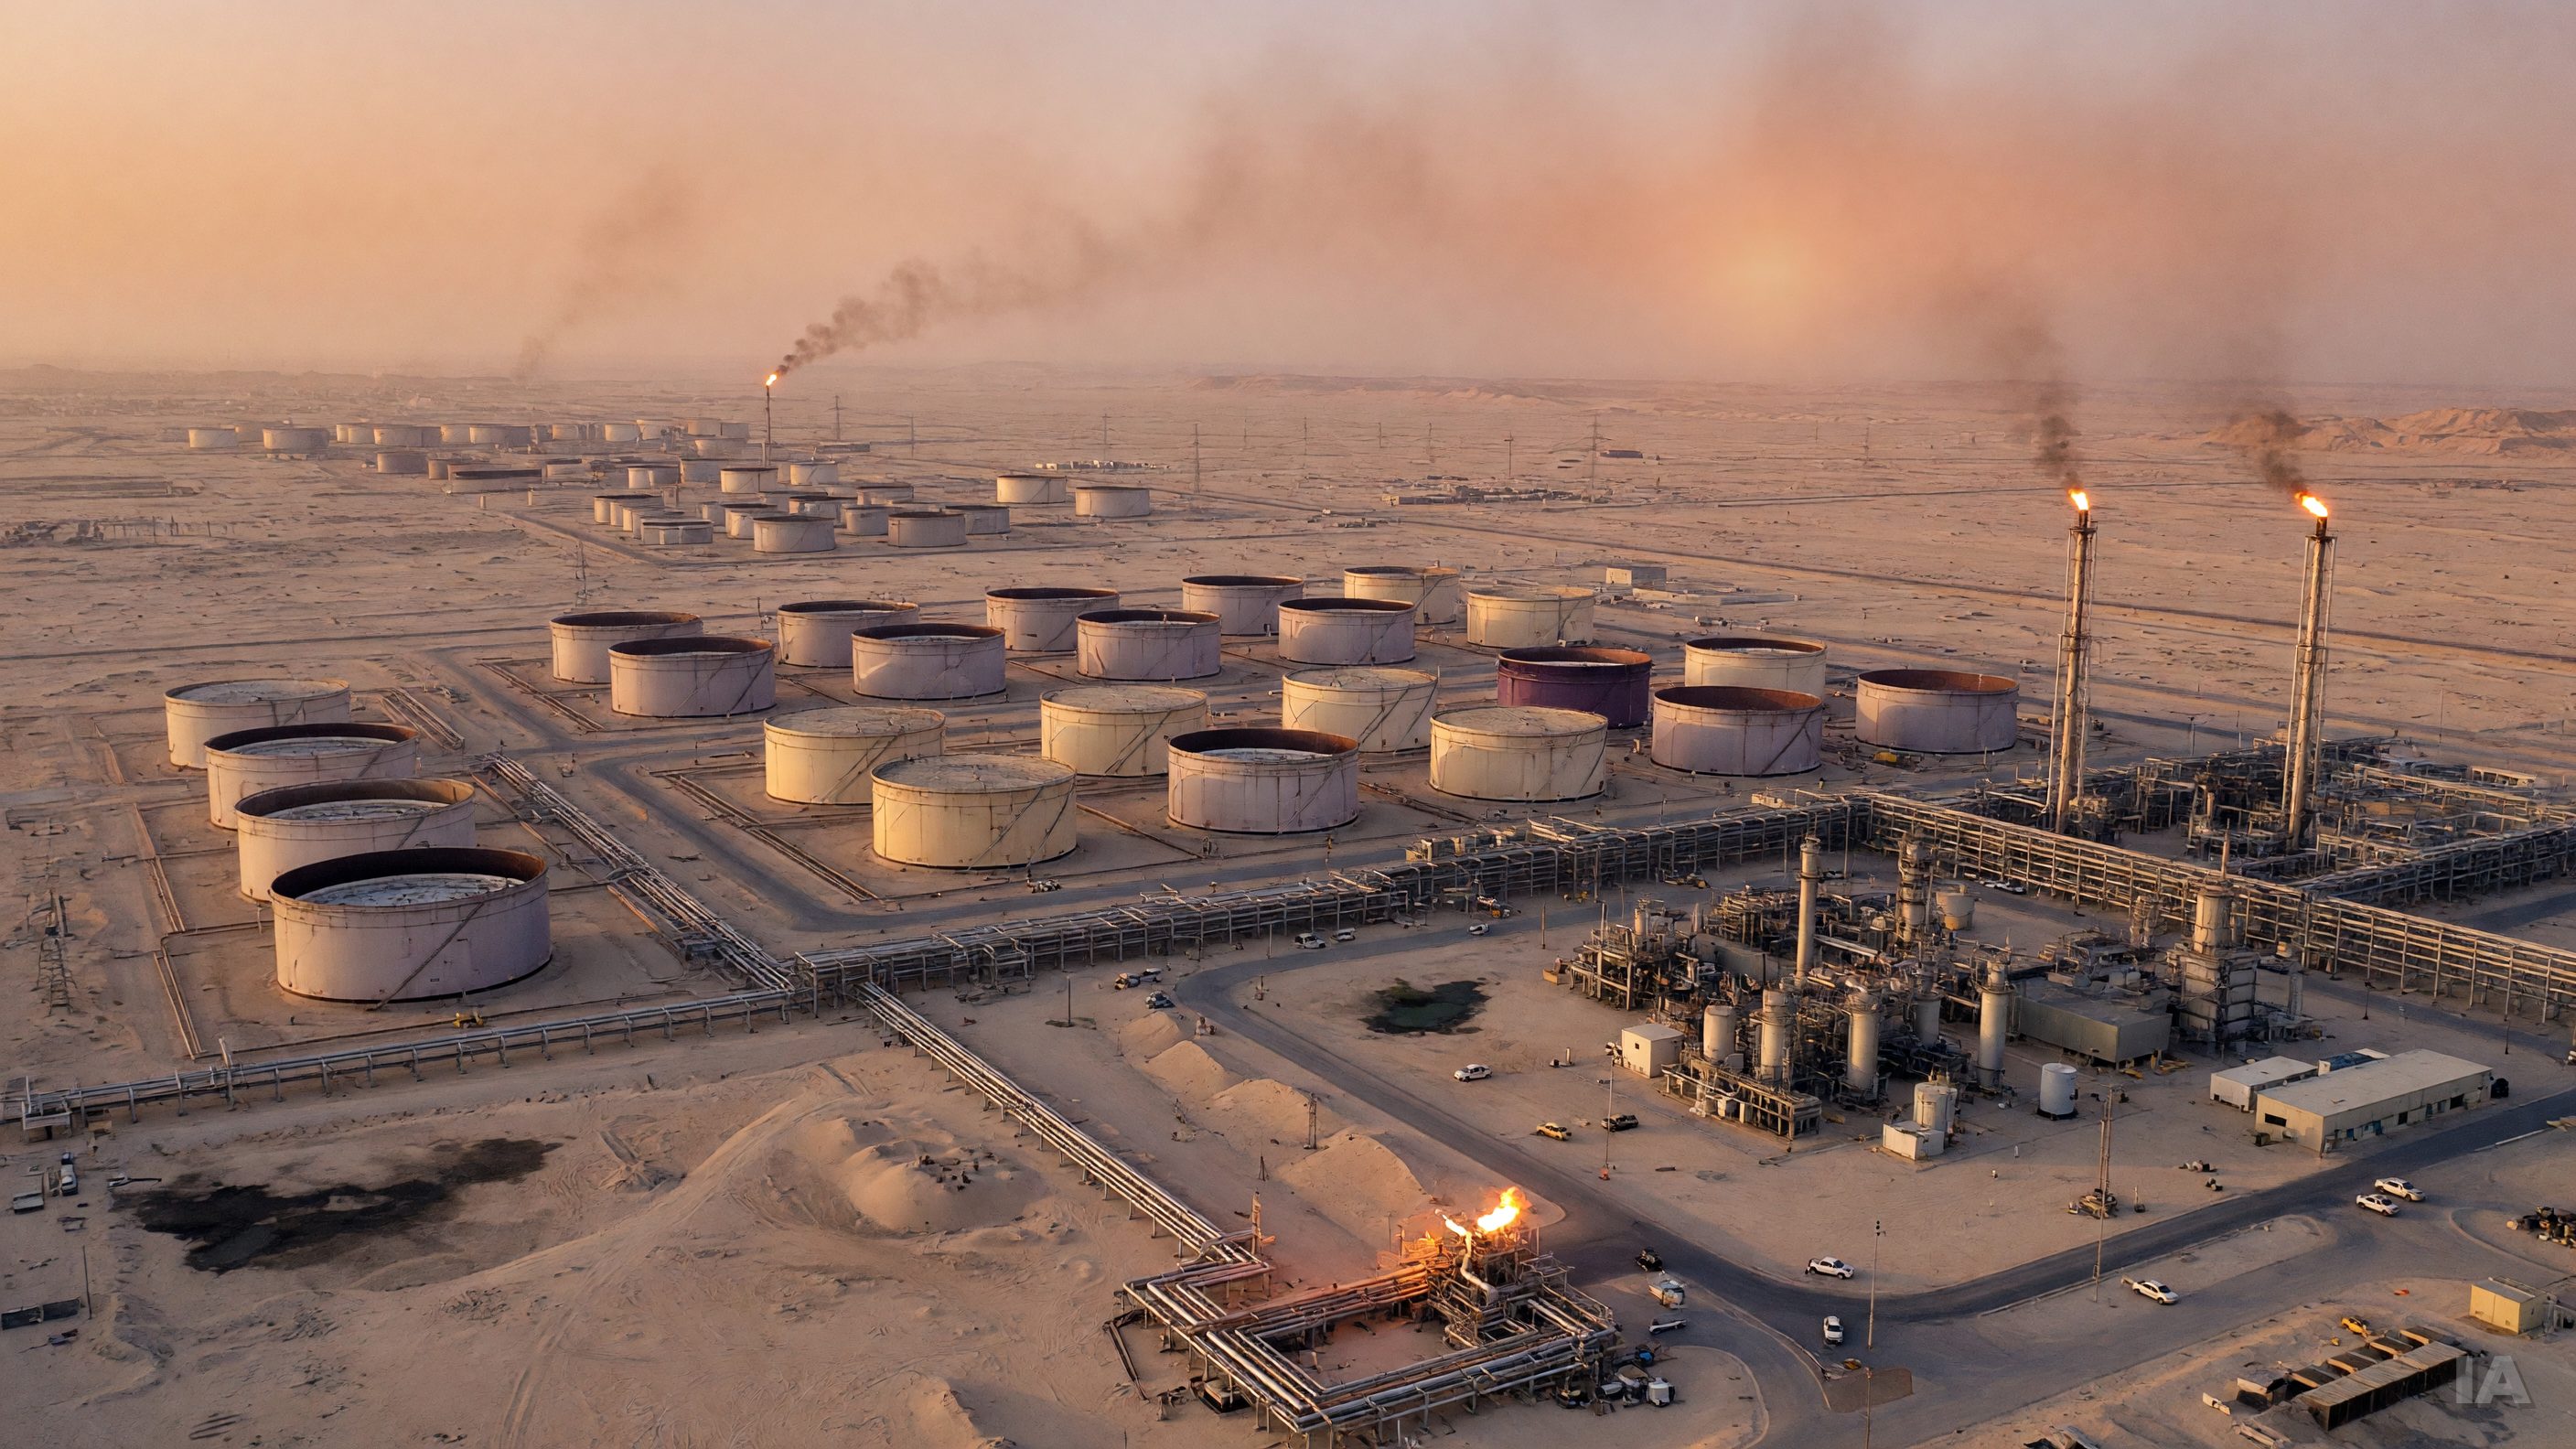
Le baril a franchi la barre des 108 $ US lundi, entraînant Wall Street dans son sillage. Le Nasdaq a reculé de plus de 1 %, plombé à la fois par les craintes entourant un ralentissement de l'intelligence artificielle et par la flambée de l'énergie, rapportait Quartz. Du côté de São Paulo, Estadão signalait une hausse d'environ 4 % du brut, attribuée au report d'une rencontre entre l'Iran et les pays du Golfe sur la navigation dans le détroit d'Ormuz, ainsi qu'à des réparations qui s'éternisent sur un oléoduc saoudien.
Pris isolément, aucun de ces éléments n'est inédit. Le marché pétrolier vit depuis des décennies avec des tensions dans le Golfe, des attaques contre des infrastructures et des fermetures ponctuelles de corridors maritimes. Ce qui a changé, c'est l'épaisseur du matelas censé absorber ces chocs. Le Financial Times résume la situation d'une formule : « la soupape de sécurité saoudienne est en train de se refermer ».
La capacité inutilisée, cette assurance invisible
La notion de spare capacity — capacité de production disponible mais non utilisée — est le concept le plus important et le moins visible du marché pétrolier. Il s'agit du volume de brut qu'un producteur peut mettre en marché rapidement, en quelques semaines, et maintenir de façon soutenue. Ce n'est pas une réserve stratégique, faite de barils déjà extraits et entreposés : c'est une capacité industrielle vivante, des puits, des stations de pompage et des terminaux volontairement sous-utilisés.
Ce coussin est concentré à un endroit. Historiquement, l'Arabie saoudite en détient la majeure partie, avec un appoint des Émirats arabes unis et, dans une moindre mesure, du Koweït et de l'Irak. Les autres grands producteurs — États-Unis, Brésil, Norvège, Canada — fonctionnent essentiellement à plein régime : leur production répond à des logiques d'investissement et de rentabilité, pas à un rôle de régulateur. Le schiste américain peut réagir à un signal de prix, mais en six à douze mois, pas en trois semaines.
C'est cette capacité de réaction rapide qui, depuis les années 1990, a permis d'amortir des événements majeurs. Lorsque des attaques de drones ont frappé le complexe d'Abqaïq en septembre 2019, retirant temporairement près de la moitié de la production saoudienne, le marché a connu la plus forte hausse intrajournalière de son histoire — avant de se calmer en quelques jours, une fois établi que Riyad pouvait puiser dans ses stocks et restaurer ses volumes. La prime de risque s'est dégonflée parce que l'assurance existait.
Pourquoi le coussin s'est aminci
Plusieurs dynamiques se sont additionnées. D'abord, la remontée progressive des quotas au sein de l'OPEP+ : chaque baril de réduction volontaire réinjecté sur le marché est un baril qui quitte la réserve de manœuvre pour rejoindre l'offre courante. Ce qui soutient les prix à court terme ampute mécaniquement la marge de sécurité collective.
Ensuite, la sous-traitance du problème aux infrastructures. Le contournement du détroit d'Ormuz repose sur un nombre très limité de routes terrestres : l'oléoduc Est-Ouest saoudien, qui relie les champs de l'Est à Yanbu sur la mer Rouge, et le pipeline émirati vers Fujaïrah. Ces conduites ne peuvent absorber qu'une fraction des quelque 20 millions de barils par jour qui transitent quotidiennement par Ormuz. Lorsqu'un de ces ouvrages est immobilisé pour réparations, comme le signale Estadão, ce n'est pas seulement une perte de volume : c'est la disparition d'une porte de sortie de secours. Et si l'alternative terrestre mène à la mer Rouge, elle-même perturbée par les opérations des Houthis, le contournement perd une bonne partie de son intérêt.
Enfin, les stocks publics ne jouent plus le même rôle. Les grands prélèvements opérés dans les réserves stratégiques après l'invasion de l'Ukraine en 2022 ont montré leur efficacité — et leurs limites. Reconstituer ces réserves prend des années et coûte cher, et le pouvoir de dissuasion d'une annonce de libération coordonnée s'émousse quand les marchés savent le tiroir moins garni.
D'un choc ponctuel à une prime permanente
C'est ici que la nature du risque bascule. Avec un coussin confortable, une perturbation régionale produit un pic de prix suivi d'un retour à la moyenne : les opérateurs savent que les barils manquants seront remplacés. Sans coussin, la même perturbation produit une réévaluation durable de la courbe à terme. Le marché ne se demande plus « combien de temps avant que l'offre revienne ? », mais « que se passe-t-il si un second incident survient pendant le premier ? ».
Cette asymétrie explique pourquoi le blocage de la mer Rouge, comme l'observe le Financial Times, reste davantage un choc pétrolier qu'une menace générale pour le commerce mondial. Les porte-conteneurs peuvent contourner l'Afrique : la route est plus longue, plus coûteuse, mais praticable. Les hydrocarbures du Golfe, eux, n'ont pas d'itinéraire de rechange à grande échelle. La géographie est impitoyable, et le détroit d'Ormuz demeure le point de passage le plus stratégique de la planète.
S'y ajoute la dimension diplomatique. Le report de la rencontre entre Téhéran et les capitales du Golfe sur la navigation dans le détroit prive le marché du seul mécanisme capable de dégonfler la prime de risque : une clarification politique. Tant que l'incertitude sur les règles de passage persiste, les assureurs maritimes maintiennent des taux élevés, les affréteurs exigent des primes de guerre et le coût de chaque cargaison grimpe, même lorsque aucun baril n'est physiquement bloqué.
Les effets se lisent déjà dans les comptes nationaux
Les données publiées par l'OCDE et reprises par El País donnent une première mesure du phénomène. Les économies du G20 ont ralenti au deuxième trimestre, avec une croissance de 0,7 %, dans un tableau très hétérogène — l'Arabie saoudite figurant en tête des reculs en raison du conflit au Proche-Orient. Le paradoxe mérite d'être souligné : le premier exportateur mondial de brut n'est pas nécessairement le gagnant d'une flambée des prix quand celle-ci s'accompagne de perturbations logistiques, de coûts de sécurité accrus et d'une demande mondiale affaiblie. Vendre plus cher un volume qu'on peine à livrer n'est pas une bonne affaire.
Le reste du tableau macroéconomique complique l'équation. La Réserve fédérale américaine devait rendre sa décision de politique monétaire cette semaine, et un choc énergétique arrive au pire moment pour une banque centrale qui cherche à concilier désinflation et soutien à l'activité. Les hausses de prix de l'énergie se répercutent rapidement sur les indices, mais résultent d'une contrainte d'offre sur laquelle les taux d'intérêt n'ont aucune prise.
Le raffinage se déplace, pas la dépendance
Un autre signal, en apparence sans rapport, éclaire la recomposition en cours. The Guardian rapporte l'entrée en Bourse de la raffinerie Dangote Petroleum Refinery and Petrochemicals à Lagos, la plus importante introduction jamais réalisée sur le continent africain, susceptible de porter la fortune d'Aliko Dangote vers les 60 milliards de dollars américains.
Cette opération illustre un déplacement réel de la capacité de raffinage vers l'Afrique de l'Ouest et l'Asie, loin des installations vieillissantes d'Europe. Mais elle ne règle en rien le problème amont. Une raffinerie transforme du brut ; elle n'en produit pas. La sécurité d'approvisionnement mondiale continue de dépendre d'un très petit nombre de producteurs disposant d'une marge de manœuvre — et ce nombre diminue.
Ce qu'il faut surveiller
Trois indicateurs mériteront l'attention dans les prochaines semaines. La structure de la courbe à terme d'abord : une déport marqué, où le brut immédiat vaut nettement plus cher que les livraisons éloignées, traduit une tension physique réelle et non une simple nervosité spéculative. Les primes d'assurance maritime ensuite, thermomètre le plus honnête du risque perçu dans le Golfe et en mer Rouge. Le calendrier des réparations de l'oléoduc saoudien enfin : chaque semaine de retard maintient fermée une des rares issues de secours du système.
Le marché pétrolier a vécu près de trente ans avec une assurance implicite dont il ne payait jamais la prime. Cette gratuité est terminée.