Une feuille de route qui change de registre
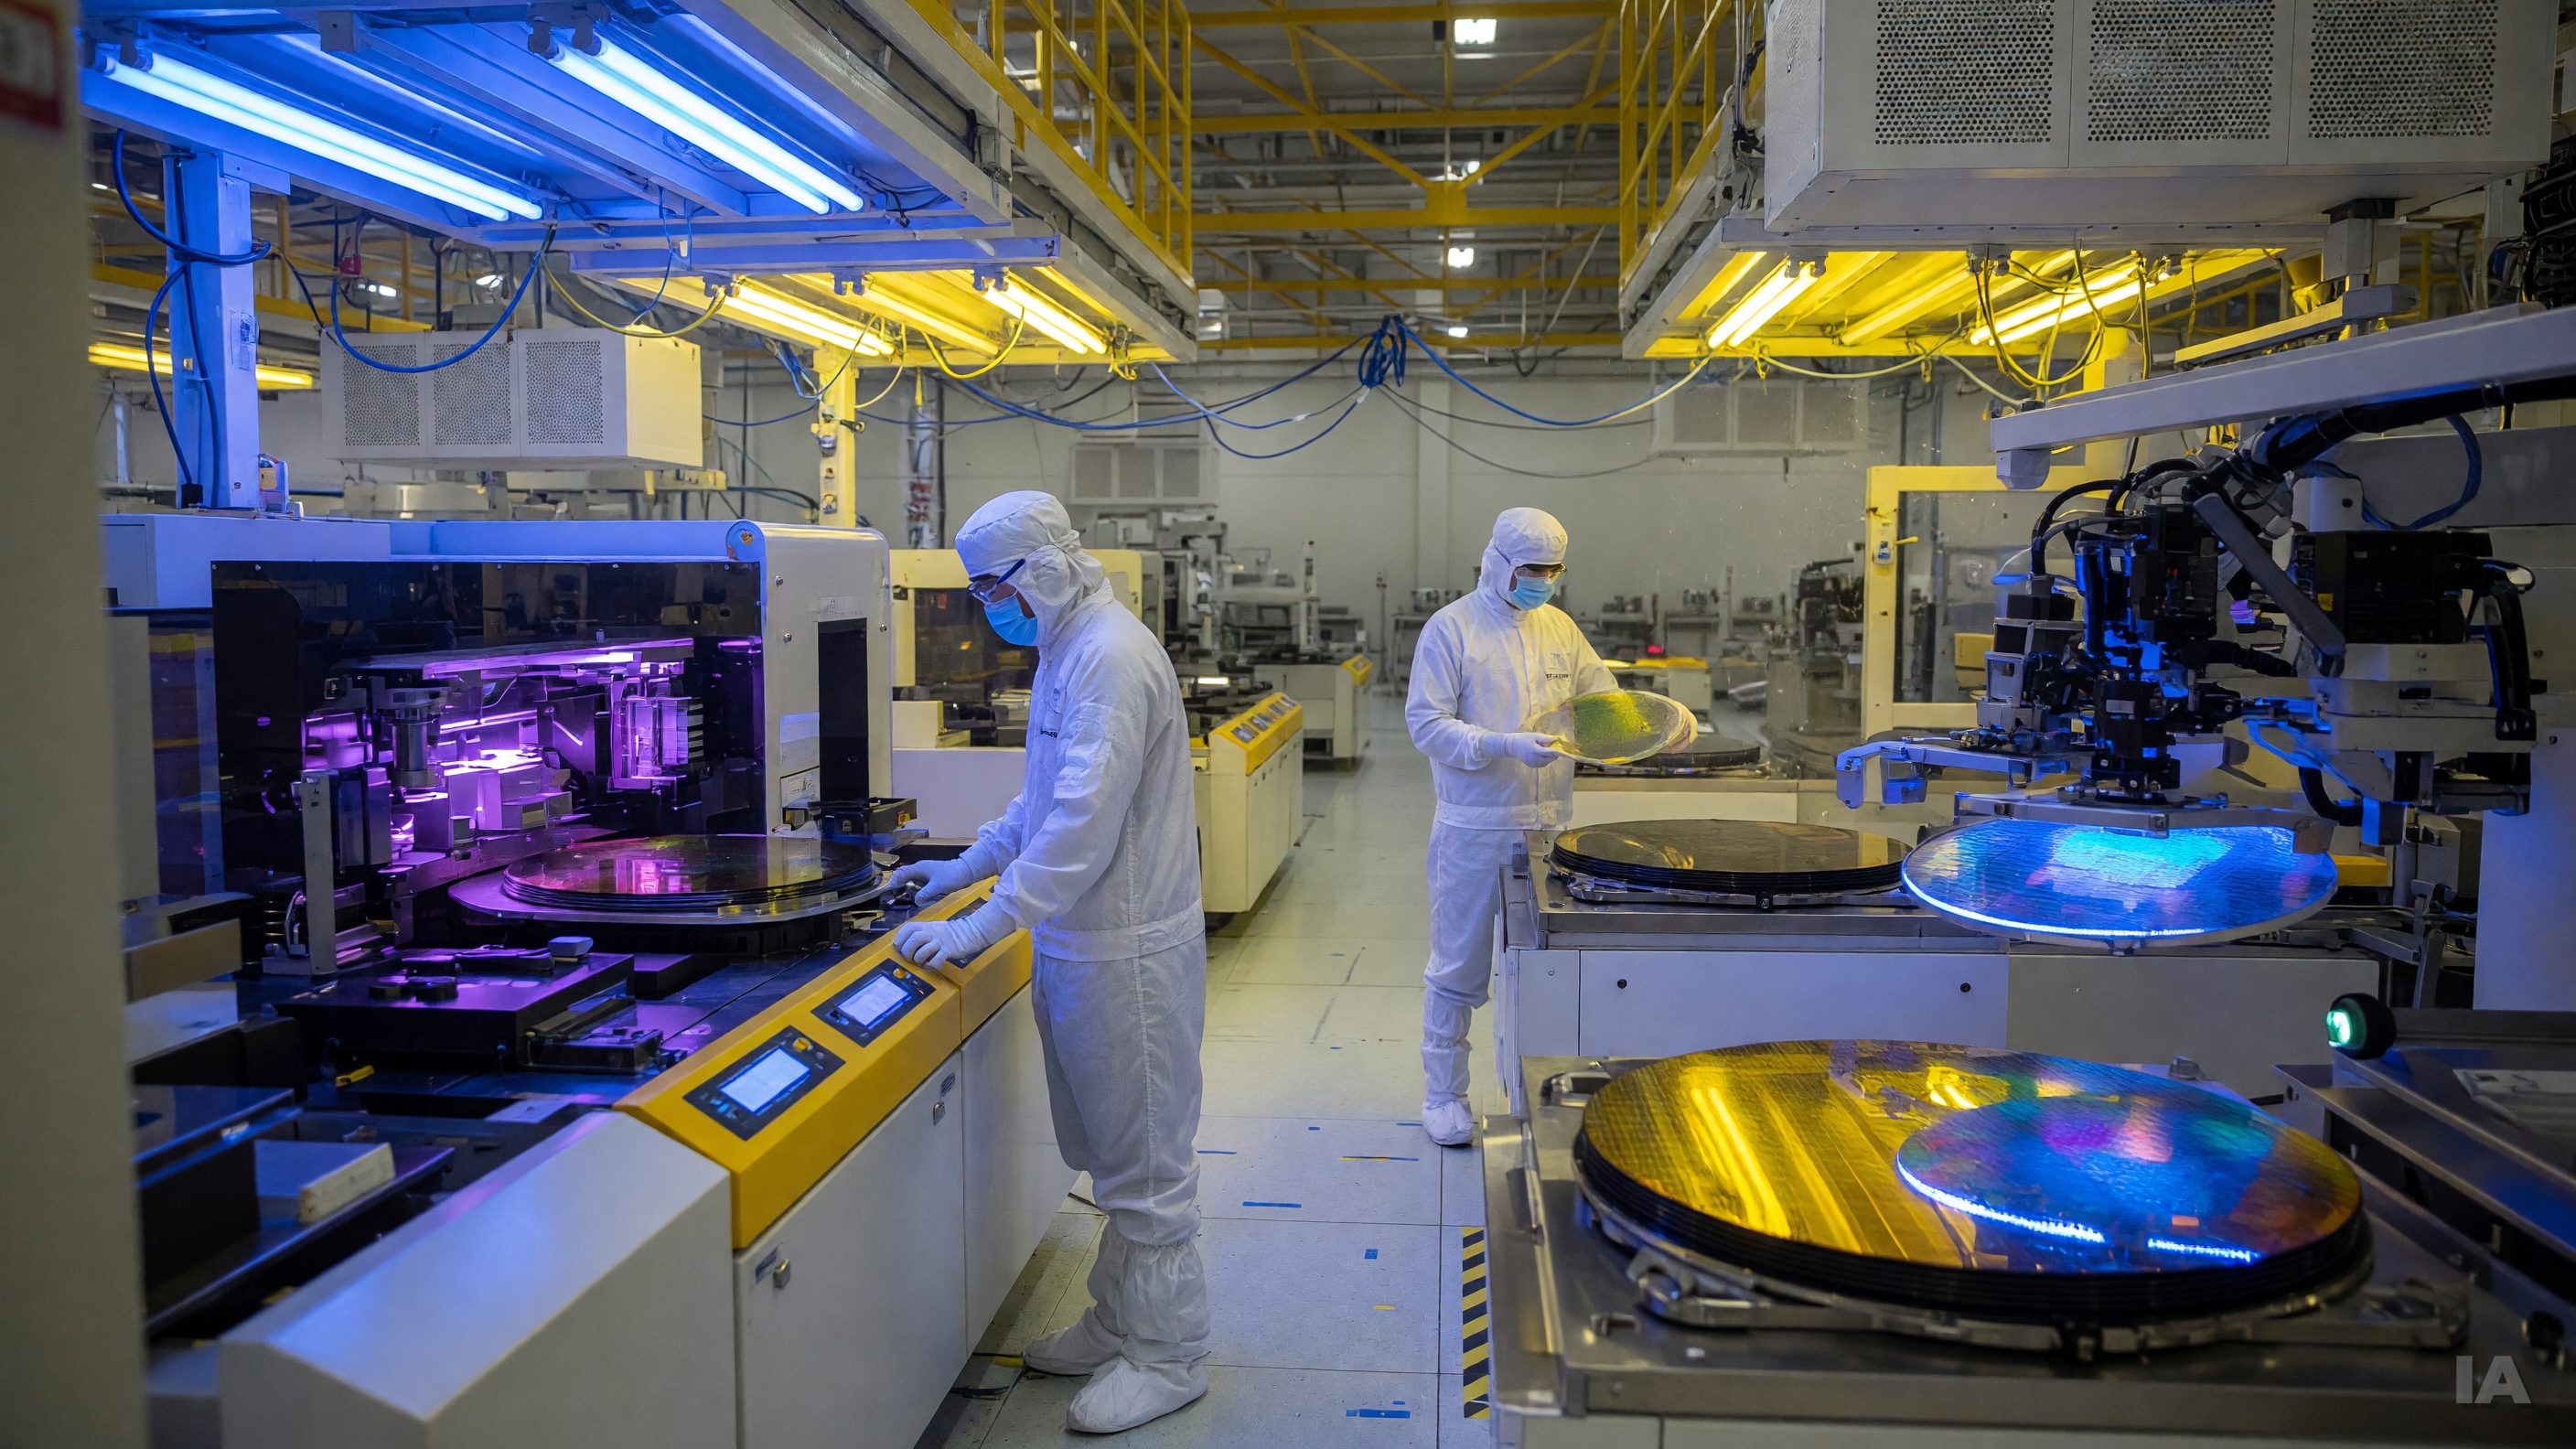
Le ministère chinois de l'Industrie et des Technologies de l'information (MIIT) a dévoilé sa nouvelle feuille de route quinquennale pour l'électronique et les technologies de l'information, un document technique dont la portée politique dépasse largement le jargon administratif. Selon le South China Morning Post, qui en a détaillé le contenu, les dirigeants chinois y accordent une importance et une urgence accrues aux percées dans une série de secteurs allant de l'intelligence artificielle aux circuits intégrés et aux puces.
Le signal n'est pas anodin. Depuis trois ans, la compétition sino-américaine dans l'IA s'est jouée surtout sur un terrain spectaculaire et médiatique : celui des grands modèles de langage, des classements de performance, des démonstrations publiques. Pékin déplace désormais explicitement le centre de gravité vers l'amont et l'aval — la fabrication de composants d'un côté, le déploiement industriel de l'autre. Autrement dit : moins de vitrines, plus de chaîne d'approvisionnement.
Cette inflexion répond à une contrainte très concrète. Les contrôles américains à l'exportation, durcis par vagues successives depuis octobre 2022, ont visé les accélérateurs d'IA les plus performants, les équipements de fabrication avancés et, indirectement, l'accès aux mémoires à haute bande passante indispensables aux puces d'entraînement. Le résult est paradoxal : la Chine a démontré qu'elle pouvait produire des modèles de premier plan avec moins de puissance de calcul — l'épisode DeepSeek, début 2025, l'a illustré de façon retentissante — mais elle reste structurellement vulnérable sur le matériel.
Le goulot d'étranglement n'est plus l'algorithme
La preuve la plus parlante de cette tension vient de l'intérieur même du secteur technologique chinois. Le South China Morning Post rapporte que les géants du numérique en Chine, après avoir encouragé leurs employés à consommer massivement des jetons — l'unité de base de calcul nécessaire pour traiter du texte ou écrire du code — en ont fait un indicateur de performance, avant de renverser complètement la logique. Les mêmes entreprises rationnent aujourd'hui l'accès aux jetons de leurs salariés.
Le détail paraît anecdotique. Il est révélateur. Quand une grande plateforme doit contingenter la consommation interne d'IA générative, c'est que le calcul coûte cher et qu'il est rare. Cette rareté n'est pas seulement financière : elle découle directement de la difficulté d'accumuler des parcs de processeurs graphiques de dernière génération dans un environnement d'exportations restreintes. La planification quinquennale s'attaque exactement à ce nœud.
D'où l'insistance sur les circuits intégrés. Le programme chinois de « grand fonds » pour les semiconducteurs, dont la troisième phase a été constituée en 2024 avec un capital de l'ordre de 344 milliards de yuans, avait déjà donné la mesure de l'engagement financier. La feuille de route du MIIT en fournit le cadre industriel : équipements, matériaux, outils de conception électronique, mémoires, packaging avancé. Ce sont les maillons où la dépendance étrangère demeure la plus lourde, en particulier la lithographie à ultraviolets extrêmes, monopole de fait du néerlandais ASML, dont les machines les plus avancées ne peuvent être livrées en Chine.
« IA plus » : l'autre moitié de la stratégie
Le deuxième volet est moins commenté à l'étranger, mais il est peut-être le plus structurant. Pékin ne mise pas uniquement sur la capacité à construire des modèles, mais sur leur diffusion dans l'appareil productif : manufacture, logistique, santé, agriculture, services publics, véhicules intelligents, robotique. C'est la logique de l'initiative dite « IA plus » portée par le Conseil des affaires de l'État, qui vise une intégration de l'intelligence artificielle dans les secteurs traditionnels de l'économie.
Ce choix n'est pas seulement doctrinal : il correspond à un avantage comparatif. La Chine dispose d'une base manufacturière d'une densité inégalée, d'un marché intérieur gigantesque et d'une capacité à imposer des standards par volume. Si la valeur de l'IA se déplace de l'entraînement des modèles vers l'inférence et l'usage industriel — une hypothèse de plus en plus partagée — l'échelle de l'appareil productif chinois devient un atout structurel plutôt qu'un handicap.
La robotique humanoïde en est le laboratoire le plus visible. Unitree, UBTech, Agibot et une nuée de jeunes pousses chinoises multiplient les annonces et les mises en production, pendant que les acteurs américains — Figure AI, Tesla avec Optimus, et désormais OpenAI, dont la première démonstration d'un robot humanoïde est annoncée — avancent sur le même terrain. Ce segment illustre exactement l'argument de Pékin : un robot, ce sont des modèles, mais aussi des actionneurs, des réducteurs, des capteurs, des batteries, des puces embarquées et des chaînes d'assemblage. Toute la verticale, pas seulement le logiciel.
Washington, un rival qui ne parle pas d'une seule voix
La clarté de la planification chinoise contraste avec le désordre relatif du débat américain. Aux États-Unis, la politique de l'IA se joue simultanément sur plusieurs registres qui se contredisent : promotion agressive des investissements en infrastructures de calcul, restrictions à l'exportation, absence de cadre fédéral de régulation, et une politisation croissante du dossier. The Independent rapporte les attaques du sénateur démocrate de Géorgie Jon Ossoff, qui accuse la famille du président Donald Trump d'avoir des intérêts financiers dans le secteur et reproche à la Maison-Blanche d'écarter les alertes de lanceurs d'alerte sur l'intelligence artificielle. Le même média fait état d'appels à invoquer le 25e amendement après une série de publications présidentielles sur Truth Social rejetant toute inquiétude à l'égard de la technologie. The Guardian, dans son suivi politique en continu, a relevé le même épisode.
À l'intérieur de l'industrie, la fracture est également visible. Un essai du patron d'Anthropic, Dario Amodei, appelant les laboratoires de pointe à ralentir le développement technologique a provoqué une réaction immédiate sur les marchés : selon Inc., la séance de bourse suivante a vu les titres de Google, Meta et Microsoft progresser pendant que les valeurs liées aux puces reculaient. Signe que les investisseurs distinguent désormais les plateformes qui monétisent l'IA de celles qui en fabriquent l'infrastructure — une distinction que la stratégie chinoise, elle, refuse d'admettre.
À cela s'ajoute l'incertitude sur la trajectoire technique elle-même. Fast Company rappelait récemment que la déclaration du président d'OpenAI, Greg Brockman, selon laquelle « l'ère de l'AGI » avait commencé, est loin de faire consensus parmi les chercheurs. Or une partie du pari américain — justifier des dépenses d'infrastructure sans précédent — repose sur l'idée d'un saut qualitatif imminent. Le pari chinois, lui, est plus terre à terre : sécuriser des capacités industrielles qui gardent leur valeur même si le saut n'arrive pas.
Ce que la planification peut et ne peut pas faire
Il faut résister à deux lectures simplistes. La première consisterait à prendre un document ministériel pour un résultat. Les plans quinquennaux chinois ont produit des succès spectaculaires — véhicules électriques, batteries, panneaux solaires, trains à grande vitesse — et des échecs coûteux, dont plusieurs fiascos retentissants dans les semiconducteurs au cours de la décennie précédente, marqués par des détournements de subventions et des usines jamais achevées. Les nœuds de fabrication les plus avancés ne se décrètent pas.
La seconde erreur serait de sous-estimer l'effet cumulatif. Sur le plan de la mesure, les données commencent à s'accumuler : Google a récemment ouvert son ATLAS de l'IA et de l'économie, un ensemble de millions de points de données sur la diffusion mondiale de la technologie, désormais accessible sous forme interactive. Ces outils confirment ce que les industriels observent : l'adoption de l'IA ne suit pas les frontières des classements de modèles, mais celles des infrastructures et des chaînes d'approvisionnement.
C'est précisément le terrain que Pékin choisit. En redéfinissant la compétition comme une bataille de chaîne industrielle plutôt que comme une course aux modèles, la Chine change la métrique du match. Reste à savoir si le silicium suivra le plan.