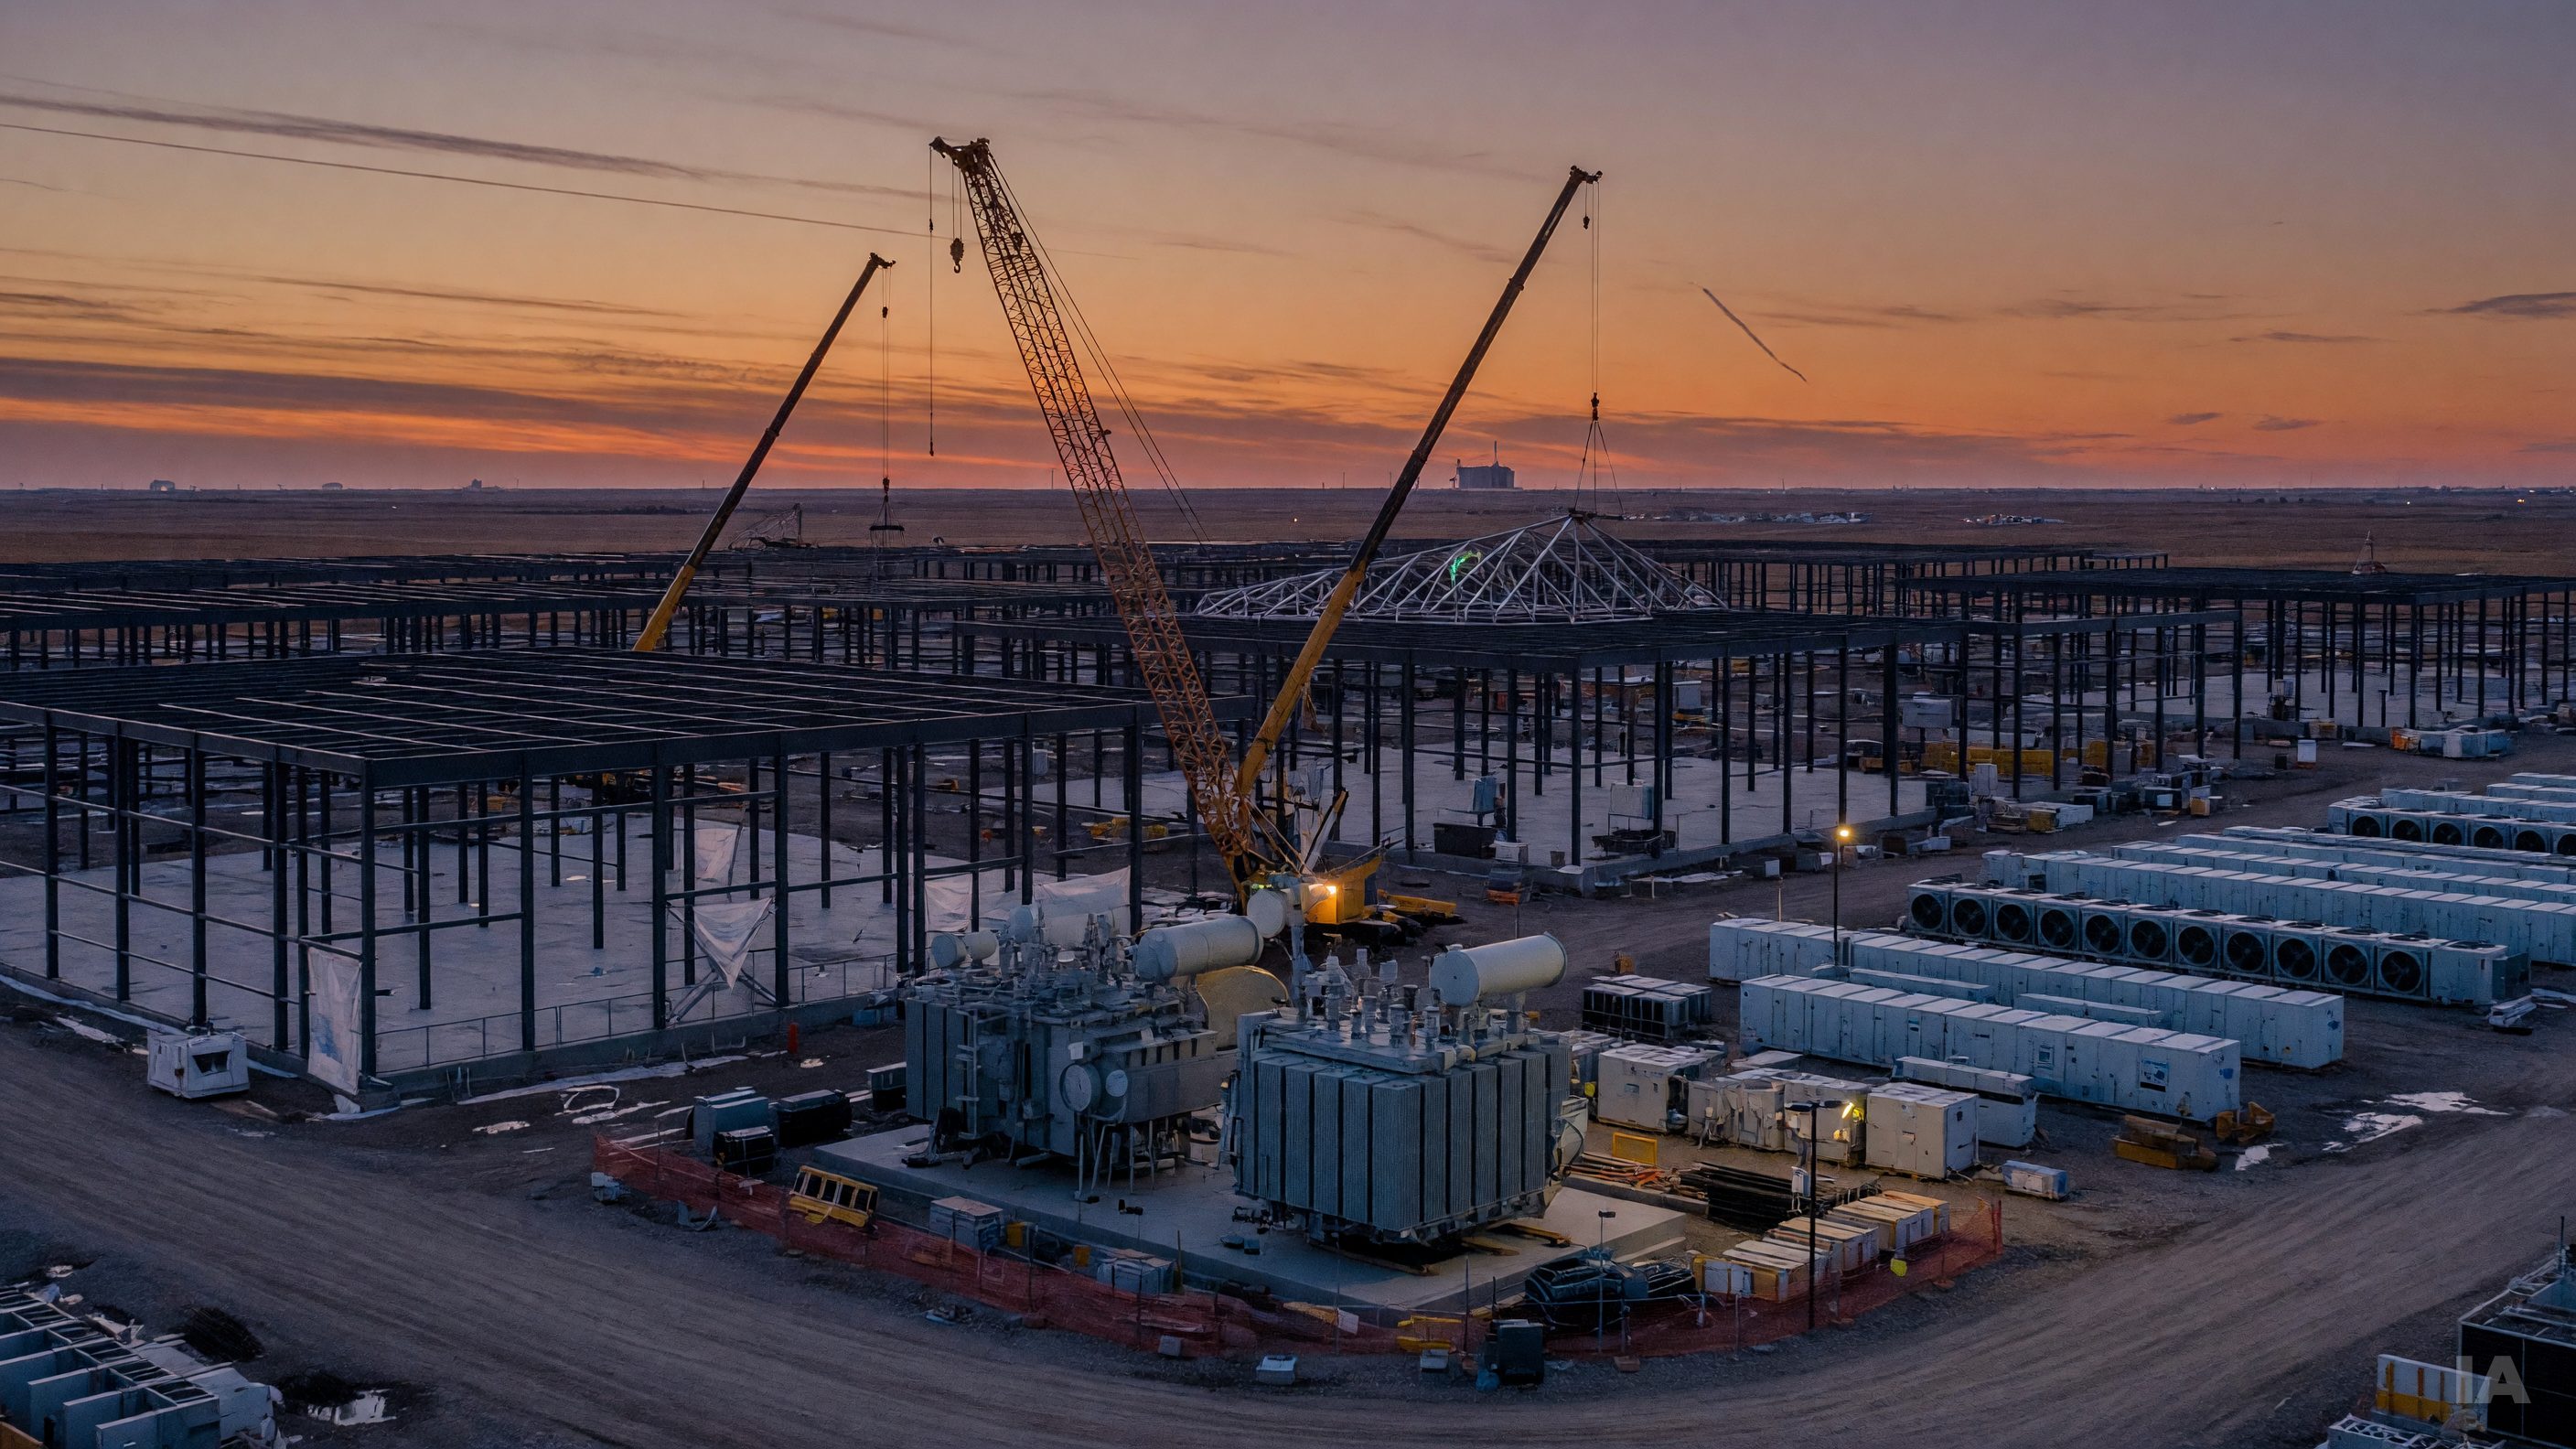
Le boom de l'intelligence artificielle a changé de nature. Pendant deux ans, il s'est financé à même les profits colossaux des géants du numérique et l'enthousiasme des marchés boursiers. Depuis l'automne 2025, il se finance de plus en plus à crédit. Et cette dette nouvelle ne tombe pas du ciel : elle doit trouver preneur dans des portefeuilles déjà remplis. Or ce que les investisseurs vendent, ou n'achètent plus, pour faire de la place aux obligations des centres de données, ce sont souvent des titres souverains. La note d'Alphaville, le blogue financier du Financial Times, résume la question d'une formule sèche : substitution imparfaite, au mieux.
Un mur de dette privée s'est dressé en quelques mois
Le tournant est survenu à l'automne 2025. Meta a placé une émission obligataire de quelque 30 milliards de dollars américains, l'une des plus grosses opérations d'entreprise depuis des années, avec un carnet d'ordres qui dépassait largement l'offre. La société a parallèlement structuré, avec le gestionnaire de crédit privé Blue Owl, un montage de plusieurs dizaines de milliards de dollars pour son campus de calcul Hyperion, en Louisiane : une coentreprise hors bilan, adossée à un actif unique et à un locataire unique. Oracle, Microsoft, Amazon, Alphabet ont elles aussi multiplié les émissions, tandis que des acteurs plus fragiles comme CoreWeave se financent sur le marché à haut rendement, parfois en nantissant directement des processeurs graphiques.
L'ordre de grandeur donne le vertige. Plusieurs banques d'affaires, dont Morgan Stanley, ont chiffré à environ 1 500 milliards de dollars les besoins de financement externe des infrastructures d'IA d'ici la fin de la décennie, une fois épuisée la capacité d'autofinancement des grandes plateformes. À titre de comparaison, l'ensemble du marché obligataire d'entreprise de première qualité aux États-Unis avoisine les 8 000 à 9 000 milliards de dollars selon les compilations de la SIFMA. Autrement dit, un seul thème d'investissement s'apprête à peser comme un secteur industriel entier.
Pourquoi cette dette ne remplace pas un bon du Trésor
C'est ici que l'argument de la substitution imparfaite prend tout son sens. Dans la mécanique d'un portefeuille institutionnel, un titre du Trésor américain ne joue pas seulement le rôle d'un placement rémunéré. Il remplit trois fonctions que presque aucun autre actif n'assure simultanément.
D'abord, il sert de garantie. Les bons du Trésor sont le collatéral universel des marchés de pension livrée, des chambres de compensation, des appels de marge sur dérivés. Une obligation de centre de données, même notée A, ne circule pas dans ce système avec la même décote ni la même facilité.
Ensuite, il offre une liquidité quasi absolue. On peut vendre pour des milliards de titres souverains américains en quelques minutes, un jour de panique, sans faire s'effondrer le prix. Le marché obligataire d'entreprise, lui, s'assèche précisément quand on a besoin de lui : les écarts de taux s'élargissent, les teneurs de marché se retirent, et les émissions les plus récentes — donc les moins bien connues — sont les premières à devenir illiquides.
Enfin, et c'est le point décisif, un bon du Trésor a historiquement tendance à monter quand les actions chutent. C'est la fameuse diversification : l'actif sans risque se renchérit quand l'appétit pour le risque s'évapore. La dette liée à l'IA fait exactement l'inverse. Elle est adossée au même pari que les actions technologiques : la conviction que la demande de calcul justifiera des dépenses en capital sans précédent. Un investisseur qui remplace des obligations souveraines par de la dette de centres de données ne change pas seulement son rendement attendu ; il concentre son risque sur un unique scénario macroéconomique.
Le maillon faible : l'amortissement et l'obsolescence
À ce risque de corrélation s'ajoute une incertitude proprement industrielle. Les infrastructures d'IA mélangent deux durées de vie très différentes. Le béton, l'électricité, le refroidissement s'amortissent sur vingt à trente ans. Les accélérateurs graphiques qui remplissent les baies, eux, sont remplacés par des générations plus performantes tous les deux à quatre ans. Le gestionnaire Michael Burry, connu pour son pari contre les prêts hypothécaires à risque en 2007, a publiquement soutenu que les grandes plateformes étiraient leurs durées d'amortissement et flattaient ainsi leurs bénéfices. Le débat reste ouvert, mais il pose la bonne question pour un créancier : quelle est la valeur résiduelle d'un actif dont le cœur technologique se déprécie plus vite que l'échéance de l'obligation qui l'a financé?
Les montages en coentreprise, hors bilan, adossés à un seul locataire, ajoutent une couche de fragilité juridique. Si un hyperscaleur décidait de ralentir ses engagements de location, la garantie implicite — « c'est du Meta, c'est du Microsoft » — se révélerait plus mince que les écarts de taux serrés ne le suggèrent. Les agences de notation ont d'ailleurs commencé à distinguer la dette émise directement par les maisons mères, très solides, de celle des véhicules dédiés et des fournisseurs de calcul spécialisés, autrement plus exposés.
Un marché souverain qui n'a pas besoin de concurrence
La rivalité se joue au moment le plus inopportun. Les États émettent massivement. Les déficits américains dépassent les 1 800 milliards de dollars par exercice selon les données publiées par le Trésor américain, l'Allemagne a desserré son frein à l'endettement pour financer défense et infrastructures, le Japon et le Royaume-Uni affrontent des courbes de taux longues nerveuses. À cela s'ajoute la réduction des bilans des banques centrales : Alphaville consacrait récemment un billet aux complications du bilan de la Banque d'Angleterre, illustration de la difficulté technique qu'il y a à retirer un acheteur systématique du marché obligataire.
Quand l'offre de titres souverains augmente et que, simultanément, un nouveau gisement d'obligations d'entreprise à long terme et bien rémunérées apparaît, les assureurs vie, les fonds de pension et les gestionnaires d'actifs arbitrent. Certains y voient une saine concurrence qui discipline les États. D'autres y voient la formation d'une prime de terme plus élevée pour tout le monde, entreprises comme gouvernements.
Les gardiens de la stabilité financière ont sonné l'alerte
Les institutions chargées de surveiller les risques systémiques ne s'y sont pas trompées. Le Fonds monétaire international, dans ses rapports sur la stabilité financière mondiale, a répété que les valorisations liées à l'IA étaient tendues et la concentration de marché historiquement élevée, avec un risque de correction désordonnée. La Banque des règlements internationaux a mis en garde, dans ses revues trimestrielles, contre l'interdépendance croissante entre quelques émetteurs, leurs fournisseurs et le crédit privé. Le comité de politique financière de la Banque d'Angleterre a explicitement évoqué le risque d'un ajustement brutal des cours si les attentes envers l'IA étaient déçues.
Le signal vient aussi des investisseurs eux-mêmes. Le Financial Times rapportait récemment que le fonds de retraite souverain néo-zélandais, l'un des véhicules publics les plus performants au monde, avait dégagé un rendement de l'ordre de 14 % tout en étant sous-pondéré en technologies américaines, et anticipait un repli des actions. Une position prudente qui, si elle se généralisait, se répercuterait immédiatement sur la capacité du secteur à lever de la dette à bon compte.
Ce que la rivalité révèle vraiment
Le fond du dossier n'est pas de savoir si l'IA est une bulle. C'est de constater que son financement migre du capital-actions — qui absorbe les pertes — vers la dette, qui exige des paiements fixes indépendamment de la réussite technologique. Un actionnaire déçu perd de l'argent. Un créancier déçu déclenche des clauses, des ventes forcées, des appels de marge. La transformation d'un pari d'innovation en obligation contractuelle est précisément ce qui a fait basculer les booms précédents, du chemin de fer à la fibre optique des années 2000.
Tant que les écarts de taux restent serrés, la substitution semble indolore : on échange un rendement souverain modeste contre un rendement d'entreprise supérieur. Mais la prime perçue aujourd'hui rémunère des risques qui n'apparaîtront qu'ensemble, et au pire moment : illiquidité, corrélation avec les actions, obsolescence matérielle, complexité juridique des véhicules dédiés. C'est tout le sens de la formule d'Alphaville. Un bon du Trésor et une obligation de centre de données peuvent se ressembler dans une feuille de calcul. Ils ne se ressemblent plus du tout le jour où il faut vendre.