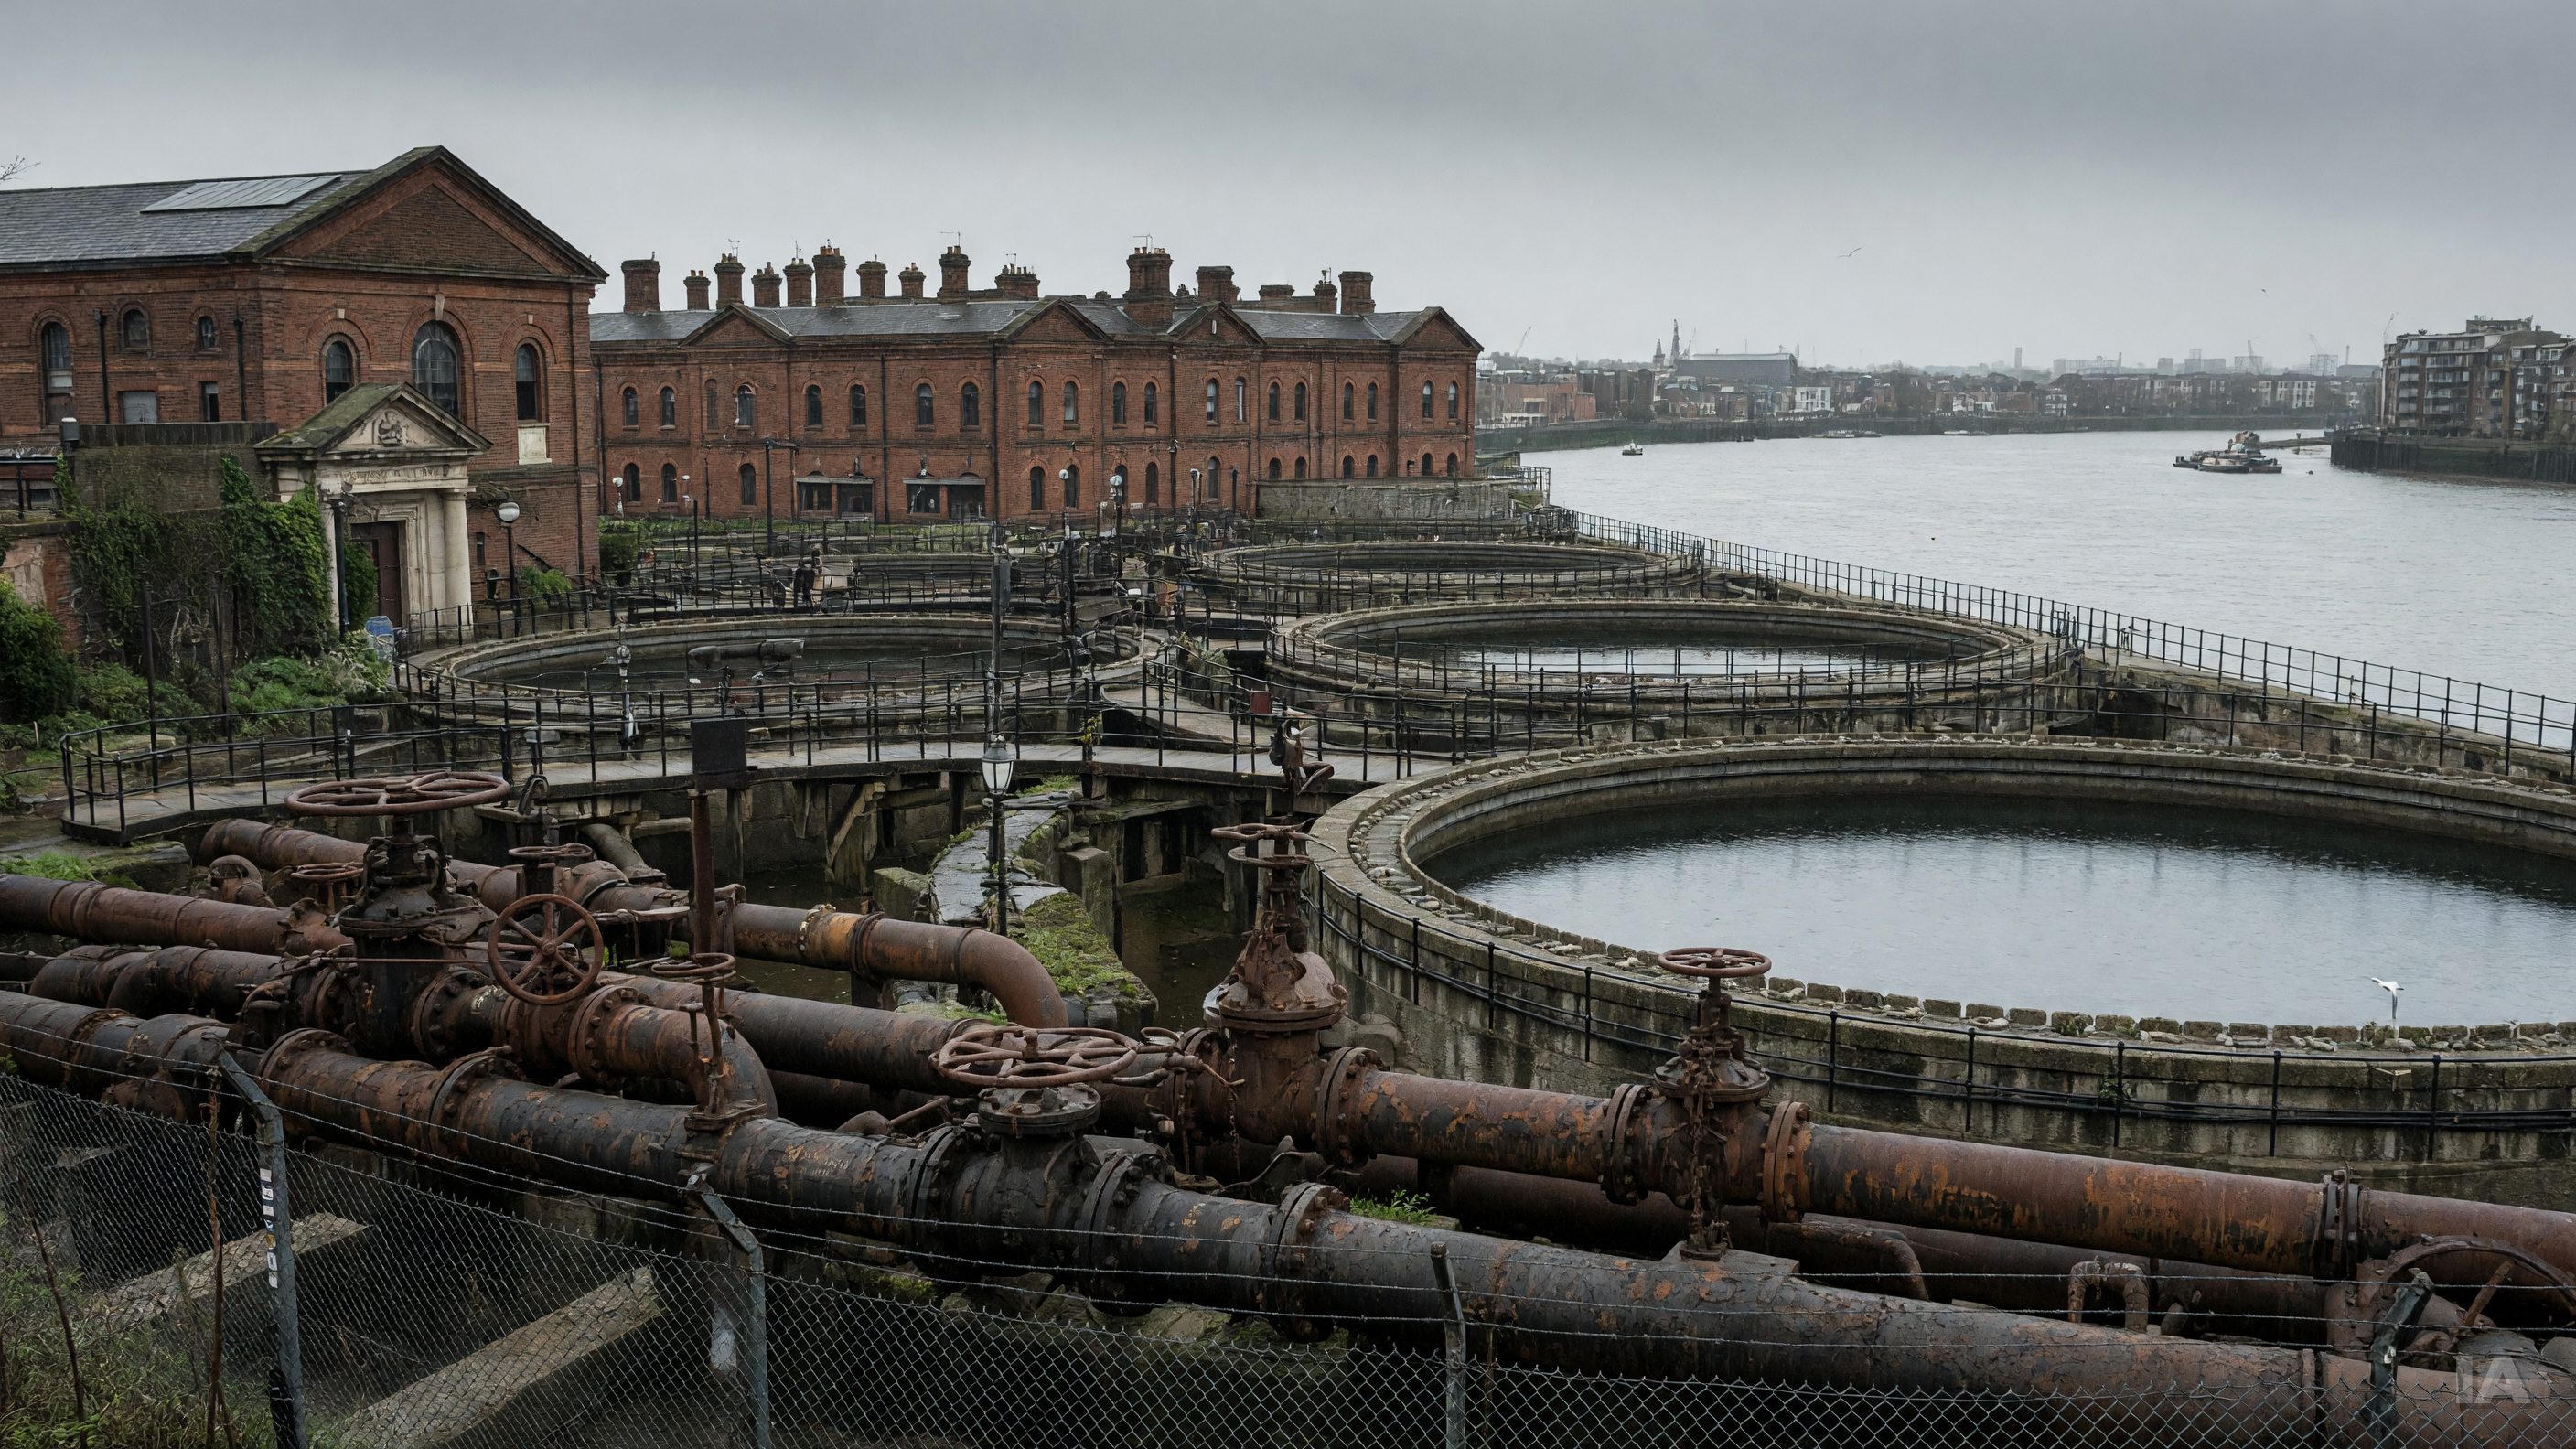
Une demande d'argent frais pour gagner du temps
C'est un nouvel appel au secours, et il est chiffré : Thames Water a demandé à ses créanciers 2,4 milliards de livres sterling supplémentaires, a rapporté le Guardian jeudi. Le plus grand distributeur d'eau du Royaume-Uni leur a expliqué qu'il approchait de l'épuisement de ses liquidités et qu'il lui faudrait une nouvelle injection à court terme, faute de quoi la faillite pourrait survenir cette année ou au début de 2027.
Le raisonnement de l'entreprise, tel que le résume le quotidien britannique, tient en une phrase : elle ne survivra pas assez longtemps pour négocier un accord de refinancement de plus long terme sans argent frais. Autrement dit, la somme demandée n'est pas présentée comme une solution durable, mais comme un pont. Elle doit permettre de franchir la période nécessaire pour traiter ce que le Guardian décrit comme une dette gigantesque.
Il importe de bien lire la nature de la demande. Il ne s'agit pas d'un plan de redressement, mais d'un sursis financé par ceux-là mêmes qui détiennent déjà une part considérable du passif de l'entreprise. Les créanciers se retrouvent ainsi devant un dilemme classique des situations de quasi-défaut : ajouter de l'argent pour tenter de préserver la valeur de ce qu'ils ont déjà prêté, ou refuser et courir le risque d'un scénario où la société bascule dans un régime d'exception.
Pourquoi ce dossier dépasse la seule entreprise
Thames Water n'est pas un fournisseur parmi d'autres. Le Guardian le qualifie de plus grande entreprise d'eau du pays, ce qui signifie qu'une défaillance toucherait un service essentiel pour une très grande clientèle, notamment dans la région londonienne. C'est ce qui distingue ce cas d'une faillite commerciale ordinaire : on ne peut pas laisser l'eau cesser de couler, ni les eaux usées cesser d'être traitées, le temps qu'un tribunal démêle les créances.
C'est là que se joue la tension de fond. D'un côté, une société privée dont les dirigeants et les actionnaires répondent à une logique financière. De l'autre, un réseau dont la continuité relève de l'intérêt public et qui, en dernier ressort, ne peut pas être abandonné. Quand l'entreprise avertit qu'elle pourrait s'effondrer, elle place aussi le gouvernement et le régulateur devant leurs responsabilités, même si les repères dont nous disposons ne précisent pas la réaction officielle à cette nouvelle demande.
Nous ne disposons pas ici du détail des conditions que réclameraient les créanciers en échange de ces 2,4 milliards, ni de la répartition de la dette entre les différents prêteurs. Ces éléments seront déterminants pour mesurer qui, au bout du compte, assumera le coût de la crise : les prêteurs, les actionnaires, les clients par la facture, ou les contribuables.
Le contexte budgétaire britannique
Le moment n'est pas anodin. Le même jour, le Guardian rapportait que le chancelier John Healey s'apprêtait à alourdir la fiscalité des banques dans son budget du 28 octobre, afin de compenser les dégâts causés aux finances publiques par la guerre au Moyen-Orient. Le chancelier se trouvait à Bangkok, où le Fonds monétaire international a salué les progrès du Royaume-Uni, selon le quotidien.
Les deux dossiers ne sont pas liés par les faits rapportés, et il serait abusif de prétendre le contraire. Mais ils décrivent le même environnement : un État dont la marge de manœuvre budgétaire est contrainte par un choc extérieur et qui doit, à quelques jours d'un budget, arbitrer entre des demandes concurrentes. Dans ce contexte, l'idée d'un renflouement public d'un distributeur d'eau, quelle qu'en soit la forme, se heurte à une réalité simple : l'argent est compté, et chaque milliard a un prix politique.
Ce qui reste à surveiller
Plusieurs questions demeurent ouvertes, et il vaut mieux le dire que de les combler par des suppositions.
Les créanciers accepteront-ils d'avancer ces 2,4 milliards, et à quelles conditions ? Leur réponse déterminera si l'entreprise franchit l'hiver sans rupture de trésorerie. Le calendrier est serré : l'entreprise elle-même évoque une faillite possible cette année ou au début de 2027, ce qui laisse à peine quelques mois.
Que fera le gouvernement britannique si les prêteurs refusent ? Les repères disponibles ne permettent pas de trancher. Mais l'existence même d'une telle échéance oblige les autorités à préparer, au moins en coulisses, des scénarios pour garantir la continuité du service.
Enfin, qui paiera à long terme ? C'est la question que posent tous les dossiers de ce type. Une restructuration de dette qui efface une partie des créances pèse sur les prêteurs. Une recapitalisation qui dilue les actionnaires pèse sur eux. Une hausse des tarifs ou un soutien public pèse sur les clients ou sur les contribuables. Aucune de ces issues n'est gratuite, et la demande de jeudi confirme simplement que le moment du choix approche.
L'essentiel à retenir
Thames Water ne demande pas seulement de l'argent : elle demande du temps. En réclamant 2,4 milliards de livres supplémentaires, elle reconnaît qu'elle ne peut pas atteindre, avec ses ressources actuelles, le point où un accord durable avec ses créanciers serait possible. Le Guardian rapporte que, sans cette aide, la faillite pourrait survenir dès cette année ou au début de 2027.
Pour le lecteur, la leçon dépasse le cas britannique : lorsqu'un service essentiel repose sur une entreprise très endettée, les négociations entre créanciers deviennent une affaire d'intérêt public. La suite dépendra de la réponse des prêteurs et de la position du gouvernement, deux inconnues que les prochaines semaines devraient commencer à lever.