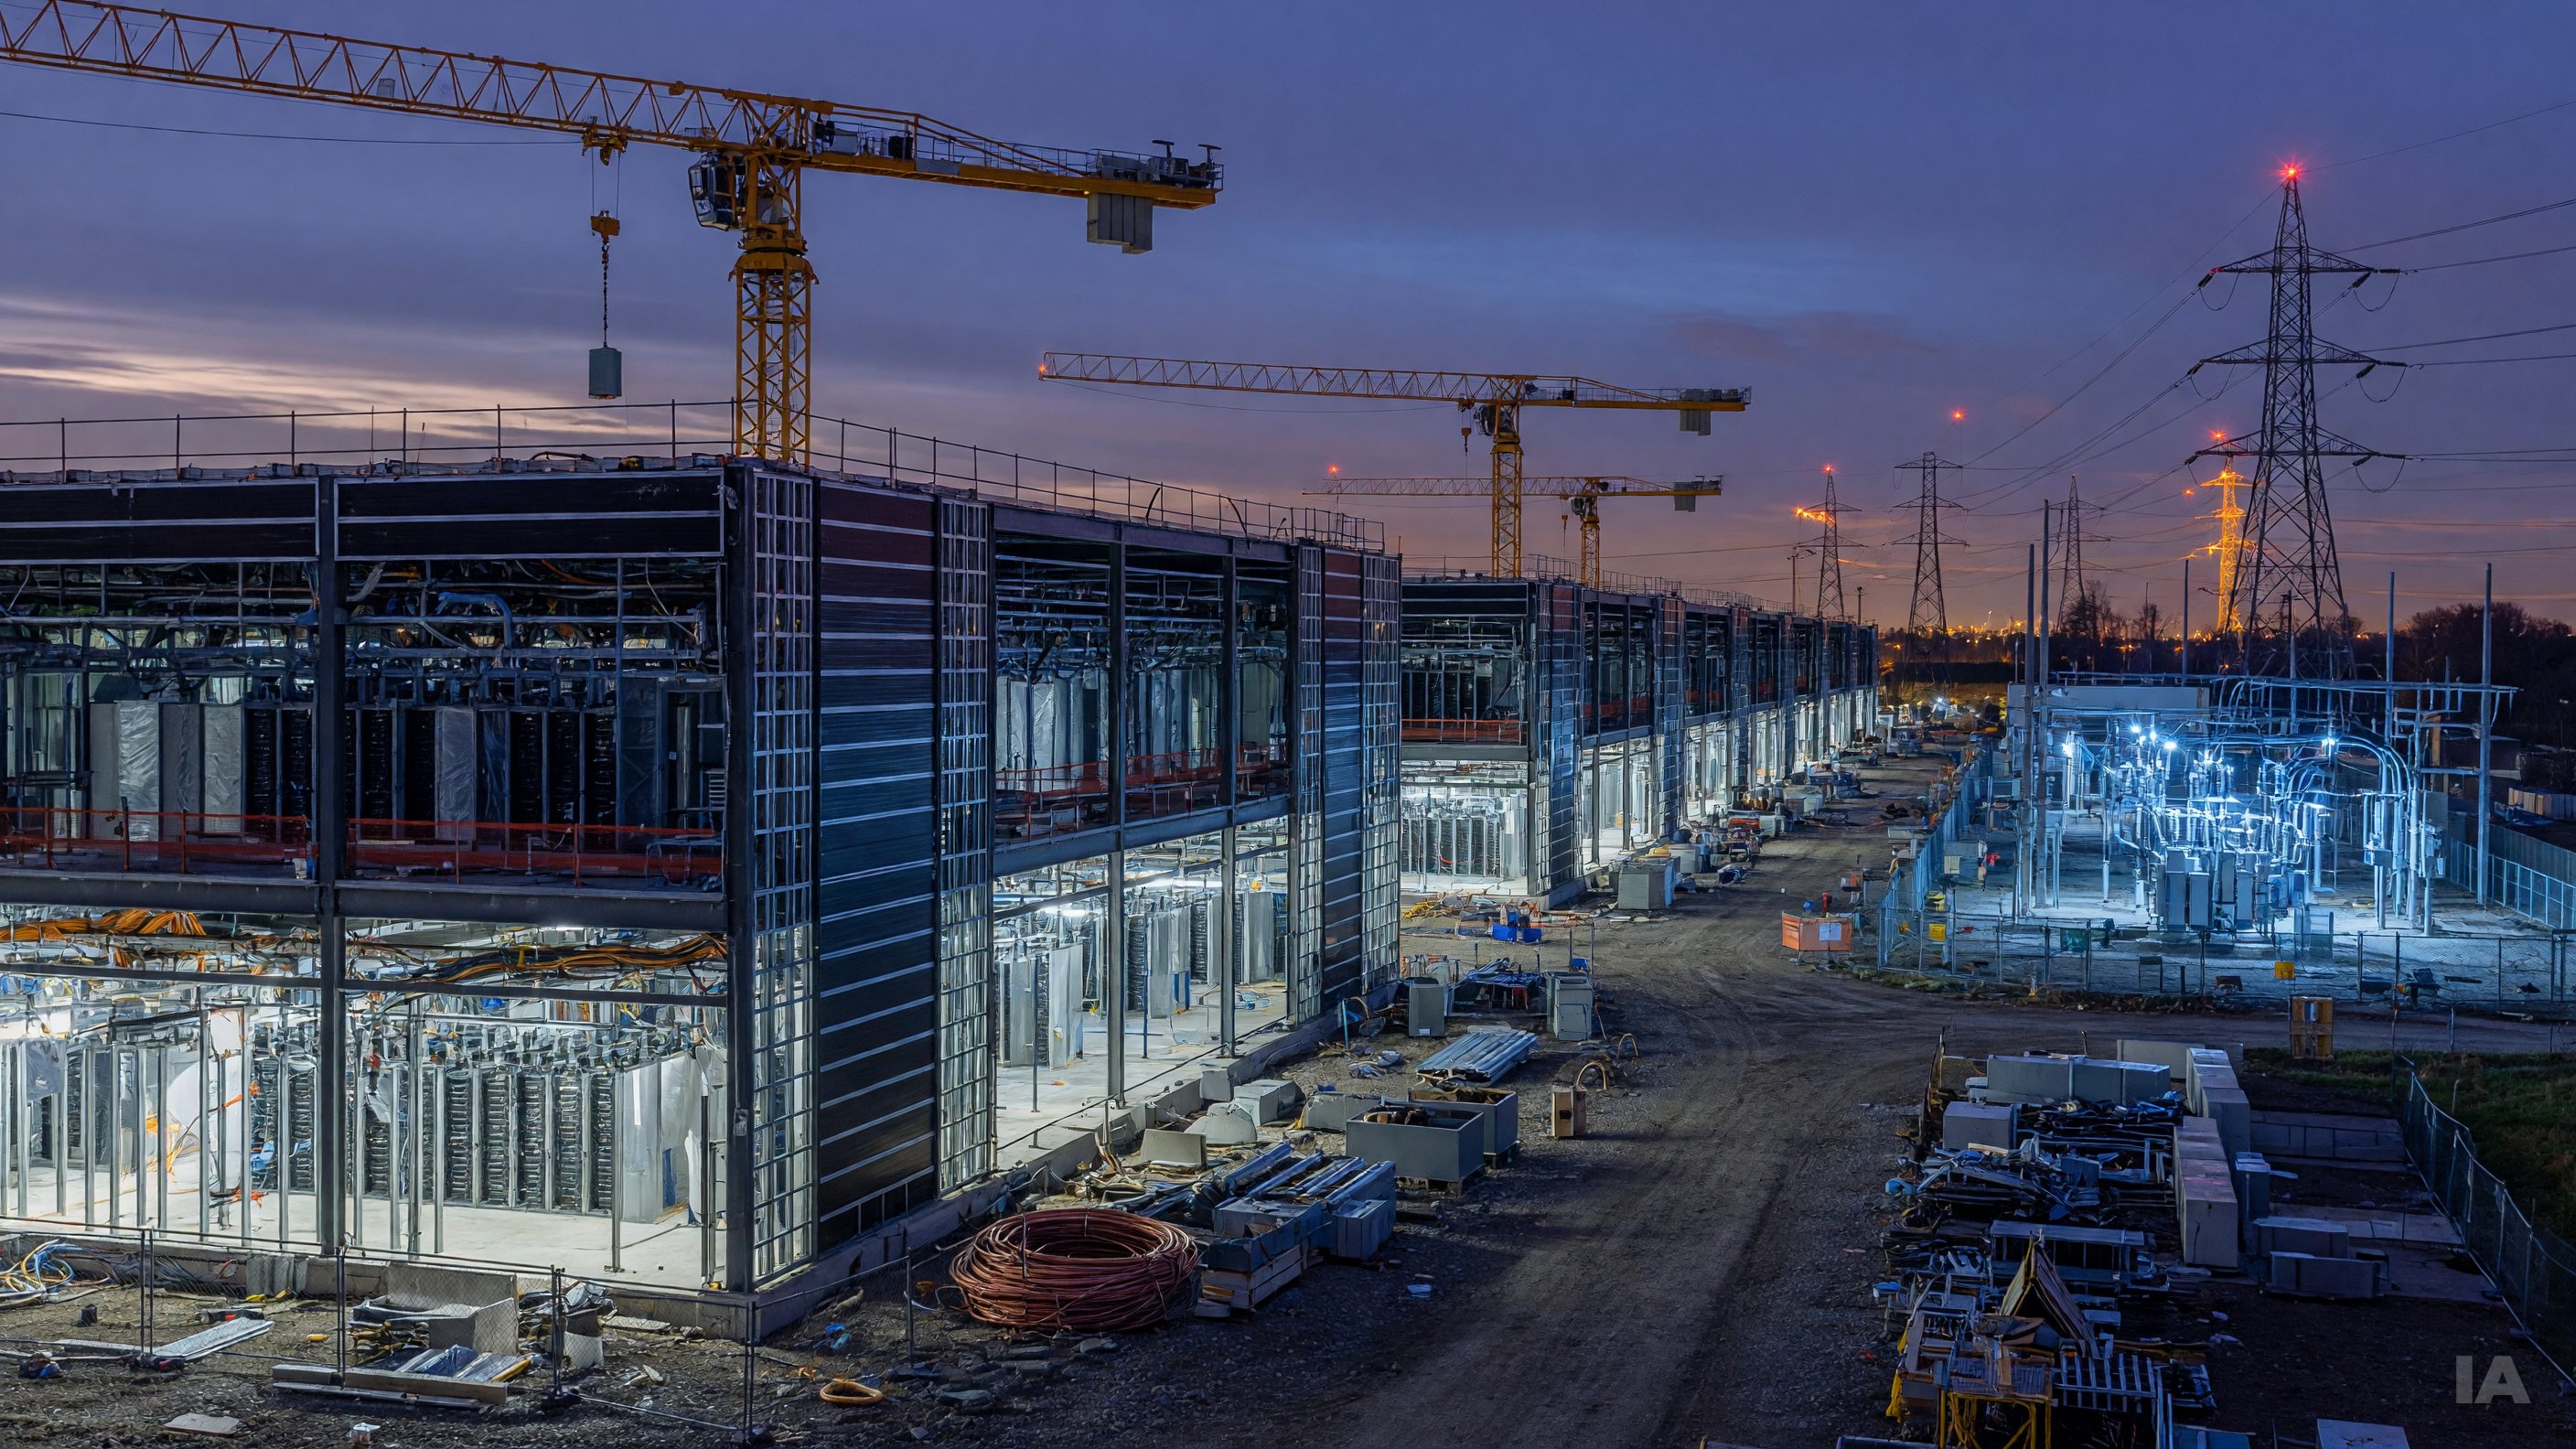
L'économie mondiale devait ralentir. Elle ralentit moins que prévu. C'est, en substance, le message de la dernière révision des perspectives de l'Organisation de coopération et de développement économiques (OCDE), dont The Globe and Mail a rendu compte : la prévision de croissance pour 2026 est relevée, et l'institution parisienne attribue une bonne part de cette résilience au cycle d'investissement déclenché par l'intelligence artificielle, suffisamment puissant pour compenser un choc sur les prix de l'énergie.
L'exercice mérite qu'on s'y arrête, parce qu'il illustre une situation inhabituelle : une économie mondiale dont la vigueur apparente repose sur un nombre très restreint de moteurs, et dont les risques sont, eux, largement diversifiés. L'OCDE elle-même ne s'en cache pas. Son scénario central est meilleur, mais il est, selon la formule reprise par The Globe and Mail, « assombri » par plusieurs aléas : les épisodes météorologiques extrêmes, la remontée des rendements obligataires et la possibilité que les rendements des investissements en IA déçoivent.
Un moteur unique, et très concentré
Le raisonnement de l'OCDE est mécanique avant d'être enthousiaste. Construire des centres de données, acheter des accélérateurs graphiques, tirer des lignes à haute tension, bâtir des sous-stations électriques et des usines de mémoire : tout cela relève de la formation brute de capital fixe, la composante de la demande la plus visible dans les comptes nationaux. Quand une poignée de très grandes entreprises engagent des centaines de milliards de dollars d'investissements sur quelques trimestres, cela se lit immédiatement dans le produit intérieur brut, en particulier aux États-Unis.
La contrepartie est une concentration rarement vue. L'essentiel de cette dépense provient d'un petit groupe de sociétés de l'hyperéchelle, et l'essentiel des gains de revenus se retrouve chez un nombre encore plus réduit de fournisseurs. Forbes rappelait ainsi la trajectoire de Micron Technology, dont le titre a bondi de plus de 260 %, porté par la demande de mémoire à haute bande passante destinée à l'entraînement et à l'inférence des modèles. Ce type de performance boursière n'est pas une anomalie isolée : il traduit l'accaparement d'une part considérable de la valeur ajoutée du cycle par une chaîne d'approvisionnement étroite, largement asiatique en amont, américaine en aval.
Cette concentration est précisément ce qui rend la prévision fragile. Un investissement productif justifie sa valeur par les revenus futurs qu'il génère. Or, à ce stade, la monétisation de l'IA demeure inégale : des gains de productivité réels dans le développement logiciel, le service à la clientèle ou l'analyse documentaire, mais des retours encore flous dans une grande partie du tissu économique. L'OCDE inscrit explicitement « des rendements décevants de l'investissement en IA » parmi ses risques baissiers. Autrement dit, l'institution reconnaît que son propre moteur de croissance pourrait s'essouffler si les entreprises jugent, dans dix-huit mois, que la facture excède les bénéfices.
Le choc énergétique n'a pas disparu, il a changé de nature
Le terme « choc énergétique » évoque encore, pour beaucoup, la flambée du gaz européen de 2022. Le choc actuel est différent : il tient autant à la demande qu'à l'offre. L'électrification des transports, la réindustrialisation partielle de certaines économies avancées et, désormais, l'appétit électrique des centres de données tirent la consommation vers le haut dans des systèmes dont les réseaux de transport ont été sous-investis pendant deux décennies.
Le résultat est une pression sur les prix de gros de l'électricité dans plusieurs marchés, et des tensions sur les délais de raccordement. Un centre de données de grande taille se construit en deux ans ; une ligne à haute tension, en sept à dix. Cette asymétrie de calendrier est l'un des goulots d'étranglement les plus sous-estimés du cycle actuel, et elle a une conséquence politique directe : dans plusieurs juridictions, les ménages voient leurs factures augmenter pendant que l'on raccorde en priorité des installations industrielles. Ce mécontentement alimente une défiance plus large, que le Financial Times aborde sous un autre angle en avançant que l'impopularité généralisée des dirigeants occidentaux relève moins de la qualité des gouvernements que de conditions économiques et sociales qu'ils ne contrôlent pas.
Les taux longs, variable d'ajustement silencieuse
Deuxième risque signalé par l'OCDE : la remontée des rendements obligataires. Après des années d'argent bon marché, les États financent des déficits élargis dans un contexte de dépenses militaires en hausse et de charges liées au vieillissement démographique. Les investisseurs exigent une prime plus élevée pour détenir de la dette à long terme.
Cela compte doublement dans le contexte actuel. D'une part, des taux longs plus élevés renchérissent le coût du capital pour des projets d'infrastructure numérique et énergétique dont la rentabilité s'étale sur quinze ou vingt ans. D'autre part, ils exercent une pression mathématique sur les valorisations boursières des mêmes entreprises technologiques dont la capitalisation soutient l'effet de richesse. Un mouvement désordonné sur les marchés obligataires souverains reste le scénario qui inquiète le plus les banques centrales, précisément parce qu'il frappe simultanément l'économie réelle et les actifs financiers.
Le climat comme coût récurrent, plus comme accident
Le troisième aléa retenu par l'OCDE, la météo extrême, s'est déplacé de la catégorie des chocs ponctuels vers celle des charges structurelles. The Globe and Mail en donnait une illustration très concrète du côté de l'assurance habitation : même les propriétaires épargnés par une tempête voient leurs primes grimper au renouvellement, parce que la sinistralité liée aux événements climatiques majeurs se mutualise sur l'ensemble du portefeuille. Ce qui se joue là dépasse largement un marché national. Les réassureurs mondiaux réévaluent leurs modèles, certains marchés côtiers deviennent difficilement assurables, et le coût du risque se transmet au crédit hypothécaire, puis à la valeur foncière.
Pour une institution comme l'OCDE, ces pertes ne se contentent pas de détruire du capital : elles détournent de l'investissement productif vers de la reconstruction, ce qui gonfle temporairement l'activité mesurée tout en appauvrissant l'économie.
Une croissance qui dépend aussi de la géopolitique
Enfin, la trajectoire décrite par l'OCDE suppose que les chaînes d'approvisionnement des semi-conducteurs restent fonctionnelles. C'est une hypothèse politique autant qu'industrielle. Le quotidien allemand Frankfurter Allgemeine Zeitung soulignait, à l'occasion d'une rencontre entre Donald Trump et Xi Jinping, qu'une coopération sino-américaine sur la sécurité de l'IA ne verrait le jour qu'entre partenaires se traitant d'égal à égal, et que le véritable enjeu résidait moins dans la diplomatie que dans le comportement des entreprises des deux pays. En parallèle, The Globe and Mail rapportait que des dirigeants d'OpenAI, d'Anthropic et de Hugging Face devaient s'adresser au Conseil de sécurité des Nations unies, signe que la technologie est désormais traitée comme un objet de sécurité internationale et non plus seulement comme un secteur d'activité.
La prévision relevée de l'OCDE n'est donc pas une bonne nouvelle sans réserve. C'est le constat qu'un cycle d'investissement exceptionnellement concentré tient, pour l'instant, à bout de bras une économie mondiale par ailleurs exposée. La différence entre un atterrissage en douceur et une correction sévère tiendra à un point précis : le moment où les entreprises qui achètent de l'IA commenceront à en mesurer sérieusement le rendement. Cette réponse ne viendra pas d'un modèle macroéconomique, mais des bilans trimestriels.