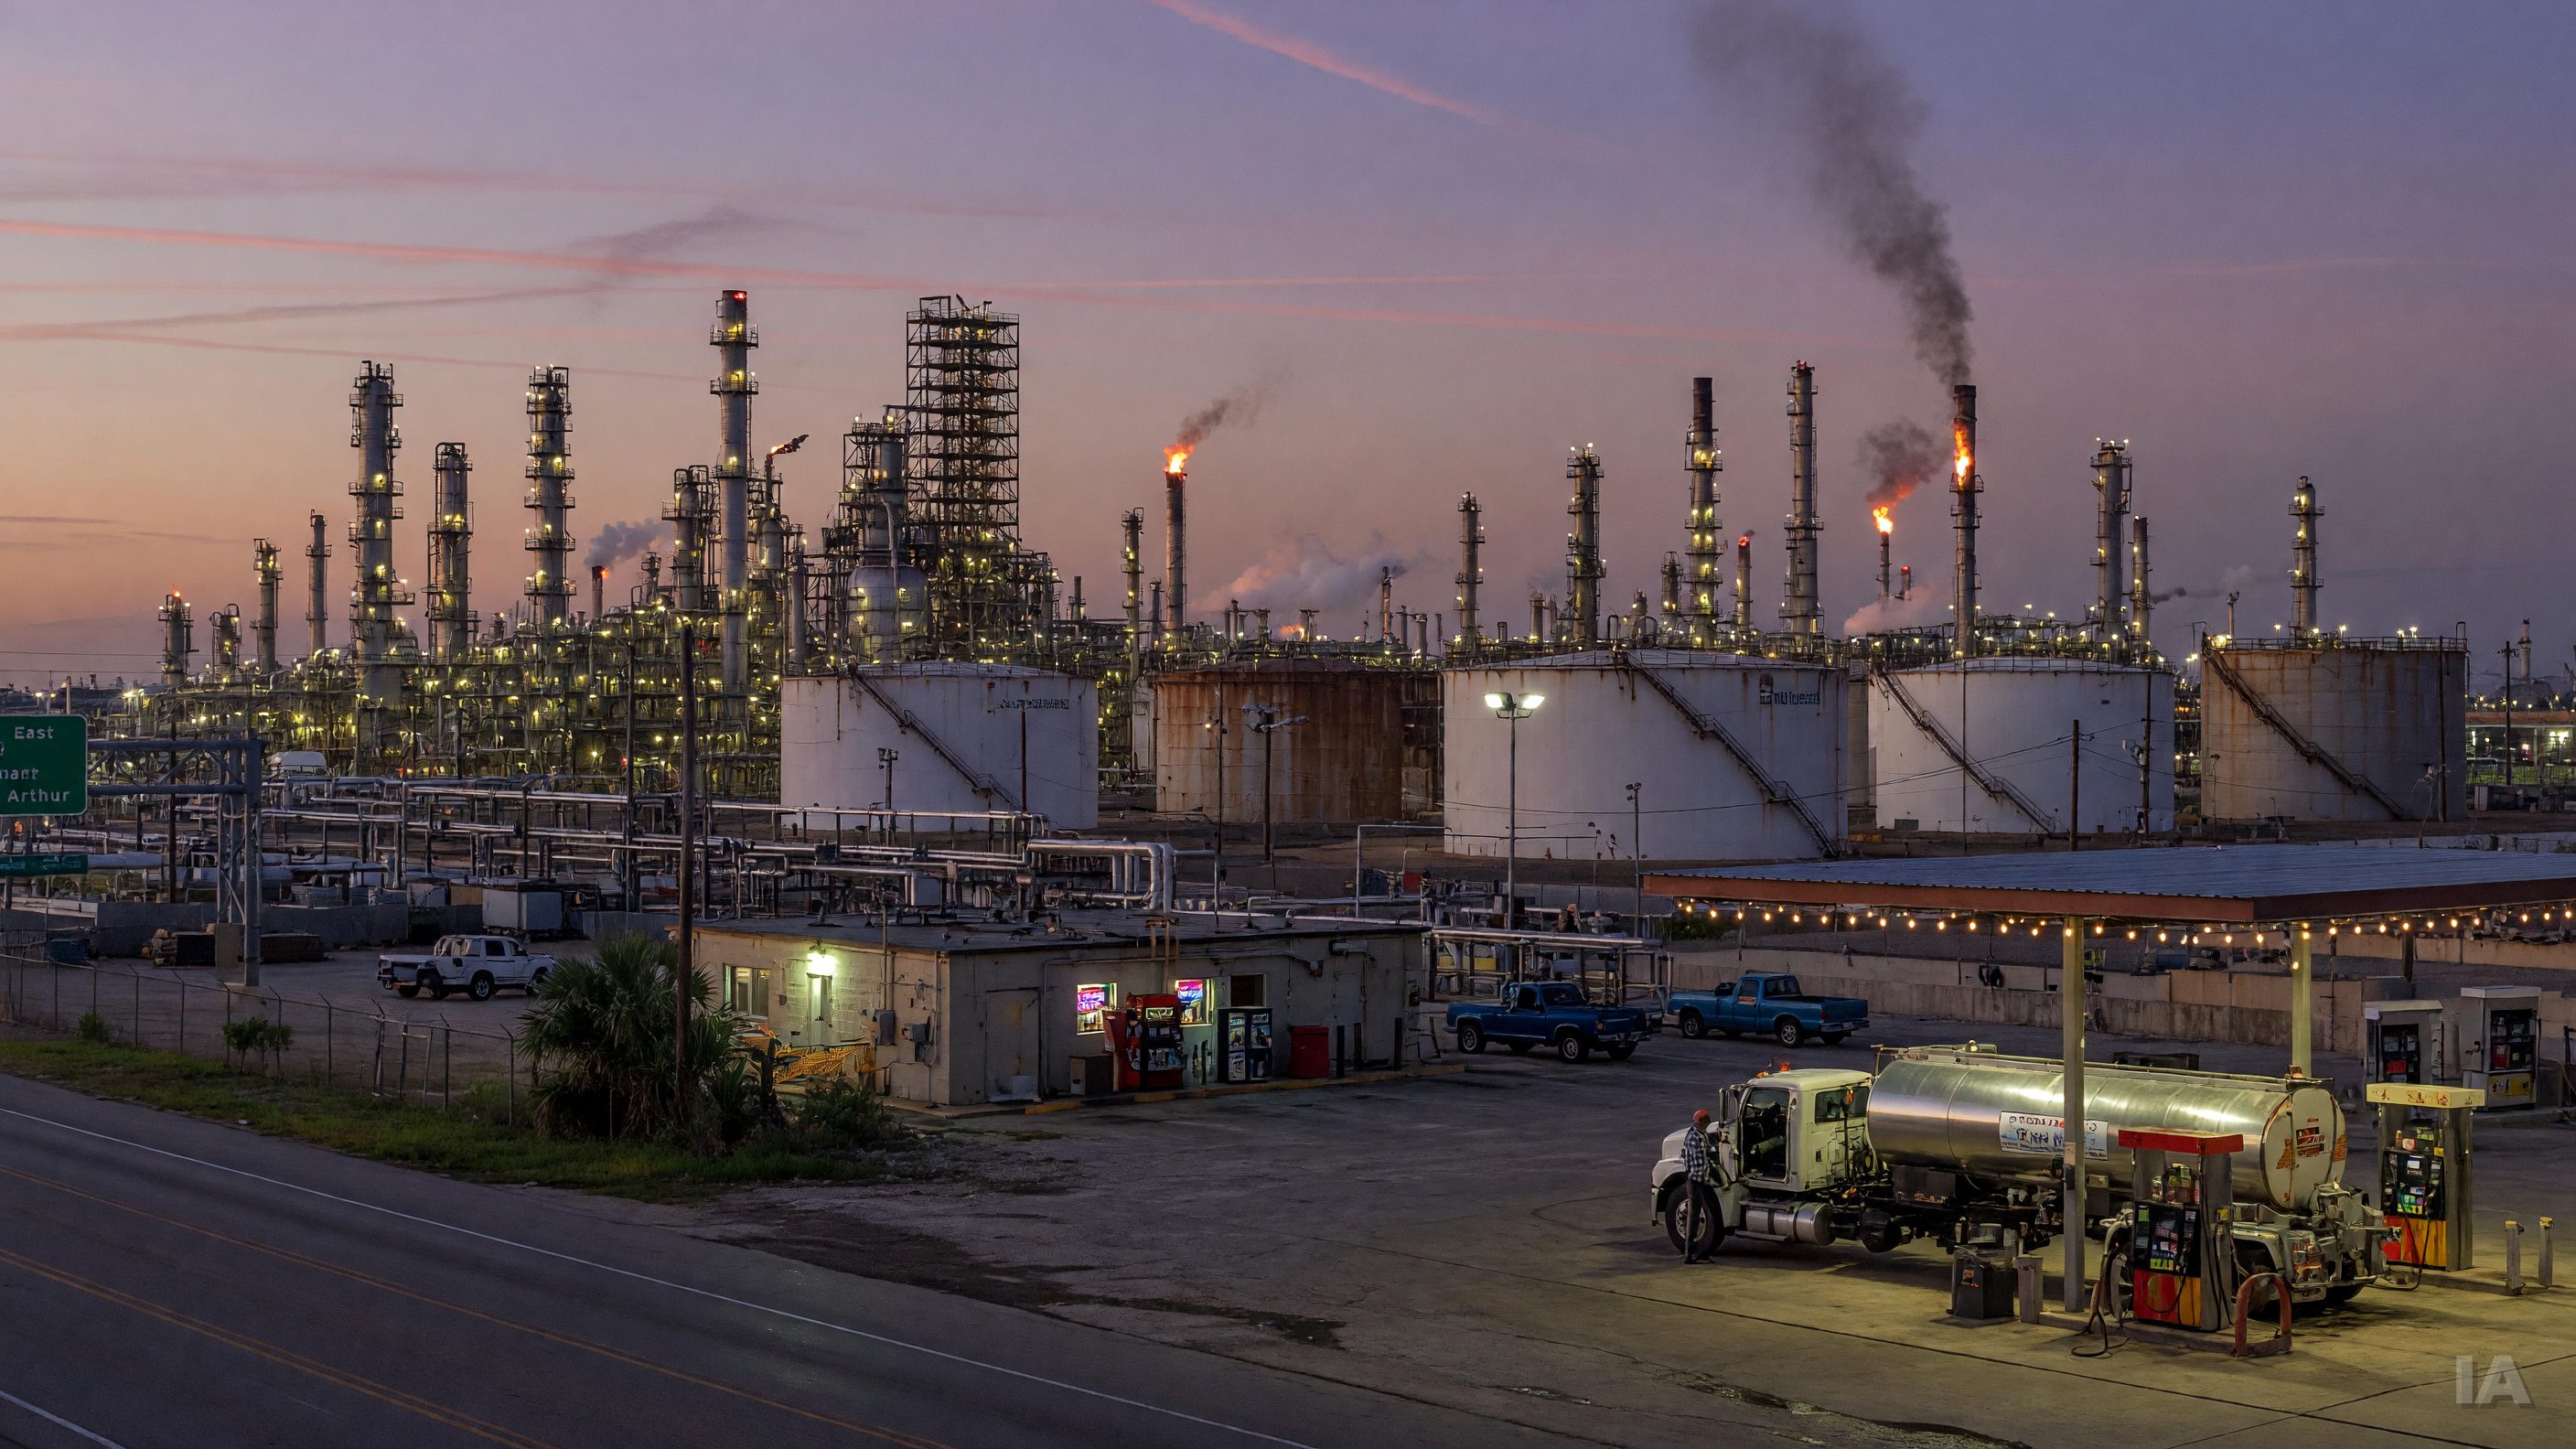
Il y a des semaines où le marché pétrolier semble se contredire lui-même. Le baril de Brent vient d'enchaîner cinq séances de recul et de clôturer sous la barre des 100 $ pour la première fois en quinze jours, selon le fil de marchés d'Investing.com. Au même moment, le prix du diesel aux États-Unis atteint des sommets, au point que Donald Trump a déclaré appuyer l'idée d'une interdiction d'exporter du carburant, toujours selon Investing.com.
Ce télescopage n'a rien d'une bizarrerie statistique. Il rappelle une vérité que les cycles de prix font régulièrement oublier : le pétrole brut et les carburants raffinés sont deux marchés distincts, avec leurs propres goulots d'étranglement. Un baril moins cher ne se traduit pas mécaniquement par un plein moins cher, surtout quand la contrainte se situe non pas dans le sol, mais dans les raffineries.
Le brut et le diesel ne jouent pas la même partie
Le prix du brut réagit d'abord aux anticipations de l'offre mondiale : volumes saoudiens, perspectives de discussions entre Washington et Téhéran, craintes de ralentissement de la demande. Ces derniers jours, ce sont plutôt les signaux de détente et la crainte d'un tassement de l'activité qui ont pesé. La Korea Times notait d'ailleurs que les rendements obligataires américains ont légèrement monté alors que les investisseurs mettaient en balance la baisse du pétrole et les attentes de resserrement supplémentaire de la Réserve fédérale : un brut plus faible allège la facture inflationniste, mais ne dicte pas à lui seul la trajectoire des taux.
Le diesel, lui, dépend d'une autre équation. Il s'agit d'un distillat moyen, produit dans des unités de raffinage spécifiques, et sa disponibilité tient à trois variables : la capacité de raffinage effectivement en service, les stocks accumulés, et la demande — camionnage, agriculture, chauffage, marine, production électrique de secours. Quand ces stocks sont bas et que les usines tournent déjà près de leur maximum, le supplément de brut disponible ne sert à rien : il n'y a pas de tuyau pour le transformer assez vite.
C'est ce qu'exprime la marge de raffinage, ou « crack spread », soit l'écart entre le prix du produit fini et celui du baril. Lorsqu'elle explose, elle signale que la rareté est en aval. Le raffineur encaisse, l'automobiliste et le transporteur paient, et la baisse du brut se perd en chemin.
Une capacité de raffinage qui s'est contractée
Le contexte structurel est connu des analystes du secteur depuis la pandémie. Plusieurs raffineries nord-américaines et européennes ont fermé définitivement ou ont été converties en usines de biocarburants au début des années 2020, jugées trop petites, trop vieilles ou trop coûteuses à mettre aux normes. La capacité perdue n'est jamais revenue au même endroit : les nouveaux investissements sont partis au Moyen-Orient, en Inde, en Chine et en Afrique de l'Ouest.
Résultat : le système mondial de raffinage a moins de coussin. Un incendie, une grève, une maintenance prolongée ou un ouragan suffisent à faire dérailler les prix régionaux. À ce titre, la saison cyclonique reste un facteur de nervosité permanent ; l'ouragan Polo, décrit par mint comme l'une des tempêtes les plus puissantes de l'année au large des côtes pacifiques du Mexique, rappelle à quel point une infrastructure énergétique concentrée sur quelques littoraux est vulnérable.
S'ajoute la recomposition des flux depuis les sanctions occidentales contre les produits pétroliers russes. L'Europe, qui importait massivement du gazole russe avant 2022, s'approvisionne désormais davantage auprès des raffineurs américains, indiens et du Golfe. Les barils voyagent plus loin, les chaînes sont plus longues, et le marché du diesel est devenu plus sensible aux perturbations logistiques qu'à la simple abondance de brut.
Ce que ferait vraiment une interdiction d'exporter
L'idée d'interdire les exportations de diesel américain n'est pas neuve. Elle avait déjà été agitée à Washington en 2022, quand les stocks de distillats de la côte est étaient tombés à des niveaux historiquement bas et que l'administration démocrate avait écrit aux raffineurs pour réclamer une reconstitution des inventaires. Le secteur avait alors averti que la mesure risquait de produire l'inverse de l'effet recherché. Le raisonnement mérite d'être détaillé, parce qu'il vaut toujours.
Premièrement, les raffineries de la côte du golfe du Mexique sont dimensionnées pour exporter. Une partie de leur production part vers l'Amérique latine et l'Europe. Les priver de débouchés les pousserait à réduire leurs taux d'utilisation plutôt qu'à inonder le marché intérieur, faute de pipelines et de capacité de stockage pour absorber ces volumes ailleurs aux États-Unis.
Deuxièmement, la côte est américaine est mal reliée au golfe. Elle dépend d'un grand oléoduc et d'importations maritimes, souvent européennes ou canadiennes. Les règles de cabotage américaines — le Jones Act, qui impose l'usage de navires construits, immatriculés et armés aux États-Unis pour le transport entre ports américains — limitent la possibilité d'envoyer par bateau le gazole texan vers New York. Une interdiction d'exporter pourrait donc soulager le Texas sans faire baisser le prix à la pompe dans le nord-est, tout en dissuadant les cargaisons étrangères de s'y diriger.
Troisièmement, l'effet international serait immédiat. Retirer du marché mondial une part importante de l'offre américaine de distillats ferait grimper les prix en Europe et en Amérique latine, où plusieurs pays dépendent structurellement du carburant importé des États-Unis. Un tel choc se répercuterait sur les coûts de transport, donc sur l'inflation des biens — précisément la variable que les banques centrales surveillent. Et un prix mondial du diesel plus élevé finit par attirer les cargaisons ailleurs qu'aux États-Unis, ce qui peut resserrer davantage le marché intérieur à moyen terme.
Un arbitrage politique avant d'être technique
Si la mesure est aussi contestée, pourquoi revient-elle ? Parce que le diesel est un prix politique. Il détermine le coût du camionnage, donc celui de l'épicerie, et il frappe des électorats — agriculteurs, transporteurs indépendants, petites entreprises — particulièrement visibles. Un record de prix affiché sur les panneaux des relais routiers pèse plus lourd dans le débat public qu'une courbe de Brent.
La Maison-Blanche dispose d'autres leviers, généralement préférés par les économistes du secteur : puiser dans la réserve de distillats du nord-est, assouplir temporairement certaines normes environnementales sur les carburants, accorder des dérogations ciblées au Jones Act, ou négocier avec les raffineurs un report des arrêts de maintenance. Ces outils sont moins spectaculaires, mais ils agissent sur le véritable goulot : la capacité de transformation et la logistique.
Ce qu'il faut surveiller
Trois indicateurs diront si la tension se dénoue ou s'aggrave. D'abord les stocks hebdomadaires de distillats publiés par l'administration américaine de l'information sur l'énergie : tant qu'ils restent sous leur moyenne quinquennale, la marge de manœuvre est mince. Ensuite le crack spread du diesel : sa décrue serait le signal le plus fiable d'un retour à la normale. Enfin, la direction des cargaisons transatlantiques, qui révèle en temps réel où le marché juge la pénurie la plus rentable.
En attendant, le paradoxe tient : le brut peut continuer de glisser sous les 100 $ sans que le litre de gazole bouge d'un cent. Entre le puits et la pompe, c'est la raffinerie qui fixe le tempo.